
A becsült forgalmi érték és 4 százalékos akarva-akaratlan eljárások: mit érdemes tudni a hazai ingatlanpiacon
Ha eladás, vásárlás, öröklés vagy egy hitelkérelem előtt állsz, előbb-utóbb belefutsz a kérdésbe: pontosan mennyit ér az ingatlanod? Itt jön képbe a becsült forgalmi érték kalkulátor - egy online eszköz, amely néhány adat alapján percek alatt ad egy reális kiindulási árat. A becsült forgalmi érték az az összeg, amennyiért egy ingatlan adott helyen és időpontban, normál piaci körülmények között reálisan értékesíthető lenne. Fontos: ez nem feltétlenül egyezik meg sem a hirdetési árral, sem a tényleges eladási árral.
A vagyonszerzési (visszterhes vagyonátruházási) illeték alapja ugyanis nem feltétlenül a szerződésben szereplő vételár, hanem az ingatlan forgalmi értéke. Itt jön a lényeg: a NAV-nak joga van felülbírálni a szerződésben feltüntetett összeget a saját adatbázisa alapján. Ha túl alacsony vételár szerepel a szerződésben, az adóhatóság a becsült forgalmi értéket veheti alapul az illeték kiszámításához - akár helyszíni szemle után is.
Az Instant Ingatlan Érték online értékbecslése ingyenes és azonnali eredményt ad, de a modell inkább kiindulópontot nyújt, nem hivatalos értékbecslés. A kalkulátor gyorsasága előnyös, de fontos megérteni korlátait: átlagokat dolgoz fel, nem lát rá az adott lakás egyedi adottságaira. Az online becslés tehát tájékozódásra, ár-előkészítésre jó, de hivatalos illetékügyben a NAV vagy egy szakértő becslését érdemes igénybe venni.
Miért számít a becsült forgalmi érték az adózásban?
A forgalmi érték a piacon értékesíthető ár becslése. A vagyonszerzési illeték alapja sok esetben a forgalmi érték, nem pedig a szerződésben szereplő vételár. A NAV jogosult felülvizsgálni a szerződésben feltüntetett összeget és helyszíni szemlére is elrendelhet, ha úgy látja, hogy az adásvétel valós értéke eltér a nyilvántartottól. Ha a becsült forgalmi érték és a vételár között jelentős különbség van, az illeték kiszabása is ennek megfelelően alakulhat.
Hitelhez és hitelbiztosítéki értékhez kapcsolódó kockázatok
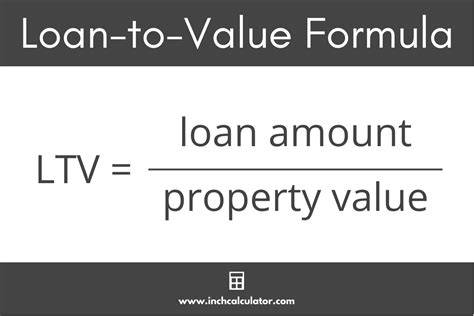
Hitelfelvétel során a bank a bevonható összeg meghatározásához figyelembe veszi a forgalmi értéket és a hitelbiztosítéki értéket (HBÉ). A HBÉ gyakran a forgalmi érték 80-90 százaléka körül mozog, attól függően, hogy új vagy használt ingatlanról van szó, és melyik bankot/finanszírozási konstrukciót veszik igénybe. A 10%-os önerő bizonyos esetekben összefügghet állami támogatásokkal vagy energiahatékonysági célú beruházásokkal, de ezzel párhuzamosan a bankok szigorúbb feltételeket is alkalmazhatnak, és a finanszírozási arány szempontjából település- és jövedelemfüggő lehet.
A bankok gyakorlata szerint a hazai piacon a finanszírozási arány leggyakrabban a HBÉ 70-80%-a, illetve a forgalmi érték 65-70%-a körül mozog, és ehhez gyakran társul a 100%-os HBÉ-igénylési korlát. Bizonyos programoknál (pl. állami kamattámogatású vagy CSOK-típusú hitelek) a finanszírozási arány akár 70-90% is lehet, de minden esetben a HBÉ és a JTM (jövedelem-arányos törlesztőrészlet) kombinációja határozza meg a végső összeget.
Osszuk fel gyakorlati példákkal
- Ha a forgalmi érték 80 millió, és a HBÉ az érték 90%-a lenne, a hitel maximum 72 millió lenne, de a végső összeg a jövedelmi és egyéb követelményektől függően lehet kevesebb.
- Ha a forgalmi érték 100 millió, és a bank az HBÉ 90%-át hitelezi, a maximálisan felvehető összeg 90 millió lehet, feltéve hogy a jövedelmi mutatók ezt lehetővé teszik.
- Új építés vagy energiahatékonyság növelése esetén a 10%-os önerővel történő finanszírozás is elérhetőbb lehet, de településspecifikus feltételekhez kötött.
Illetékek és a forgalmi érték szerepe
A lakásvásárlási illeték alapját a NAV a B400E adatlap nyilatkozatai alapján állapítja meg. Az illeték alapja a megszerzett ingatlan forgalmi értéke, és általában a mérték 4%, de a forgalmi érték meghaladása esetén a sáv is növekedhet (az adózás részletei a jogszabályok szerint alakulnak). A NAV döntésekor figyelembe veszi az összehasonlító adatokat és adott esetben helyszíni szemlét is elrendelhet. A 30 napos határidő a NAV határozatának kézbesítésétől számít.
Időnként fontos megkülönböztetni a lakásnak minősülő ingatlant a nem lakás célú ingatlanoktól, mivel ezekre eltérő illetéket kell fizetni. Garázs, üzlethelyiség vagy más, nem lakás célú ingatlanokra általában más illeték- és adózási szabályok vonatkoznak.
Hogyan előzd meg a meglepetéseket?
Már a szerződéskötéskor gondolkodj reálisan a vételárról, és tedd meg a B400E adatlapon szükséges nyilatkozatokat pontosan. NAV-levél érkezésekor gyors reagálás szükséges, és érdemes előzetes hitelbírálatot és előzetes értékbecslést kérni a finanszírozótól. A statisztikai értékbecslés gyors és gyakran ingyenes lehet, de nem minden banki helyzetben vehető igénybe. Ha az ingatlan állapota jelentősen változott vagy piaci környezet módosult, érdemes lehet új értékbecslést kérni.
Összegzés és gyakorlati tanácsok
A hitelbírálat és a forgalmi érték megállapítása komplex folyamat, amelyben a bank a HBÉ, forgalmi érték, JTM és egyéb tényezők alapján határoz. A fizetendő illeték a NAV döntésétől függ, és a határozat kézhezvételétől számított 30 napon belül kell teljesíteni. Mindenkinek érdemes a lehető legpontosabb adatokkal készülnie, és szükség esetén előzetes szakértői tanácsot kérnie a megelőző lépésekhez.
tags: #haz #forgalmi #ertekenek #4 #szazaleka