
Hazsnalt lakásvásárlás hitelt kizáró okok és megfontolandó tényezők
A cikk célja, hogy részletesen bemutassa, melyek azok a fő okok, amelyek miatt egy bank elutasíthat lakáshiteli kérelmet, és hogy hogyan lehet ezeket a kizáró okokat elkerülni vagy minimalizálni. Emellett áttekintést adunk az Otthon Start programról, a jelzáloghitelek típusairól, a fedezetek értékeléséről és a hitelbírálat során leggyakrabban felmerülő gyakorlati kérdésekről. A bankok egyedi elbírálást alkalmaznak, ezért nincs két egyforma helyzet: ugyanaz a lakás más és más fedezettel és feltételekkel kaphat hitelt, vagy éppen nem. A hitelintézetek célja a saját kockázatuk minimalizálása, ezért szigorú vizsgálatokat végeznek a bevételekről, kiadásokról, foglalkoztatási státuszról és a vagyontárgyakról.
Miért utasíthatnak el egy hitelfelvételi kérelmet?
Azok az ingatlanok, amelyek nem nyújtanak kellő fedezetet a bank számára, vagy amelyek forgalomképessége alacsony, gyakran kerülhetnek kizáró ok kategóriába. Az elutasítás azonban nem automatikus: a megítélés egyedi indoklást igényel, és a hitel típusa, a fedezet típusa, valamint az adós személyes körülményei is befolyásolják. A bankok minimalizálni akarják a saját kockázatukat, ezért különösen figyelnek az adós fizetési képességére és a hitelbiztosítéki értékre (HBÉ)!
A hitelkérelem elutasítása gyakran a következő okok valamelyikére vezethető vissza:
- Forgalomképesség és HBÉ alacsony értéke: az ingatlan értékének 70-90%-a lehet HBÉ, és ez bankonként eltérő lehet.
- Bizonytalan vagy nem állandó bevétel: gyakoribb a tartós, bejelentett jövedelem elvárása, különösen fizikai vagy idéntelen munkavégzés esetén.
- KHR (BAR) státusz vagy negatív múlt: a korábbi tartozások jelenléte vagy be nem jelentett mulasztások.
- Nagyobb adósságterhek jelenléte: a hitel életstílusbeli terheket okozhat a hitel törlesztése miatt.
- Megfelelés a minimális dolgozói idő és jövedelemfeltételeknek: általában minimum 3 hónap jelenlegi munkahely, de a stabilitás érdekében hosszabb várakozás ajánlott.
- Önrész hiánya vagy alacsony önrész: az önerő biztosítja a bank számára az adós belátását a hitel kockázatainak kezelésére.
Mi a helyzet az Otthon Start programmal?
Az Otthon Start program kifejezetten olyan ingatlanok finanszírozására szolgál, amelyek lakhatásra alkalmasak és önállóan forgalomképesek. Ebben a konstrukcióban a hitel fix 3%-os kamattal érhető el, és célja, hogy a jogosultak könnyebben jussanak lakáshitelhez a piaci körülményekhez képest kedvezőbb feltételek mellett. A program során is fennállnak feltételek és kivételek, például Tb-jogviszony igazolása és a tulajdonlási korlátok figyelembe vétele. Az adóstárs lehet például házastárs vagy közeli hozzátartozó, de nem lehet élettárs.
Fontos, hogy az Otthon Start programban a finanszírozás gyakran összetett lehet: a vételár 10% vagy annál nagyobb önerő nem feltétlenül kötelező, de a hitel előfeltétele a megfelelés a banki és jogszabályi előírásoknak. A program célja, hogy a gyermekvállalás vagy a családi helyzet növelése esetén is legyen elérhető a finanszírozás, miközben a finanszírozó bankok is kedvező feltételekkel kínálják a hitelterméket.
Ingatlanfedezet és értékelés
Jelzáloghitelnél a bank az ingatlanfedezetet értékeli. Az értékbecslést egy kifejezetten erre kijelölt értékbecslő végzi, és a helyszíni szemle során figyelembe veszik az ingatlan elhelyezkedését, állapotát, jogi helyzetét és forgalomképességét. A forgalmi érték a piaci ár, amelyért az ingatlant adott időpontban el lehetne adni. A hitelbiztosítéki érték (HBÉ) pedig általában a forgalmi érték 70-90%-a, amit az értékbecslő állapít meg, és a bank ezt követően meghatározza a felvehető hitel összegét. A bank végső soron a hitelbiztosítéki értéket veszi alapul a hitelösszeg és a jelzálogjogi bejegyzés meghatározásakor.
További fontos mutató a HFM (Hitelfedezet Mutató): forinthitelek esetén a kitett összeg nem haladhatja meg az ingatlan forgalmi értékének 80%-át. Bizonyos esetekben ez 90%-ra is növelhető 10%-os önerő esetén. A fedezet aránya és az érintett ingatlanok száma mind befolyásolja a végső hitelösszeget.
Hitelkonstrukciók és futamidők
A jelzáloghitelek két fő típusa van: lakáscélú jelzáloghitel és szabad felhasználású jelzáloghitel. A lakáscélú változatból finanszírozható például a lakásvásárlás, a felújítás, a korszerűsítés vagy a telekvásárlás, míg a szabad felhasználású jelzáloghitel bármire felhasználható, de ezt a bank kevésbé kedvező feltételekkel adhatja meg, mivel a cél és a felhasználás nehezebben ellenőrizhető. A lakáscélú jelzáloghitel maximális futamideje általában 30 év, a szabad felhasználású jelzáloghitelnél is 30 év lehet.
Értékbecslők és a bank által közölt adatok alapján a hitel összegét a fedezet értéke és a hitelcélnak megfelelő konstrukció alapján határozzák meg. A hitel folyósításának ideje és a teljes THM függ a kezdeti költségek (pl. értékbecslési díj, közjegyzői díjak) és a szerződésben meghatározott díjaktól is. Akciók és promóciók keretében a bankok gyakran elengedik vagy csökkentik egy részük kezdeti költségeit.
Önerő, adóstárs és állami támogatások
A magyar jogszabály alapján a jelzáloghitelek esetében az önerő minimuma jelenleg 20% lehet, de több esetben előfordulhat, hogy ennél magasabb önrészre van szükség. Bizonyos feltételek mellett 10% önerővel is igényelhetők lakáshitelek, például állami támogatásokkal összekötve vagy bizonyos jogszabályi környezetben, de ez nem kötelező minden bankra és minden konstrukcióra. Az adóstárs bevonása növeli a hitel összegét és a kifizetődés biztonságát, azonban az adóstársnak is teljes vagyon-élethelyzet társas felelősséget vállal.
állami támogatások közül érdemes megemlíteni a CSOK-ot (csok-hitel és CSOK Plusz), a falusi CSOK-ot, a Babaváró hitelt és a munkáshitel opciókat, amelyek mind a lakásvásárlást és a családtámogatásokat segítik. A konstrukciók feltételei és összegei a körülményektől függően változhatnak, és 2026-ban is előfordulhatnak új rendelkezések. Az Otthon Start és az Otthon Start plusz (amennyiben rendelkezésre álló keret) támogatott hitelekkel segítheti a családokat a lakásvásárlás finanszírozásában.
Öröklés és adóstársi felelősség
Ha a hitel felvétele után tragédia történik, és a hitel továbbra is fennáll, akkor a hitel öröklése a családra hárulhat. Az örökös visszautasíthatja a hagyatékot, vagy ha több a tartozás, mint a hagyaték értéke, akkor az adósság visszautasítása csak bizonyos feltételek mellett lehetséges. A hitel törlesztésének folytatása tehát a családi környezetre is hatással lehet, és ezt a lehetőséget figyelembe véve érdemes hitelfedezeti életbiztosítást kötni, hogy a hitel ne legyen terhes a családra. A hitelfedezeti életbiztosítás olyan csomag, amely a hitel összegével egyezik meg és a futamidő alatt állandó marad, vagy csökkenő összegben is elérhető lehetőség (pl. csökkenő összegű biztosítás).
Életkor, jövedelem és KHR
Az életkor és a jövedelem is alapvető szempont a hitelbírálat során. A legtöbb bank 18-65/70 év közötti igénylőt fogad el, és az adóstárs esetében több banknál felmerülhet, hogy az adóstárs lejáratkor betöltött életkora meghaladhatja a 75. évet, feltéve, hogy az adós nem tölt be 75‑öt. A KHR státusz pozitívnak mondható, ha nincs negatív adósság; azonban egyes bankok engedékenyebbek lehetnek passzív KHR esetén is, különösen a lakáshitel kalkulátor számára. A jövedelem igazolása alapfeltétel, amely lehet munkabér, vállalkozói jövedelem, nyugdíj, vagy egyéb jogszabály által engedélyezett bevételi forrás.
A hitelösszeg meghatározásakor a Jövedelemarányos Törlesztési Mutató (JTM) szabályozza, hogy a nettó jövedelmed hány százalékát teheted ki a havi törlesztőrészletnek. A JTM korlátot a bankok kötelesek alkalmazni, és szigorúbbak is lehetnek saját szabályaik alapján. A hitelhez szükséges dokumentumok között gyakran felmerül a bankszámlakivonat másolatok bekérése is, hogy a hitelnyújtó megismerje a jövedelmi és kiadási szokásokat.
Gyakorlati tippek a hitelbírálathoz
- Válassz ki több bank ajánlatát és hasonlítsd össze a THM-et, a díjakat és a lehetőségeket (előtörlesztés, kedvezmények, adóstársi lehetőségek).
- Érdemes legyen egy jelentős, megalapozott önerő a vételárból a sikeres hitelbírálathoz.
- Készülj fel a kezdeti költségekre (értékbecslési díj, közjegyzői díj, hitelbírálati díj) és az egyéb szerződéskötési költségekre.
- Takaríts meg a kiadásokból hitelkérelem előtt, és kerüld a nagyméretű, nem feltétlen szükséges kiadások egyidejű finanszírozását.
- Ha több hiteled van, figyelj a teljes törlesztőrészletre (JTM); a hitelnyújtó ezt figyelni fogja.
- Ha adóstársat veszel bevonni, biztosítsd, hogy ő is megérti és vállalja a teljes felelősséget a visszafizetésért.
- Készülj fel az ingatlan fedezetének alapos ellenőrzésére: tulajdoni lap lekérdezése, értékbecslés, és az ingatlan állapotának felmérése.
Infografika: Hogyan dől el egy lakáshitel megítélése?
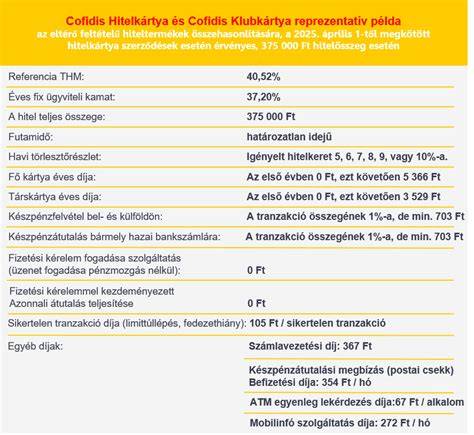
Fontos kérdések és válaszok
Lehet-e vályogházra hitelt felvenni? Lehet-e zártkerti ingatlanra lakáshitelt kapni? Egy 1/2-es tulajdonrészre fel lehet-e venni lakáshitelt? A cikkben szereplő válaszok alapján a bankok általában megkérik a fedezetként felajánlott ingatlan tehermentességét, a teljes tulajdoni lapot, és a megfelelő értékbecslést ahhoz, hogy a hitel összegét meghatározhassák. Bizonyos esetekben a vályogház vagy zártkerti ingatlan is elfogadható lehet, de ez bankonként változik, és jellemzően speciális feltételekhez kötött.
A jelzáloghitelnél fontos a cél meghatározása: lakáscélra legyen-e, vagy szabad felhasználású jelzáloghitelt vegyünk fel. Lakáscélú jelzáloghitel esetén kedvezőbb feltételek érhetők el, mint a szabad felhasználású változatnál. A későbbi korrekciók és átalakítások, az előtörlesztés lehetőségei és a különböző díjak mind befolyásolják a végső költségeket.
Kitérő a hitelfedezet és a biztosítások témaköréből
Hitelfedezeti életbiztosítás ajánlott lehet, hogy a hitel kockázatait és a család pénzügyi terheit csökkentse. A biztosítási konstrukciók közé tartozik a biztosított összeg, amely megegyezik a fennálló hitel összegével, és a futamidő alatt változtatható lehet a biztosítás típusa (állandó vagy csökkenő összegű). A törlesztésvédelmi biztosítások is részei lehetnek a csomagoknak, amelyek a rokkantság, munkanélküliség vagy betegségek esetén is védelmet nyújtanak. Ha tragédia történik, a biztosítás segíthet abban, hogy a család ne legyen anyagi terhek alatt a hitel visszafizetésével kapcsolatban.
Összefoglaló és személyre szabott segítségkérés
Spórolj időt és pénzt! Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat. A lakáshitel kiválasztása összetett feladat: a kamatokon és törlesztőn túl figyelembe kell venni a díjakat, előtörlesztési lehetőségeket, állami támogatásokat és az egyéni körülményeket. A hitelintézetek igyekeznek a legjobb ajánlatokat nyújtani, de a személyes helyzet elemzése elengedhetetlen a biztonságos és fenntartható finanszírozáshoz.
Ezért nem tudod megvenni álmaid ingatlanját - bankmonitor.hu
tags: #hazsnalt #lakasvasarlas #hitelt #kizaro #okok
Népszerű bejegyzések:
- Földhivatali bejegyzések alapján a szabadon álló házak definíciója
- Budapest: Csonttollú utca fejlesztései és piaci kilátások
- Hogyan építsünk padlásfeljárót lépésről lépésre?
- Hektáronkénti terméseredmények Magyarország regionális bontásban
- Társadalmi-gazdasági különbségek és a magyarországi lakáspiac