
Hitel kiutalás jelzálog folyamata lépések dokumentumok feltételek átutalás ideje
A lakáscélú jelzáloghitel igénylése több lépésből álló folyamat, melyben a dokumentumok összegyűjtése, az értékbecslés, az adó- és jövedelemigazolások, valamint a földhivatali bejegyzések meghatározó szerepet játszanak. A hitel kiutalásáig vezető út hosszú, de gondos tervezéssel és a szükséges feltételek pontos teljesítésével végigvezethető.
A dokumentumokra és az értékbecslésre vonatkozó előkészületek
A hitel igényléséhez számos dokumentum szükséges, a legfontosabbak közé tartozik a munkáltatói jövedelemigazolás, a bankszámla kivonatok és NAV kimutatások. Ha minden dokumentum megérkezik a bankhoz, kiküldi az értékbecslőt, hogy az ingatlan értékét igazolja. Az értékbecslést jellemzően az eladó koordinálja, de előfordulhat, hogy a vevő és az eladó időpont-egyeztetéssel dolgozik a megvalósításán. A földhivatal a tulajdoni lapon bejegyzéseket végez, és az ingatlan fedezettségének biztosítását is megalapozza a folyamat.
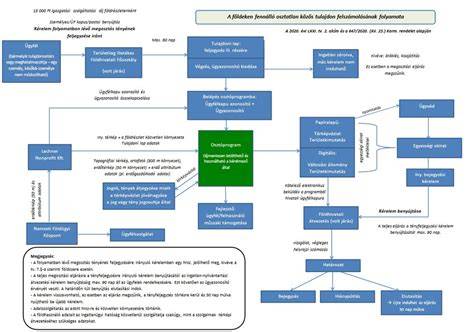
Jogszabályi előírások és a szerződéskötés előtti pihenőidő
A törvényi előírások értelmében egy héttel az aláírás előtt meg kell kapnunk a szerződést, hogy legyen idő az olvasásra. Teljesíteni kell minden feltételt a hitel folyósításához. A hitel kiutalásához a Földhivatal bejegyzéseit el kell végezni, és az ingatlanon aktuális bejegyzéseknek meg kell felelniük a valóságnak.
Hitelcélnak és fedezetnek megfelelő konstrukciók
A hitel összege függ a háztartás nettó jövedelmétől és az ingatlan forgalmi értékétől, amelyet az értékbecslő állapít meg. Minden esetben ingatlanfedezet szükséges, és maximum 3 ingatlanfedezet adható be egy hitelügylethez. A fedezetként szolgáló ingatlanoknak Magyarország területén lennie kell, per-, teher- és igénymentesnek. Az önerő kötelezően nem kötelező, de a bank maximum a fedezet forgalmi értékének 80%-áig ad hitelt, és a hitelbiztosítéki érték 100%-át is figyelembe veszi. A hitel összege nem lehet több mint 150 millió Ft, és nem haladhatja meg a fedezet értékbecslő által meghatározott érték 80%-át vagy a hitelbiztosítéki értéket 100%-ban, továbbá a vételár 100%-át, ha egy ingatlanfedezet esetén ez megegyezik a hitelcéllal, akkor a vételár 80%-a.
Bevétel és kötelezettségek igazolása, adóstársak
A hitel pozitív elbírálásának alapfeltétele a megfelelő jövedelem igazolása, amely során igazolni kell a teljes nettó jövedelmet, a meglévő hiteltartozásokat és a havi törlesztőrészleteket. A jövedelem növelhető adóstársak és kezesek bevonásával. Egy hitelügylethez maximum 3 ingatlanfedezet adható be, és az önerő elhagyhatja a fedezet 80%-át. Azonban az önerő továbbra is szükséges lehet, mivel a bank maximum a fedezet forgalmi értékének 80%-át tudja finanszírozni.
Fizetési és konstrukciós lehetőségek
Igénylés előtt adhatunk be írásos szándékot az előtörlesztésre, amennyiben a hirdetmény szerinti díj megfizetése megtörtént. Lakásépítés finanszírozása esetén saját kivitelezés vagy vállalkozói generál kivitelezés is szóba jöhet. Lakásfelújításra kiterjedő finanszírozás is lehetséges. A konstrukciók között lehet lakáscélú hitel, amelyhez saját és/vagy társbiztosíték szükséges, és a fedezetérték alapján határozzák meg a hitel összegét. A bank hatodik hónapban felülvizsgálja a kedvezménykategóriát, és ha a feltételek nem teljesülnek, a kedvezmény megszűnik, így a kamat a megszokott mértékre emelkedhet.
Értékbecslés, biztosítás és közjegyzői okirat
Az értékbecslési díj bankonként eltérő lehet, általában 40-50 ezer Ft körül. A fedezetül felajánlott ingatlanokra vonatkozó ellenőrzést a bank végezze, amit 30 napnál nem régebbi tulajdonilap-másolattal és 60 napnál nem régebbi térképmásolattal támogat a bank. Szerződéskötés közjegyzői okiratba kerül, ezért közjegyzői díj is felmerül. A folyósítási feltételek teljesítését követően a bank a kölcsönösszeget a számlán keresztül utalja, és a folyósítási jutalék a hitelkérelem Hirdetményében meghatározottak szerint kerül felszámításra. A hitelhez szükséges további biztosítás kötelezően megkötendő, amelyet a bank javára engedményeznek.
Folyósítási idő és értékelési időtáv
A hitel folyósításának időtartama az adott hitel típusától, a banktól és az igénylés módjától függ. A hitelbírálat többnyire 1-3 hét, míg a szerződés aláírása és az engedményezések összhangba kerülése után a folyósítás 2-5 munkanap között történhet. Az építési hitelek esetében a folyósítás szakaszosan történik a készültségi fokoknak megfelelően. Minősített fogyasztóbarát lakáshitelek esetén a bírálat legfeljebb 15 munkanap, de egyéb hitelek esetében ez akár 30-60 nap is lehet. A hitel végleges kiutalása a fedezet és a hitelfelvételi feltételek teljesülése után történik.
- A dokumentumok gyors és hiánytalan benyújtása felgyorsítja a folyamatot.
- Az értékbecslés és a földhivatali bejegyzések időigényesek lehetnek.
- A KHR státusz és a meglévő kölcsönök ellenőrzése befolyásolja a döntést.
- A folyósítás előtti végső egyeztetések és az önerő igazolása szükséges.
GYAKORI KÉRDÉSEK A folyamatokról
- Mennyi idő alatt folyósítják a lakáshitelt? Általában 4-6 hét az átfutási idő, a bírálat 2-3 hét, a szerződéskötés kb. 1 hét, a tényleges folyósítás pedig 2-3 munkanap.
- Mi gyorsítja a folyósítást? Online igénylés, előzetes hitelbírálat, a teljes dokumentáció előzetes elkészítése és a bankkal való aktív együttműködés.
- Építési hitelek esetében a folyósítás szakaszos, a készültség mértékéhez igazítva történik.
- Mi az első lépés a lakáshitel igénylésében? Előzetes hitelbírálat kérése és a teljes dokumentáció előkészítése.
Mit csinál egy hitelfeldolgozó? Mi a jelzáloghitel-feldolgozás? 🤔🏠 (Hitelfeldolgozás alapjai)
Összefoglaló lépések a hitelfelvételben
- Előkészítés: gyűjtsd össze a munkáltatói igazolást, bankszámlakivonatokat, NAV kimutatásokat, és készítsd elő a személyazonosító okmányokat.
- Előzetes hitelbírálat: kérj egy első becslést a jövedelmi és adózási lehetőségekről.
- Értékbecslés: rendeld meg az ingatlan értékbecslését és a szükséges költségeket.
- Fedezet és vagyonbiztosítás: vállald be az ingatlanfedezetet és köss vagyonbiztosítást a bank javára engedményezve.
- Szerződéskötés és közjegyzői okirat: írd alá a kölcsönszerződést közjegyzői okiratba foglalva.
- Folyósítás: teljesítés után a bank kiutalja a hitelösszeget, előre egyeztetett feltételek szerint.
tags: #hitel #kiutalas #jelzalog
Népszerű bejegyzések:
- Huszár utca 4 lakásos társasház: befektetési lehetőségek és árváltozások
- Hogyan védjük a rejtvények megfejtéseinek jogait?
- Belsoépítészeti terv lakás: lépések az álomotthonért
- Budapesti Berbeado raktar X kerület – konténeres raktározás előnyei
- Forster központban zajló elovasárlás jogi keretei és gyakorlati példák