
Hitelfelvétel ingatlanfedezet nélkül: lehetőségek, korlátok és útmutatók
A jelzáloghitelek - mint amilyen az Otthon Start, a CSOK Plusz vagy éppen egy piaci lakáshitel is - fontos elvárás, hogy a megvásárolni kívánt ingatlant elfogadja a bank ingatlanfedezetként.
Hiszen ez lesz a garancia arra, hogy a bank mindenképpen hozzájut a kihelyett pénzéhez.
A BiztosDöntés.hu szakértőinek tapasztalatai szerint azonban mind többször fordul elő, hogy egy ingatlan nem lehet fedezet egy lakáshitelnél.
A leggyakoribb elutasítási ok az, hogy az épület a tulajdoni lap szerint nem lakóingatlan, de egy engedély nélküli építés, bővítés vagy átépítés is problémákat okozhat.
De mi lehet ilyen helyzetben a megoldás?
Lakáshitel igénylésnél sokan futnak bele abba a problémába, hogy a kiszemelt ingatlant a bank nem fogadja el fedezetként.
Ennek több oka is lehet.
Az egyik gyakori ok, hogy az ingatlan a tulajdoni lapon nem lakásként vagy lakóházként van feltüntetve, hanem nyaraló, üdülő, hétvégi ház, esetleg valamilyen vállalkozási célú ingatlan, például gazdasági épület, telephely vagy üzem.
Az is előfordul a BiztosDöntés.hu szakértői szerint, hogy egy ingatlan részben lakásként, részben irodaként funkcionál, ami ugyancsak nem minden esetben megy át a banki hitelbírálaton.
Bonyolítja a helyzetet, hogy a banki gyakorlatok nem azonosak.
Akadnak közülük olyanok, amelyek bizonyos feltételekkel megfinanszírozzák például egy zártkerti ingatlan, egy üdülő vagy éppen egy építési telek megvásárlását, míg máshol ez automatikus elutasítást jelent.
A támogatott hitelek esetében, mint amilyen az Otthon Start és a CSOK Plusz is, annyiban más a helyzet, hogy itt jogszabályban rögzítették, hogy milyen típusú ingatlan építését, vásárlását lehet velük finanszírozni.
Mindkettő kizárólag lakható állapotú lakás, lakóház, tanya vagy birtokközpont vásárlására vagy építésére fordítható, de az Otthon Startnál további kikötés, hogy a lakásnak vagy a lakóháznak belterületen kell lennie.
Nem elegendő ugyanakkor feltétlenül, hogy megfelelő elnevezés szerepeljen a tulajdoni lapon, a hitelezhetőségnek még számos egyéb akadálya lehet.
Ilyen például, ha az építés, bővítés vagy átalakítás engedély nélkül történt, vagy ha az engedélyek meg is voltak rá, a folyamatot nem vitték végig, netán nem tüntették fel az ingatlannyilvántartási térképen.
Ugyanez a helyzet akkor is, ha engedély nélkül lett elbontva egy épület vagy épületrész, mert ez is meghiúsíthatja a hitelfelvételt.
Hasonlóra lehet számítani akkor is, ha egy osztatlan közös tulajdon esetében nincs használati megosztási megállapodás, esetleg jogilag rendezetlenek a közművek.
Egy sor probléma természetesen az adásvételt megelőzhető, így az adott ingatlan hitelezhetővé válhat, de ha erre nincs mód, akkor más megoldást kell keresni.
Ha a megvenni kívánt ingatlan fedezetnek nem megfelelő, például ipari ingatlanként van nyilvántartva, ártéren van, vagy jogilag rendezetlen a helyzete, akkor se piaci, se támogatott hitelt nem kapsz rá.
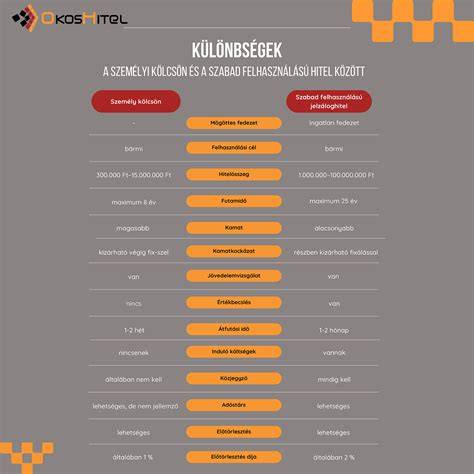
Ha van másik, fedezetként bevonható ingatlanod, akkor ebben az esetben egy szabad felhasználású jelzáloghitel lehet a megoldás, hiszen így a bank bebiztosítja magát, te pedig arra költöd a pénzt, amire szeretnéd.
Ezek kamata ugyanakkor jóval magasabb lehet a lakáscélú hitelekénél - 8,55 - 11,50 százalék -, így magasabb lesz a havi törlesztő, illetve az igényléshez is nagyobb jövedelmet kell tudnod igazolnod.
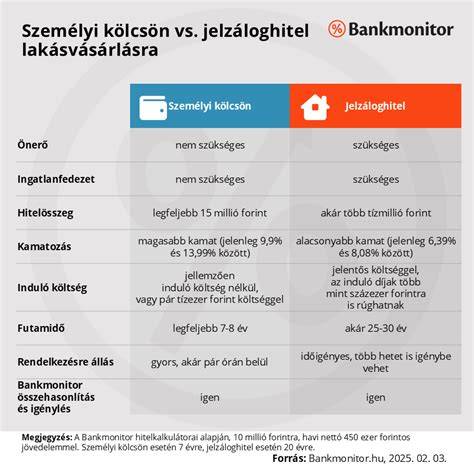
Ha elegendő 10-15 millió forint hitelösszeg a kiszemelt, lakáshitellel nem finanszírozható lakás megvásárlásához, akkor akár személyi hitelből is megoldható a dolog.
A BiztosDöntés.hu gyűjtése szerint hét bank már akár 12 millió forint fedezetlen hitelt is ad, de négy pénzintézet - Erste, OTP, CIB, K&H - akár 15 millió forintig is elmegy.
A támogatott hitelek között is van olyan, amelyik ingatlanfedezet nélkül felvehető, a felhasználást illetően pedig nem kötik meg az adós kezét.
One ilyen a Babaváró hitel, amely az első 5 évben mindenképpen kamatmentes, ha pedig ezen idő alatt legalább egy gyerek születik, akkor a futamidő végéig az is maradhat.
Az akár 11 millió forint összegű hitelhez ráadásul hitelelengedés is kapcsolódhat, ha második és harmadik baba is születik.
A munkáshitel is felhasználható lakáscélra, bár ennek maximális összege mindössze 4 millió forint.
Ám, ha párban igénylik, akár 8 millió forinthoz is hozzá lehet jutni kamatmentesen.
Mindkét támogatott konstrukció kombinálható egymással, mint ahogy akár személyi kölcsönnel együtt is igényelhetők, így már viszonylag jelentős hitelösszegre lehet szert tenni ingatlanfedezet nélkül is.
Természetesen ennek feltétele, hogy az igénylők teljesítsék a támogatott hitelek személyi feltételeit, valamint elegendő igazolt jövedelmük legyen, ami elbírja az összes hitel havi törlesztőjét.
A fenti cikkben szereplő megállapításokat a Biztos Döntés Kft. a releváns tények és körülmények lehető leggondosabb szakmai értékelése alapján igyekezett megfogalmazni.
Ebből adódóan a fenti írás nem tényközlés, hanem a Biztos Döntés Kft. A személyi kölcsön továbbra is az egyik legnépszerűbb és leggyorsabban elérhető hitelforma Magyarországon.
Nem szükséges hozzá ingatlanfedezet, szabadon felhasználható, és általában pár napon belül folyósítják.
De ki vehet fel ma személyi hitelt és mekkora összegre számíthat?
A legfrissebb MNB kamatstatisztikai adatok szerint 2025 szeptemberében 32 619 új személyi kölcsön szerződés született összesen 106,3 milliárd forint értékben.
Vagyis az átlagos személyi kölcsön összege több mint 3,2 millió forint.
De ki számára és milyen feltételekkel érhető el ez az összeg?
Melyik bank a legolcsóbb most?
Hogyan érdemes elindulni?
Egy személyi hitel igénylése már-már gyerekjátéknak tűnhet, hiszen a papírmunka minimális, akár online is elintézhető, de ha nem vagy rutinos, akkor számos buktató felütheti a fejét.
Az alapvető feltételeken túl a bankoknál eltérő elbírálás alá eshet egy ugyanazon hiteligénylő, például más és más hitelösszegre lehetsz jogosult vállalkozói vagy épp külföldi jövedelemmel.
A Bankmonitor személyi kölcsön kalkulátorával ellenőrizheted, milyen feltételekkel és hol érhető el a számodra szükséges összeg, majd az összehasonlítást követően adataid megadásával szakértői segítséggel mehetsz végig a hitelfelvételi folyamaton.
Személyi kölcsönt Magyarországon minimum 300-500 ezer forinttól akár 10-15 millió forintig igényelhetsz.
A jövedelemtől függ ugyanis első sorban hogy ki mekkora kölcsönt kaphat.
A bankok többsége jelenleg az aktuális nettó minimálbért (2025-ben 193 382 forint) tekinti a legkisebb elfogadott jövedelemnek.
A jövedelemarányos törlesztőrészlet-mutató (JTM) szerint a havi törlesztőrészlet legfeljebb a nettó jövedelem 50-60%-a lehet, attól függően, hogy a jövedelem eléri-e a havi 600 ezer forintot.
Arra is érdemes figyelni, ha már van más, meglévő hiteled.
Emellett a futamidő kiválasztása is megér egy misét.
Jellemzően szükséges, hogy legalább 3 hónapja bankszámlára érkezzen igazolt jövedelem.
Általánosságban a magyar alkalmazotti jövedelmet minden bank elfogadja, míg a készpénzes vagy külföldi jövedelmek elfogadása jelentősen változó.
Ha valaki kölcsönzött munkavállaló, vagy határozott idejű szerződéssel rendelkezik, arra is speciális feltételek vonatkoznak, a bankok eltérő módon kezelik ezeket az eseteket is.
Mindkét jövedelemmel három bank, a CIB, az Erste és az UniCredit Bank ajánlata a befutó, érdemes lehet tehát első körben ezeknél a bankoknál próbálkozni.
Az összehasonlítás azért is kulcsfontosságú, mert a legkedvezőtlenebb ajánlat választásával 300 ezer forint jövedelem esetén (3 millió forintra) összesen 1 417 693 Ft-ot, míg 600 ezres jövedelemmel 876 444 Ft-ot bukhatunk a teljes visszafizetésben a legolcsóbb ajánlathoz képest.
A személyi kölcsönök legnagyobb előnye, hogy szabad felhasználásra igényelhetők, vagyis nem kell a banknak igazolni, hogy mire fordítottuk a kapott összeget.
A szabad felhasználhatóság rendkívül rugalmas lehetőség, hiszen akár lakásfelújításra, autóvásárlásra vagy egyéb nagyobb kiadásokra is felhasználható a kölcsön.
Más a helyzet akkor, ha meglévő hitelünket/hiteleinket szeretnénk kiváltani egy új személyi kölcsönnel.
Ilyen hitelkiváltáskor a bankok általában hasonló kamatot kínálnak, viszont fontos, hogy ezt a célt jelezzük a banknak, mert így a korábbi hitel törlesztőjével nem számolnak a jövedelemvizsgálatnál.
Ez megkönnyíti és átláthatóbbá teszi a hitelfelvételt, amellett, hogy elsődleges célja a törlesztés könnyítése.
Így érdemes elindulni.
A személyi kölcsön felvétele előtt fontos, hogy mindenki átgondolja, mekkora összeget tudna visszafizetni.
Az átlagos hitelösszeg 3 millió forint körül van, ami sokféle cél - például otthonfelújítás, autóvásárlás vagy régi adósságok kiváltása - finanszírozására elegendő lehet.
Indulásként érdemes megkeresni a legkedvezőbb ajánlatot, és időben tájékozódni a feltételekről és az esetleges rejtett költségekről.
A hitelszakértők segítenek kiválasztani a leginkább megfelelő bankot és hitelkonstrukciót.
Mire igényelhetünk szabad felhasználású hitelt?
A személyi kölcsönök legnagyobb előnye, hogy szabad felhasználásra igényelhetők, vagyis nem kell a banknak igazolni, hogy mire fordítottuk a kapott összeget.
És amellett sem mehetünk el szó nélkül, hogy az is igénybe veheti, aki nem szeretne ingatlanfedezetű kölcsönt igényelni, vagy nem tud felajánlani megfelelő ingatlant fedezetként.
A szabad felhasználhatóság rendkívül rugalmas lehetőség, hiszen akár lakásfelújításra, autóvásárlásra (autóhitel) vagy egyéb nagyobb kiadásokra is felhasználható a kölcsön.
Vannak ugyanakkor olyan személyi hitelek is, amelyek kifejezetten lakásfelújításra vagy autóvásárlásra szólnak, de ezek kamata nem feltétlenül alacsonyabb érdemben, ezért érdemes mérlegelni a korlátozott felhasználás előnyeit és hátrányait.
Más a helyzet akkor, ha meglévő hitelünket/hiteleinket szeretnénk kiváltani egy új személyi kölcsönnel.
Ilyen hitelkiváltáskor a bankok általában hasonló kamatot kínálnak, viszont fontos, hogy ezt a célt jelezzük a banknak, mert így a korábbi hitel törlesztőjével nem számolnak a jövedelemvizsgálatnál.
Ez megkönnyíti és átláthatóbbá teszi a hitelfelvételt, amellett, hogy elsődleges célja a törlesztés könnyítése.
Így érdemes elindulni.
A hitel igénylésének 2 alapvető feltétele, hogy Ön vagy adóstársa rendelkezzen:
rendszeres, igazolható, legalább 3 hónapja fennálló havi jövedelemmel, melynek összege eléri a havi nettó 214 000 forintot, ésegy olyan ingatlannal, ami a hitel fedezete lehet.
A hitel céljától függően a hitel igénylésének lehetnek további feltételei, melyekről munkatársaink tájékoztatják Önt a hitel igénylése előtt.
Igen, de ez a jelzáloghitel igénylésére megnyitandó számla ingyenes, és korlátozottan, csak a hitel törlesztésére használható.
A bank törlesztési számlaként, olyan OTP Bank Nyrt-nél vezetett lakossági számla meglétét írja elő, amelynek számlavezetési díja - amennyiben a számla kizárólag a jelzáloghitel törlesztéséhez szükséges pénzeszközök elhelyezését szolgálja - a számláról történő kölcsöntörlesztés miatt - 0 Ft/hó, továbbá amelyről a folyósított kölcsön törlesztésének beszedése is díjmentes.
A kölcsön törlesztési számlájául az OTP Bank Nyrt-nél vezetett más lakossági számla is nyitható, vagy már meglévő más lakossági számla is kapcsolható.
Szlovákiából származó külföldi alkalmazotti jövedelmet fogadunk el.
A GYES-t és a GYED-et önállóan nem fogadjuk el jövedelemként, így ha Ön csak ilyen bevétellel rendelkezik, akkor egyedül nem kaphat hitelt.
Megoldás lehet egy olyan adóstárs bevonása, aki rendszeres, igazolható, legalább 3 hónapja fennálló, megfelelő havi jövedelemmel rendelkezik.
A családi pótlékot önállóan nem fogadjuk el jövedelemként, így ha Ön csak ilyen bevétellel rendelkezik, akkor egyedül nem kaphat hitelt.
Megoldás lehet egy olyan adóstárs bevonása, aki rendszeres, igazolható, legalább 3 hónapja fennálló havi jövedelemmel rendelkezik.
A hiteligénylők jövedelme legfelhőbb akár 50 százalékig vagy 60 százalékig terhelhető hitellel, az összegtől függően.
forintot.
Ha a hitel futamidejének végéig Ön betöltené a 75. életévét, bevonhat további biztosítékot.
További biztosíték lehet:a kölcsön futamidejére és összegére szóló hitelfedezeti életbiztosítás, vagyegy olyan adóstárs, aki a futamidő végéig nem tölti be a 75. életévét, és rendelkezik legalább havi nettó 214 000 forint igazolt jövedelemmel.
Ha Ön mulasztással vagy visszaéléssel szerepel a Központi Hitelinformációs Rendszerben (régen BAR-lista), akkor nem tudunk Önnek hitelt nyújtani.
Igen, kaphat.
Ingatlanfedezetű hitelt új és használt lakás vásárlására, ház építésére, bővítésre, korszerűsítésre, felújításra, hitelkiváltásra és szabad felhasználásra igényelhet.
A tetőtér beépítés bővítésnek számít.
Tetőtér beépítésén egy új emeletszint kiépítését értjük, melynek eredményeként a tetőtérben új helyiségekkel vagy egy önálló lakrésszel bővül az ingatlan.
A hitel fedezetéül elfogadható ingatlanokra szerkezeti megkötés nincs, viszont csak olyan ingatlant tudunk elfogadni, ahol az ingatlan tulajdonjogalakásvásárlás esetében az eladó,építési hitelezésben részt vevő felek a hiteligénylő vagy a ráépítést engedélyező javára van bejegyezve.
A hitel fedezete lehet: lakóház, udvarba nem épített terület (belterületi építési telek), hétvégi ház, üdülő, üdülőtelek, társasházban vagy szövetkezeti házban lévő lakástársas üdülőnél külön tulajdonban álló üdülőgarázs (kizárólag pótfedezet lehet) gépkocsitároló, tároló (kizárólag lakáscélú hitelek esetén, lakásvásárlási hitelcélnál, ha a lakással együtt vásárolja meg ugyanabban az adásvételi szerződésben).
Csak akkor tudunk hitelt nyújtani, ha Ön rendelkezik egy meghatározott összegű önerővel.
Azaz Önnek a saját pénzéből kell fedeznie azt az összeget, ami a hitelen felül még hiányzik az ingatlan megvásárlásához.
A saját pénzén kívül az önerő lehet lakáscélú megtakarítás vagy állami támogatás is (pl. Falusi CSOK).
Lakáshitel esetén legalább 20% önerőre van szükség.
Megfelelő plusz fedezet bevonása mellett az ingatlanok értékétől függően akár önerő nélkül is kaphat hitelt.
Igen, megfelelő plusz fedezet bevonása mellett az ingatlanok értékétől függően akár önerő nélkül is kaphat hitelt.
A foglaló a kötelezettségvállalás jele, amit szerződéskötéskor a vevő ad át az eladónak.
A foglaló összege beleszámít a vételárba.
Mértékét a törvény nem határozza meg, de általában a vételár 10 százaléka.
Ha a szerződés meghiúsul a vevő hibájából, akkor a foglalót elveszíti, ha az eladó hibájából, akkor az eladó a foglalót kétszeresen fizeti vissza.
Ha olyan okból hiúsul meg a szerződés, amelyért egyik fél sem felelős vagy mindkét fél felelősséggel, a foglaló visszajár.
Az adásvételi szerződésben a felek megállapodhatnak abban, hogy a vevő a vételárat a szerződésben megjelölt időpontokban és részletekben fizeti meg.
Az előleg a vételár első részlete, amit a teljes vételárba bele kell számítani.
Ha a szerződés meghiúsul, akkor a már megfizetett előleg minden esetben visszajár a vevőnek.
A foglaló és az előleg közti alapvető különbség, hogy az előleg minden esetben visszajár a vevőnek, ha meghiúsul a szerződés, a foglaló viszont nem minden esetben.
A kölcsön elbírálása
Igen, már a tájékoztatás során kérheti a díjmentes, előzetes hitelbírálatot.
Az Ön által megadott adatok alapján a bírálat során 90 százalékos pontossággal meg tudjuk mondani, hogy Ön kaphat-e hitelt, és ha igen, mennyit.
Az előzetes hitelbíráltot az Ön által megadott adatok alapján adjuk, mely adatok igazolására a hitelkérelem benyújtásakor van szükség.
A hitelkérelem beadása után fog megtörténni az ingatlan értékének megállapítása és a hitelbírálat.
Ez az időszak kb. 3 hét, mely során a tanácsadója fogja tájékoztatja Önt a következő lépésekről.
A kölcsön folyósítása
Mielőtt átutaljuk a kölcsön összegét, Önnek teljesítenie kell a kölcsönszerződésben foglalt folyósítási feltételeket és a szerződések alpján közjegyző előtt egyoldalú kötelezettségvállaló nyilatkozatot tegyen.
A hitel fedezetéül szolgáló ingatlanra vonatkozó, a bank által előírt feltételeknek megfelelő lakásbiztosítással és OTP lakossági folyószámlával, amiről a hitelt törleszti, és amelyre megadta a kölcsön törlesztésére vonatkozó megbízást.
Ezenkívül gondoskodjon arról, hogy be legyenek fizetve a kölcsön folyósításával összefüggő banki és a jelzálogjog, valamint elidegenítési és terhelési tilalom bejegyzésének földhivatali költségei.
A folyósítás részletes feltételeiről munkatársaink a szerződéskötés során részletesen tájékoztatják Önt.
A hiteligénylés beadását követően a tanácsadója tájékoztatja Önt a hitelbírálat eredményéről.
Az összeget a kölcsönszerződésben foglaltak szerint utaljuk el (pl. lakásvásárlás esetén az eladónak, a vételár utolsó részleteként).
Ez a ház készültségi fokától függ.
A folyósítás előtt Önnek helyszíni szemlét kell kérnie, mely során ellenőrizzük az építkezés előrehaladtát és készültségi fokát.
A kölcsön törlesztése
Igen, szerződésmódosítás keretében van rá lehetősége, de számoljon vele, hogy a szerződésmódosításnak díja van.
Igen, Önnek lehetősége van részleges vagy teljes összegű előtörlesztésre.
Számoljon vele, hogy az előtörlesztésnek van díja, és bizonyos esetekben szükség lehet a hitel igénylésekor igénybe vett akció keretében elengedett díjak megfizetésére is.
Kérjük, a részletekről tájékozódjon munkatársainál!
Hitelkiváltás
Igen, más banknál felvett ingatlanfedezetű hitelét kedvezőbbre cserélheti bankunknál.
Megnézem a részleteket
Kedvezmények
Kedvezmények: Lakáshitel igénylése esetén bankunknál Ön kedvezményt kaphat a bankunkhoz utalt jövedelme után.
Időszakos akcióink keretében bizonyos kezdeti díjakat is elengedhetünk.
Az aktuális akcióinkról tanácsadónk fogja tájékoztatni Önt a hitel igénylésekor.
Szerződésmódosítás
A kölcsönszerződés módosítására akkor van szükség, ha változás történik az alábbiakban: fedezet, futamidő, kötelezettek személye.
Szerződésmódosításkor a megkötött kölcsönszerződésben és a vonatkozó üzletági üzletszabályzatban foglaltak az irányadóak.
Ha az Ön (vagy egyéb kötelezett) kérése miatt van szükség a szerződésmódosításra, akkor a szerződésmódosítási díjat Önöknek, azaz a kötelezetteknek kell megfizetnie a vonatkozó hirdetményekben és üzletszabályzatban foglaltak szerint.
További esetleges díjak, melyeket a kötelezetteknek kell megfizetnie: közokirat-módosítási költségek, a kölcsönt biztosító fedezetek módosításához kapcsolódó földhivatali költségek.
Kérjük, érdeklődjön munkatársainál a részletes díjakról és költségekről!
A hitelt eredetileg folyósító bankfióknál, illetve bármelyik lakáshitelezéssel foglalkozó bankfiókunkban, ha ezen igényét írásban jelzi felénk.
Ügyintézőink segítenek a szükséges papírok kitöltésében.
Azt nevezzük kötelemváltozásnak, amikor a hitel adósainak vagy egyéb kötelezetteinek személyében történik változás (pl. meglévő kötelezett kiengedése, új kötelezett bevonása).
Azt nevezzük tulajdonihányad-változásnak, amikor a hitel fedezetéül felajánlott ingatlan tulajdonrészében van változás (nőhet vagy csökkenhet is).
Azt nevezzük fedezetkivonásnak, amikor a hitel fedezetét képező ingatlanok közül az egyik tehermentesítésre kerül, és többé nem lesz a hitel fedezete.
Társasház-alapítást követően a bank javára bejegyzett jelzálogterheket a hitel fedezetét képező ingatlanról a létrejött vagy módosult külön albetétre jegyezzük át.
Ráépítés esetén a hitel fedezetéül szolgáló telken egy új lakóházat építenek.
Tájékoztatóban találhatóak.
Ingatlanfedezet nélkül vennél fel akár 15 millió forint hitelt? Akkor a személyi kölcsön lehet a megoldás, ám a jövedelem itt kritikus kérdés.
Megnéztük, mire számíthatnak az alkalmazottak, a nyugdíjasok, a külföldön dolgozók vagy éppen azok, akik készpénzben kapják a fizetésüket.
A helyzet egyáltalán nem egyszerű, így mindenképp érdemes lehet hitelszakértő segítségét kérni, aki megkeresi számunkra az elérhető legjobb ajánlatot.
Azzal mindenki tisztában van, hogy csak akkor kapunk kölcsönt, ha rendelkezünk megfelelő jövedelemmel, amiből azután szerződés szerint törleszthetünk.
Ennél gyakoribb azonban, hogy valaki a fizetésének egy részét kapja így meg. Ebben az esetben a bankok kizárólag a hivatalos jövedelmet veszik figyelembe, így előfordulhat, hogy emiatt nem hitelképes valaki, vagy ha az, csak kisebb hitelösszegre számíthat.
Az igazolt nettó jövedelem nagysága nem csak azt határozza meg, hogy kapunk-e hitelt, hanem azt is, hogy ha igen, milyen kamattal.
A bankok ugyanis kedvezőbb feltételekkel adnak kölcsönt azoknak, akik jobban keresnek, hiszen ők könnyebben képesek kigazdálkodni a havi törlesztőket.
Ha például 3 millió forint szabad célú, ingatlanfedezet nélkül felvehető személyi kölcsönre volna szükségünk 5 éves futamidőre, akkor 200 ezer forint nettó jövedelemmel 12,63% lesz a legkedvezőbb THM, míg 500 ezer forint keresettel 11,73% a legalacsonyabb ajánlat.
Legalább 3 teljes hónapja kell az adott munkahelyen dolgoznunk ahhoz, hogy hitelképesek legyünk, vagyis, ha a magasabb bér miatt váltunk, akkor legalább ennyi időt várnunk kell, hogy kölcsönt vehessünk fel.
A külföldi jövedelem elméletileg jól hangzik, hiszen a legtöbb pozícióban többet lehet keresni a nyugati országokban - és egyre inkább nem csak ott -, mint Magyarországon.
Ez akár a hitelképességre is jó hatással lehet, a helyzet azonban nem ennyire egyszerű.
Találtunk azonban olyan pénzintézetet is, amelyik kizárólag az osztrák és német jövedelmet fogadja el, míg máshol a szlovák jövedelem is esélyes.
Elvárás, hogy az igénylőnek legyen magyarországi lakcíme, de bizonyos esetekben az lehet, hogy magyar adóstárs is bevonásra kerüljön a szerződésbe.
Az öregségi nyugdíj kifejezetten jól hitelezhető jövedelemnek számít, hiszen kiszámítható.
Így aztán az idősek, amennyiben a nyugdíjuk összege megfelelő nagyságú, könnyen hitelhez juthatnak.
Kizárólag a korhatár jelenthet problémát.
Itt arra kell figyelni, hogy az adós életkora a futamidő végén nem haladhatja meg az adott bank által meghatározott értéket, ami 65 és 72 év között lehet.
Mindenképpen jó hír, hogy csaknem minden bank elfogadja elsődleges jövedelemnek az egyéni vállalkozásból származó jövedelmet, ám az általuk meghatározott feltételek már nagyon nem azonosak.
Mindenhol elvárás ugyanakkor a legalább egy lezárt teljes üzleti év, így ha tavaly nyáron indult el egy vállalkozás, akkor bizony csak 2025-től lesz csak hitelképes.
A jövedelmet a NAV jövedelemigazolásból számítják ki a bankok, ennek veszik majd az egy tizenketted részét.
Ha valaki társas vállalkozás tulajdonosaként jut csak jövedelemhez, akkor kevesebb bank jöhet szóba, így ebben az esetben különösen célszerű szakértő segítségét kérni.
Számít az ingatlankiadásból származó bevétel?
Sokan vásárolnak Magyarországon ingatlant befektetési célból, a bárbeadásból származó bevétel pedig szép summát jelenthet.
Ugyanakkor a bankok egy része egyáltalán nem számol vele, de ahol igen, ott is csak kiegészítő jövedelemként.
Fontos természetesen, hogy az ingatlan bérbeadása törvényes legyen, hiszen a bevételnek a NAV jövedelemigazoláson, az SZJA bevalláson és a bankszámlakivonaton egyaránt látszódnia kell.
A lakáshitelek jelzáloghitelek, ami azt jelenti, hogy a hitelt nyújtó bank jelzálogjogot jegyeztet be a fedezetül felajánlott ingatlanra.
Spórolj időt és pénzt! Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat.
Az ingatlanfedezet ugyanis egy biztosíték, ha az adós nem törleszti a hitelét a kölcsönszerződésnek megfelelően, akkor a bank úgy juthat a pénzéhez, hogy értékesíti a felajánlott ingatlant.
A bank jelzálogjoga a tulajdoni lapra is rákerül.
Amikor a bank kiküldi az értékbecslőt, tulajdonképpen az ő szakvéleménye az, ami meghatározza, hogy a fedezetül felajánlott ingatlannak mekkora az értéke a bank számára.
Ha olyan ingatlanod van, vagy olyat szeretnél megvenni hitel segítségével, amit nem fogadnak el fedezetként a bankok, akkor is van néhány lehetőséged, hogy kölcsönhöz juthass.
A személyi kölcsön gyakorlatilag bármire felhasználható, így arra is, hogy ingatlant vegyél a segítségével.
A személyi kölcsönt az igényléstől számítva pár nap alatt megkaphatod, a bankszámládra kerülő összeggel szabadon rendelkezhetsz.
Ugyan a személyi kölcsönöket magasabb kamattal kínálják a bankok, mint a lakáshiteleket, de általában rövidebb a futamidejük, és törlesztőrészletük végig fix a futamidő alatt.
Azonban a személyi kölcsönök felvétele is ugyanolyan nagy horderejű döntés, mint a lakáhiteleké, hiszen a törlesztőrészleteket minden hónapban fizetni kell.
tags: #hitelfelvetel #ingatlanfedezet #nelkul
Népszerű bejegyzések:
- HRSZ az ingatlan azonosításához Veszprém megye területén
- Cedrusliget Lakas Arak: kialakítási jellemzők
- Az ingatlanpiac aktuális lehetőségei Sándor Attila társasház esetében
- Pécel belterületén kétlakásos luxusingatlan, 2×372,91 m², összesen 745,82 m² lakóterület
- Hogyan válasszunk átmenő kilincses erkélyajtót? – útmutató a műanyag ablakok és ajtók kategóriában