
Illetékek számviteli elszámolása: gyakorlatias útmutató a magyarországi könyvelésben
Az alábbi cikk a beérkezett keresztproblémákat és példákat összegzi a vagyonszerzési és egyéb illetékek számviteli kezeléséről, különös tekintettel a 2020-2021-es évek tapasztalatára és a kapcsolódó jogi módosításokra. A tematikát a Számviteli Levelek számai adják, melyekből kiindulva bemutatjuk, hogyan kell helyesen könyvelni és időben elhatárolni az illetékeket, milyen határidőket érdemes figyelembe venni, és milyen összefüggések vannak a bekerülési érték, az vagyonszerzési illeték és a cégérték (goodwill) között.
A bekerülési érték és az vagyonszerzési illeték kapcsolata
A bekerülési érték részét képezi a vagyonszerzési illeték is. Amennyiben az illeték megállapítása a beszerzés következtében történik, vagy a vagyonszerzési illeték összegét a határozat alapján állapítják meg, ezt az összeget a bekerülési érték részévé kell tenni. Ha a határozat csak később érkezik, és a korrekció szükségessé válik, az illetéket a kalkulált összegben kell könyvelni, a tényleges összeg alapján pedig módosítani kell 2016-os számviteli módosításoknak megfelelően. Az ellentmondásos esetekben a 2016-os módosítások értelmében a cégérték kimutatása csak akkor lehetséges, ha a megvásárolt eszközöket és kötelezettségeket tételesen állományba vették.
Gyakorlati tétel: vagyonszerzés és illeték könyvelése
- Könyvelés: a vagyonszerzési illetéket az eszköz bekerülési értékébe kell bevonni. Amennyiben a határozat mérlegkészítés után érkezik, a 2005-2006 közötti időszakban felmerülő vagyonszerzési illetéket is figyelembe kell venni, és szükség esetén az adott év mérlegét korrigálni kell.
- Megvalósult értékesítés és illeték: ha az illetéket az értékesítést követően állapítják meg, a költségként (ráfordításként) könyvelés jellemző, illetve időbeli elhatárolás érhető el a mérlegben.
- A bekerülési érték ráfordításkénti elszámolása attól függ, hogy a vásárolt ingatlant ténylegesen hasznosították-e vagy sem.
Az új tag belépése és tőkebevonás hatása
Ha egy 3 millió forint törzstőkéjű kft-be 1 millió forint törzsbetét megfizetésével új tag érkezik, és a társasági szerződés alapján az üzletrész aránya a törzsbetétek arányának megfelelően 25 százalék, akkor a 2021. májusi döntés alapján a tranzakció könyvelhető-e a 2020-as mérlegben? Ebben az összefüggésben a jogszabályi és számviteli háttér alapján fontos megvizsgálni, hogy a cégérték és a tőketartaléki tételek hogyan alakulnak át a mérlegben és hogyan kapcsolódnak a vagyonszerzési illetékhez.
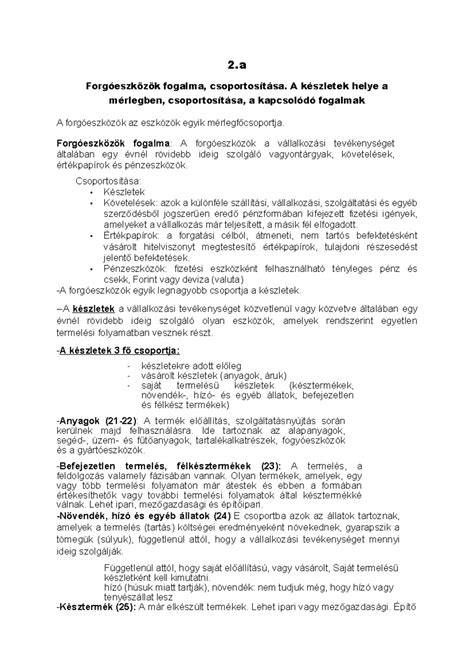
Népszerű kérdések a Brexit hatásairól és a külföldi fióktelepek költségeiről
Brexit hatására az angol vállalat magyarországi fióktelepe áttekintés szerint mentesülhet a 2020-as év könyvvizsgálata alól bizonyos feltételek mellett, ezt a Számviteli Levelek #447 és #448 számokban tárgyalták. Ugyanakkor a konkrét adózási és könyvelési megállapítások függnek a számviteli politikától és a kiválasztott adózási módszertanoktól.
A tao-törvény és a kisvállalkozások
A Taoalany kisvállalkozás 2021-től átlép a KIVA hatálya alá. Az utolsó taós adóévben, 2020-ban ugyancsak felmerülhet a kérdés: alkalmazható-e a Tao-törvény 7. paragrafusa? A 2020-as évre vonatkozó előírásokat és az adóalap növelő bevételeket részletesen tárgyalja a témát vizsgáló cikksorozat.
Kriptovaluta és bevezetett kereskedelmi tevékenységek
Ha egy kft. kriptovalutával kíván kereskedni, és saját jövedelmét is abban kívánja kivenni, ez a döntés jelentősen befolyásolja a bevételi és költségoldali könyvelést, valamint az adózási szempontokat. A cikk a lehetséges megoldásokat és kockázatokat vázolja fel a számviteli kontextusban.
A takarékosság és a készletnyilvántartás kérdése
A hipaalap kiszámításához figyelembe kell venni a szokásos piaci árra való kiegészítés miatti korrekciót? A válasz összetett: a korrekciót akkor érdemes figyelembe venni, ha az összeg a bekerülési érték részévé válik és a készlet nyilvántartási eljárásában jelentős hatással jár.
Értékvesztés és követelések: elhatárolás és minősítés
Az értékvesztést a követelés könyv szerinti értéke és a várhatóan megtérülő összeg közötti különbözet alapján számítják ki, ha a különbözet tartós és jelentős. Ha a vevő minősítése alapján a megtérülő összeg jelentősen meghaladja a könyv szerinti értéket, a korábbi értékvesztést visszaírással csökkentik. Ezek a gyakorlatok mind a mérlegkészítés pontosságát és a pénzügyi jelentések megbízhatóságát szolgálják.
Ingatlanforgalmazás és illetékek időzítése
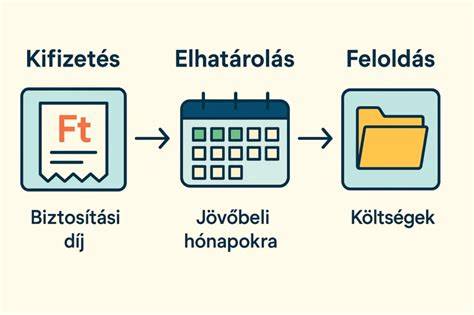
Egy ingatlanforgalmazással foglalkozó Kft. 2005-ben értékesített ingatlanjai után illetéket szabtak ki. 2006-ban fizette ki az összes érintett illetéket. A vitában felvetődött, hogy ez költségként melyik évre tartozik? A közönséges megközelítés szerint a 2005-ös év költsége, hiszen a határozat és a kötelezettség már ebben az évben megjelent a könyvekben. Amennyiben a határozat mérlegkészítés után érkezett, mérleghelyesbítés szükségességét kell vizsgálni, és a 2006-os mérlegben kötelezettségként átvezetni. Ugyanakkor a határozat tényleges kiszabása és a tényleges összeg is befolyásolja a végső döntést, és az eltérések kezelése mérleghelyesbítéshez vezethet.
Jogi és számviteli összefüggések
Az illetékekkel kapcsolatos vállalkozói könyvelés során a hatályos rendeletek és a számviteli törvény rendelkezései határozzák meg a bekerülési érték, az illeték és az adóalap közötti összefüggéseket. A 14/1991. (V.21.) PM rendelet és az azt módosító rendeletek példákat és részleteket adnak a számlakeretek, az elszámolások sorrendje és a bevallások menetéről. A mikroszinten végzett példák segítenek a könyvviteli tételek pontos megfogalmazásában és a jogszabályok közötti összhang megteremtésében.
Gyakorlati összegző táblázat
| Tétel | Könyvviteli hatáskör | Megjegyzés |
|---|---|---|
| Vagyonszerzési illeték összege | Bekerülési érték része | Igazolt összegről beszélünk; ha határozat későn érkezik, korrigálható |
| Új tag belépése és tőkeváltozás | Értékfeloldás a mérlegben; a törzsbetét és üzletrész aránya befolyásolja a cégértéket | Megfontolandó a 2020-as mérlegre történő átvezetés |
| Értékvesztés követelésekre | Követelés értékvesztés | Minősítés alapján a megtérülés becslése |
| Illetékhivatal határozatának bevétele | Kötelezettség vagy ráfordítás | A határozat érkezési ideje eldönti az elszámolási időpontot |
Összefoglaló
Az illetékek számviteli elszámolása összetett feladat, amelyben a bekerülési érték és az illeték közötti összefüggéseket, a határidőket, a mérlegkészítés időpontját és a jogszabályi módosításokat együttesen kell vizsgálni. A fent bemutatott példák és hivatkozások alapján a könyvelők és vállalkozások képesek lehetnek a jogszabályi előírásoknak megfelelő, időben és összegszerűen pontos elszámolásokra. A Brexit hatásai, a KIVA és a cégérték számítási elvei pedig további finomhangolást igényelnek a mindennapi gyakorlatban.
tags: #illetek #szamviteli #elszamolasa