
Ingatlanárak és jelzáloghitel válság Európában: Magyarország példája a reáliák fényében
Az ingatlanpiaci hitelezés Európában több párhuzamos valóságot mutat: Nyugat-Európában a háztartások jelentős része hitelből finanszírozza a lakhatást, míg a posztszocialista térségben a saját tulajdonú, jelzáloghitel nélküli ingatlanok dominálnak. Az eltérő fejlődés mögött történelmi, társadalmi és gazdasági tényezők sorozata húzódik meg: privatizáció öröksége, devizahitelezési válságok, és a bankokkal szembeni bizonytalan attitűd.
Minél jobbra áll egy ország gazdasági-társadalmi tengelyen, annál fontosabb a hitelezés a lakáspiacon, és minél feljebb halad egy ország, annál több háztartás él tehermentes, saját tulajdonú ingatlanban. A két tengely metszéspontja az EU-s átlagokkal adódik: saját tulajdonban élő háztartások jelzáloghitel nélkül EU átlag: 44,1%; GDP-arányos lakáshitel-állomány EU átlag: 35%.
Különösen Magyarországra és a közép-kelet-európai régióra jellemző, hogy az EU-átlagnál magasabb a jelzáloghitel-nélküli saját tulajdon aránya, miközben a GDP-arányos lakáshitel-állomány alacsony. Ennek hátterében ott rejlik a rendszerváltás utáni privatizáció öröksége: az állami bérlakások tömeges átalakulása készpénzes, hitelmentes tulajdonná, illetve a devizahitelezési válságok - amelyeket a lakosság sokszor árnyalatként őriz a kollektív emlékezetében. Ugyanakkor az adatok a mediterrán országokra is érvényesek: ott is az EU-átlaghoz hasonlóan magas a saját tulajdon (jelzáloghitel nélkül), de a GDP-arányos lakáshitel-hitelállomány alacsonyabb.
Magyarország: privatizáció és devizahitelezés nyomában
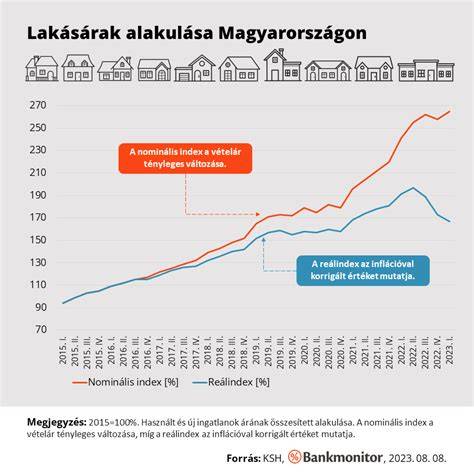
Magyarországon az elmúlt másfél évtizedben olyan drágulást láttunk a lakáspiacon, amely megrázó nemzetközi összehasonlításban is figyelembe vehető. Az Otthon Start Program és államilag támogatott hitelek új keresleti hullámot indítottak el, de a piaci szerkezetet továbbra is torzítják a túlzott állami beavatkozások és a megosztott hitelezési piac problémái. A lakásárak történelmi csúcsokra kerültek, a panelek négyzetméterárai meghaladták az 1 millió forintot Budapesten, miközben a külső finanszírozás aránya szinte minden területen megemelkedett.
A GDP-arányos lakáshitel-állomány Magyarországon az EU-ban az egyik legalacsonyabb maradt 2024-ben (9% alatti érték), miközben a jelzáloghitel nélküli saját tulajdon aránya az országban a legmagasabbak közé tartozik. Ennek oka részben a devizahitelezési tapasztalatokban, részben pedig a társadalmi beidegződésekben rejlik, amelyek szerint a lakhatás biztonsága elsősorban a tehermentes tulajdonban keresendő. A privatizációs hullám nyomán az állami bérlakások nagy része a lakosság kezébe került, gyakran jelzáloghitel nélkül, ami hosszú távon bebetonozta a saját tulajdon védelmének preferenciáját.
2005-2008 között Magyarországon a devizahitelek aránya meredeken nőtt, a lakáshitel-állomány pedig jelentősen bővült. A 2008-as válság kitörése után a devizahitelek teherhordó szerepe kiemelkedően magas volt, és a pénzügyi sokk mély nyomokat hagyott a lakosság pszichéjében. Az IMF-hitelkeret és a bankrendszer állapotának megoldatlansága tovább erősítette a bizalmatlanságot a bankokkal és a hitelfelvétellel szemben.
Jelenleg a magyar lakáspiacon olyan szerkezet van kialakulóban, amelyben a figyelem középpontjába a finanszírozás kerül: a támogatott hitelek aránya az összes lakáshitel között az előző évhez képest közel nyolcszorosára nőtt, ami szerkezeti problémákat is okozhat a költségvetés és a fenntarthatóság szempontjából. A piac azon a kérdésen inog, hogy a közepes jövedelmű háztartások számára a felvehető hitelösszeg elegendő-e a lakásvásárláshoz, és hogy a támogatások mennyire növelik-e a hosszú távú fenntarthatóságot.
Piaci felvetések: árak, tranzakciók és a jövedelmi visszaesés
A tranzakciószámok és az árak 2021-2025 között jelentősen változtak: a Covid-19 okozta sokk után 2021-2022-ben jelentősen megugrott a piac, majd 2024-2025-ben is megfigyelhető volt a drágulás, miközben a tranzakciók száma mérséklődött. A budapesti átlagárak a használt lakások körében közel 1 millió forint/négyzetméter fölé emelkedtek, Budán pedig például az 1,5 millió forintot is megközelítették. A panelek továbbra is népszerűek a kiszámíthatóságuk és a relatív megfizethetőség miatt, de egyes területeken és projektek között a különbségek nőnek, és a korábbi árkülönbségek fokozatos korrekciókra adhatnak okot.
A vidéki piac is jelentős dinamikát mutat: 10-30%-os áremelkedést észleltek az elmúlt években, különösen olyan térségekben, ahol ipari beruházások indultak el (például BMW, BYD gyárak környéke). Az infláció és a kamatszintek alakulása szintén erősen befolyásolja a piacot: a lakáscélú hitelkihelyezés volumene 2025-ben történelmi rekordot ért el (1950 milliárd forint), és a támogatott hitelek aránya a piaci hitelállományon belül 80%-ot közelítette.
Jelzáloghitel- és megtakarítási mintázatok
Az adatok szerint a hitelfelvétel növekedése nem feltétlenül jelenti a hitelképesek számának növekedését: egyre több lakásvásárló veszi fel a hitelt úgy, hogy az önerő és a hitel összege együtt a fenntarthatósági korlátokat feszegeti. A legjobb keresetűek aránya dominálja a hitelfelvételeket, miközben a középosztály és a kevésbé jövedelmes rétegek egyre inkább kiszorulnak a piacról. A jelzáloghitelezés és a lakásárak közötti szoros kapcsolat a jövőben is meghatározó marad.
A 2026-os pénzügyi stabilitási jelentések szerint a hazai hitelezés még mindig egészséges, a lakosság hitelállománya GDP-arányosan viszonylag alacsony, és érzékeny a gazdaság állapotára, de a válságokból fakadó szerkezetátalakulás erőteljesebb felügyeletet és kockázatkezelést igényel.
Mi várható a jövőben?
A szakértők szerint a jelenlegi inflációs környezet és a jegybanki kamatkörnyezet bizonyos mértékű visszarendeződést ígér, de hosszú távon a lakásárak stagnálása vagy mérsékelt növekedése lehet a várható trend. Az állami támogatások további szerepet játszhatnak a belépési küszöbök csökkentésében és a fiatalok társadalmi mobilitásának növelésében, feltéve, hogy a költségvetés fenntartható marad. A lakáspiacot továbbra is a kereslet és a kínálat dinamikája fogja meghatározni, valamint a piaci és fiskális politika közti egyensúly.
Gondolatok a felelős hitelekről és a hosszú távú fenntarthatóságról
Fontos hangsúlyozni, hogy a hitelfelvétel komoly pénzügyi elköteleződést jelent. Egy jelzáloghitel évtizedekre meghatározza a háztartások mozgásterét, ezért elengedhetetlen a tudatos tervezés, a kockázatok felmérése és a hosszú távú pénzügyi stabilitás biztosítása. A piacnak meg kell találnia az egyensúlyt a tulajdonbiztonság és a mobilitás között, hogy a fiatalok és a középosztálybeli háztartások számára is hozzáférhető legyen a lakhatás a fenntartható gazdasági növekedés érdekében.
Az Otthon Start program és a hozzá kapcsolódó intézkedések lehetőséget adhatnak egy olyan növekedési pályára lépni, amely a tulajdon biztonságát megőrzi, ugyanakkor növeli a társadalmi mobilitást. Ugyanakkor a költségvetés fenntarthatósága és a hitelpiac egészségének megőrzése érdekében szükség van a konstrukciók alapos monitorozására és a kockázatok mérésére.
A magyar lakáspiac dinamizmusát továbbra is a struktúrák és a külső tényezők kölcsönhatása alakítja. A jelenlegi helyzet egy olyan lehetőséget is kínálhat, ahol a piac fokozatos átjárást nyer a nyugat-európai hitelezési gyakorlatokra, miközben megőrzi a tulajdonbiztonság alapelveit. A jövő lakáspolitikájának célja tehát lehet egy olyan megközelítés, amely a biztonságot és a megfizethetőséget egyensúlyban tartja, elősegítve a fenntartható növekedést.
Statikus adatok a témáról
- A GDP-arányos lakáshitel-állomány Magyarországon 2024-ben kb. 8-9% volt, eközben a jelzáloghitel nélkül élő háztartások aránya a legmagasabbak között volt.
- A 2005-2008 közötti devizahitelezési boom és a 2008-as válság után a forint- és devizahitelek aránya jelentősen átalakította a hitelfelvételi mintákat.
- A 2025-ös adatok szerint a használt ingatlanok négyzetméterára és a megvásárolható terület vagyontárgyak nagysága növekvő tendencia, miközben a bérlési piac egyre kevésbé marad meghatározó.
tags: #ingatlan #arak #jelzaloghitel #valsag