
Ingatlan bérbeadás és adózási szabályok szemlézése
Az ingatlan-bérbeadás aktuális szabályai alapján a magánszemély ingatlantulajdonos a bérbeadást végezheti egyéni vállalkozóként vagy más keretek között is. A bevétellel szemben elszámolható az értékcsökkenés és a felújítási költség, az értékcsökkenés pedig 2-6% közötti éves kulccsal számolható. Az adózás az összevont adóalap részeként történik, kivéve, ha egyéni vállalkozóként végzett tevékenységként számolók egyik adózási útját választják.
A bérbeadás adózási alapelvei
Magánszemélyként a bérbeadásból származó jövedelem minden esetben az összevont adóalap része, és önálló tevékenységből származó jövedelemként adózik utána. A termőföld bérbeadásból származó bevétel adómentes, ha az öt évet eléri a haszonbérbeadás időtartama. A kifizető az adóelőleget a kifizetést követő hónap 12. napjáig vallja be és fizeti meg; ha a magánszemély nem kifizető, negyedévente kell bevallania és megfizetnie az előleget. Az adó mértéke 15%, és az EHO 14% lehet a 1 millió forintos küszöb feletti jövedelem esetén. A fenti rendelkezések alapján a jövedelmeket többféleképpen lehet megállapítani: a 10%-os költséghányad alkalmazásával vagy a tételes költségelszámolás révén.
10%-os költséghányad és tételes költségelszámolás
A 10%-os költséghányad lényege, hogy a bevétel 90%-át tekintjük jövedelemnek, tehát például egy 3 000 000 Ft éves bérleti díjbevételnél a költség40 000 000 Ft adóalap-jóváítás érdekében 300 000 Ft költségnek minősül. Ezzel a módszerrel nem kell minden költséget igazolni, és gyorsan kiszámítható az adó. Ha ezt választják, az értékcsökkenést és egyéb igazolt költségeket nem lehet külön érvényesíteni. Tételezett költségelszámolás esetén viszont az ingatlan fenntartásával kapcsolatos költségeket igazolni kell.
Példák a bevételek és költségek összefüggéseire: ha a bérleti díj havi 250 000 Ft (éves 3 000 000 Ft), a 10%-os költséghányad 300 000 Ft vagy 405 000 Ft adózási hatást okozhat az adott körülményektől függően. A tények alapján a tételes költségelszámolás esetén az ingatlan bekerülési értéke és év szerinti értékcsökkenési kulcs adóalap-jelentésében is megjelenik.
Számlázás és adószám kérdése
Magánszemély ingatlan-bérbeadóként adózási szempontból lehet adószám nélkül is, ha adómentes tevékenység kerül benyújtásra. Ha a bérlő számlát kér, vagy a bérbeadó szeretne számlát kiállítani, adószám szükséges. A bevételekről és költségekről célszerű nyilvántartást vezetni. A korábbi években az EHO fizetési kötelezettség megszűnt, de a szociális hozzájárulási adó (Szocho) szabályait mindig ellenőrizni kell az aktuális év alapján.
ÁFA és szálláshely-szolgáltatás
A lakás- és üzletbérbeadás alapvetően Áfa-mentes tevékenység, de a bérbeadó dönthet úgy, hogy áfás tevékenységként folytatja a bérbeadást. Ebben az esetben előzetesen nyilatkozni kell, és ezt 5 évig nem lehet felülvizsgálni.
Cég és magánszemély közötti kapcsolatok
Cég bérbe adattat magánszemélytől: a bérbeadó magánszemély jövedelmét a bérlő cégnek kell bérszámfejtenie, havonta SZJA-előleget vonnia. A kifizető által levont adóelőleg mértéke a bevétel 16%-a. A bevétel megállapítását a magánszemély választása szerint végezheti el tételes költségelszámolással vagy 10%-os költséghányaddal. A 16%-os SZJA és a 14%-os EHO terhelés a jövedelem éves összegére vonatkozik, de csak ha az éves jövedelem meghaladja az 1 millió forintot.
Magánszemély magánszemélyként történő bérbeadás esetén a kifizető köteles az SZJA és EHO előleget levonni, ha a bérbeadó bérbeadással egyáltalán nem vállalkozó. A magánszemélynek negyedévente kell bevallania az előleget, és éves SZJA-bevallásában kell rendeznie az adókötelezettséget. A bérbeadás tárgyi adómentesség alá esik az Áfa törvény szerint.
Szálláshely-szolgáltatás részletei
A szálláshely-szolgáltatás rövid időre szóló bérleti viszony, amely adószám birtokában üzemeltethető, és be kell szerezni a szükséges engedélyeket. A bérbeadó két adózási lehetőség közül választhat: tételes átalányadózás vagy önálló tevékenységből származó jövedelemként adózás.
- Ha a magánszemély bérbeadása Áfa-mentes, a számviteli bizonylat kiállítása is elegendő lehet.
- Az adóelőleg számítása és befizetése negyedévenként történik, és a bevallásokban rögzítésre kerülnek a bevételek és költségek.
Az ingatlan-bérbeadás adózásával kapcsolatos legfontosabb tudnivalókat összefoglaltuk: az SZJA kulcs 15%, a költséghányad és a tételes költségelszámolás két útja, az adóelőlegek és bevallások rendje, valamint az ehhez kapcsolódó különböző példák. A cikk általános tájékoztató jellegű, és az aktuális jogszabályokkal összhangban áll.
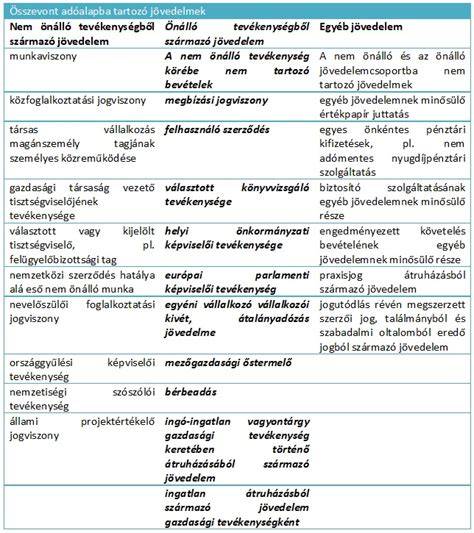
A cikkben tárgyalt összefoglalás szerint mindkét módszer alapján adózni kell, és az adó mértéke 15% SZJA mellett számolódik, amelyhez szükség lehet az előlegek és bevallások pontos teljesítésére. A bérbeadói döntés előtt javasolt mindkét módszert kiszámolni a várható éves adó tervezése érdekében, figyelembe véve, hogy az adózási szabályok időről időre változhatnak.
Ha szükséges, adható észben tartani a következő általános pontokat: nyilatkozatköteles költségek, a közüzemi díjak és rezsi áthárításának adózási vonatkozásai, valamint a bérbeadásból származó jövedelem és az adóelőlegek közötti összefüggés. Az adókötelezettségek pontos kiszámításához érdemes szakmai tanácsadást kérni, mert az aktuális jogszabályok és az egyéni körülmények befolyásolják az adóterhet.
tags: #ingatlan #berbeadas #14 #eho
Népszerű bejegyzések:
- Vác Komfort Ingatlaniroda részletes útmutató a Dunakanyarban
- NJT módosításainak hatása a mezőgazdaságra
- Házi segítségnyújtás gondozási terv kitöltése útmutató – gyakorlati tippek
- Szekszárd panel lakások kiadása: bemutató cikk
- Alapító Okirat módszertani összefoglalója a Kaoosztasmegyer Ugeto utcai társasháznál