
Ingatlan bérbeadás adózási megközelítése Magyarországon: mit kell tudni a befizetett adóelőlegről és a bevételek elszámolásáról
Magyarországon alapvetően röghöz kötöttek az emberek, saját ingatlannal rendelkeznek, ami a törvényes lakcím bejelentés miatt is indokolt. Albérletben leginkább munkavállalás vagy tanulmányok végzése miatt laknak a magyarok. Hazánkban az elmúlt években ismét komoly üzletággá fejlődött mindezek kapcsán, az ingatlan bérbeadás. Az alacsony kamatszint, a tőkével rendelkező befektetőket a banki betétek és állampapírok helyett, az ingatlanok felé terelte. Ez a befektetési forma kellően biztonságosnak bizonyult és a rekord alacsony kamatkörnyezetben jobb hozamot biztosít, mint a bankbetét vagy államkötvény.
Természetesen a tulajdonosoknak adózniuk kell a lakások bérbeadás után. Előfordulhat, hogy ez az elszámolási mód bonyolultnak tűnik, érdemes bevonni ebben az esetben egy könyvelőt segítségét, bár ez szintén költséggel jár. Természetesen a magánszemély is kötelezett bérbeadóként bizonylat kibocsátására, de számla helyett számviteli bizonylatot kell kiállítania. Az ingatlan bérbeadás adózása 2019. Korábban nagyon ellentmondásosnak bizonyult az a jogszabály, ami a bérbeadó bevételeként értelmezte azokat a rezsiköltségeket, amelyeket miután elkérte a bérlőtől, a lakás tulajdonosa fizetett be a szolgáltatónak. Sokan nem értették, hiszen ezzel a bérbeadó nem jutott valódi bevételhez, csupán azt az összeget kapta meg bérlőjétől, ami később befizetett egy az egyben és adóznia mégis kellett utána.
A jogszabályváltozások során ezeknek a rezsiköltségeknek nagy része mentesült az ingatlan bérbeadás adózása alól, hiszen ez nem minősül valódi bevételnek. Az ingatlan bérbeadás adózása folyamatosan változik. A jelenlegi nem mindennapi helyzet, amit a világ járvány okoz, természetesen kihatással van mindenre, így többek között az ingatlan piacra is akár vásárlásról akár bérlésről legyen szó. Kérdésed van? Amennyiben a bérbeadó kifizetőnek minősülő bérlővel köt szerződést tulajdonát képező ingatlan bérbeadására, akkor a kifizető köteles a bérleti díj után az adó megállapítására, annak levonására és befizetésére. A kifizetőnek az adólevonással kapcsolatban igazolás kiállítási kötelezettsége keletkezik a bérbeadó felé. Ha a kifizető számlát kérne, akkor lehetséges egy számviteli bizonylat kiállítása, amely számviteli bizonylatot a kifizető a könyveiben rögzítheti.
Az alapdokumentum így a Számviteli törvény szerinti számviteli bizonylat lesz, a Számviteli törvény 166. § (1) bekezdése valamint az Áfa törvény 165. § (1) (a) pont) alapján. Természetesen szerződést kötni kell, és a szerződésben rögzíteni is kell, hogy a kiszámlázás a számviteli bizonylat kiállításával történik. Amennyiben valamely okból a kifizető nem vonna le adóelőleget a bérleti díjból, akkor a bérlőnek továbbra is igazolás kiállítási kötelezettsége keletkezik, a kiállítandó igazolással kapcsolatban pedig fel kell tüntetnie a bérbeadót érintő és a bérbevevő által befizetendő előzetesen le nem vont adó összegét az Szja törvény 75. § (6) és (7) bekezdés, valamint az Szja törvény 46. Ha a bérbevevő magánszemély lenne, akkor a bérbeadónak kell a levont adót előlegként megfizetnie a NAV-hoz, ami annyit jelent, hogy negyedévet követő hónap 12-éig kell a befizetéseket teljesíteni. Ha a teljes negyedévben létezett a bérleti jogviszony, akkor a három hónap bevételének 15%-át kell előlegként befizetni a NAV-nak.
Fontos, hogy ezzel kapcsolatban bevallást nem kell benyújtani, csak a befizetést kell rendezni. Az ingatlan bérbeadásból származó jövedelem nem alapja a kifizető esetében a szociális hozzájárulási adónak, ezért a bérleti jogviszony nem érinti a Szocho fizetési kötelezettséget. Az adóelőleget ugyanis a kifizető számolja ki, vonja le, vallja be, és fizeti meg havonta az állami adóhatóságnak. A kifizető további kötelezettsége Art. 46. Adófizetési kötelezettséget eredményező ingatlan-bérbeadás.
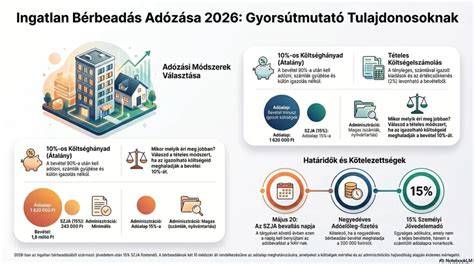
Az ingatlan bérbeadás a forgalmi adózás rendszerében az egyik olyan ügylet, amely köztudottan mentes az adó alól. Az adómentesség azonban csupán főszabály, nem abszolút jelleggel érvényesül. Vannak olyan esetek, amikor az ingatlan bérbeadási tevékenységet végző adóalanynak - saját döntése alapján vagy a törvény erejénél fogva - adófizetési kötelezettsége keletkezik. A személyi kedvezmény tekintetében a magánszemélynek írásos nyilatkozattételi kötelezettsége van, melyben összegszerűen indokolni köteles a levonás jogalapját és mértékét. A lehetséges költségelszámolást illetően, amely szintén előzetes nyilatkozatköteles a magánszemély részéről, az igazolható költségek az irányadóak a bevételi összeg (bérleti díj) 50%-ig. Ha igazolható költségek léteznek, akkor ezek csökkentik az adóelőleg alapját, de csak maximum 50%-ig. Ha nem léteznek igazolható költségek, akkor a magánszemély érvényesítheti a 10% költséghányadot, amelyhez nem kell semmilyen igazolást sem benyújtania.
A cikk áttekinti az ingatlan-bérbeadás adózásával kapcsolatos legfontosabb tudnivalókat. A leírtak általános tájékoztató jellegűek, nem minősülnek adótanácsadásnak. Mindkét módszer esetén a megállapított jövedelem után személyi jövedelemadót kell fizetni. Az SZJA kulcsa jelenleg 15%. A 10%-os költséghányad alkalmazásának lényege, hogy az ingatlan-bérbeadásból származó bevétel 90%-át kell jövedelemnek tekinteni. Például ha az éves bérleti díjbevétel 3.000.000 Ft, akkor a 10%-os költséghányad 300.000 Ft. A módszer előnye az egyszerűség: nem kell minden költséget külön számlával igazolni, és a számítás gyorsan elvégezhető. Fontos azonban, hogy a 10%-os költséghányad választásakor az értékcsökkenési leírást és az egyéb igazolt költségeket sem lehet külön érvényesíteni.
Az ingatlan-bérbeadásnál gyakori kérdés, hogy a bérlőtől átvett rezsi vagy közüzemi díj bevételnek számít-e. Vannak azonban fontos kivételek. Ha a bérleti szerződésben egyetlen fix összeg szerepel, amely tartalmazza a bérleti díjat és a rezsit is, akkor ez általában bevételként kezelendő. Tételek közé tartozik a társasház biztosítási és takarítási díja, a közös képviselő díja, a felújítási alapba fizetett összeg, a közös költség, még ha az tartalmaz is például vízdíjat, szemétdíjat, a fix összegű bérleti díj, amelyben benne van a rezsiköltség is, vagy a fix összegű költségtérítés, ha a bérbeadó átalánydíjat fizet a közműszolgáltatónak, de bérlője a fogyasztásmérő-órák állása szerint fizeti neki a rezsit. A bevételből kétféle módon állapítható meg a jövedelem mértéke az Szja tv. 10 százalék költséghányad vagy a tételes költségelszámolás. A 10%-os költséglevonás lényege, hogy a bevétel 90%-a után kell megfizetni a személyi jövedelemadót. A ház vagy lakás értéke idővel csökkenhet az amortizáció miatt, ezt 2%-os értékcsökkenési kulccsal számolhatod fel és levonhatod az adóalapodból. Bizonyos esetekben a felújítási költségek és a közvetlen költségek tételes elszámolása is lehetséges. A cikk kitér arra is, hogy a garázs vagy parkoló bérbeadása esetén adózási szempontból eltérő lehet a szabályozás, és adószám szükségessége, valamint hogy áfamentes vagy áfafizetés alá tartozó-e az adott tevékenység.
Adózás alapján a jövedelem meghatározása és a kötelezettségek
A bérbeadásból származó jövedelem az összevont adóalap része, így azt a személyi jövedelemadó bevallásában kell szerepeltetni. A magánszemély bérbeadónak általában negyedévente, a negyedévet követő hónap 12. napjáig kell megállapítania és megfizetnie az adóelőleget. Az adóelőleg alapja az adott negyedév bevételeinek összesítése, majd a választott költségelszámolási mód figyelembevétele. Ha a bérbeadásból származó bevétel kifizetőtől származik (például vállalkozás vagy jogi személy fizeti), akkor a kifizetőnek kell az adóelőleget levonnia és befizetnie. Az adóelőleg összegét a NAV-hoz kell bejelenteni és befizetni. Az ingatlan bérbeadás áfa-köteles lehet, ha az áfa törvény szerint abban az esetben folyik benne az adó és a számlázási kötelezettség is megvannak. Az adómentesség általános, de bizonyos feltételek mellett adózzon az adóalany.
Az adóalap meghatározása történhet két módon: 1) tételes költségelszámolás, amikor a bevételből ténylegesen igazolt költségeket vonják le (felújítás, karbantartás, értékcsökkenés), 2) 10%-os költséghányad kiinduló alapként, amikor a bevétel 90%-át tekintik jövedelemnek. A tételes elszámolás során csak számlákkal igazolt kiadások vonhatóak le. A 10%-os költséghányad választásával az értékcsökkenési leírást és egyéb igazolt költségeket nem lehet érvényesíteni.
Az ingatlan-bérbeadás után keletkező adóbevallás és befizetések részletezése: a jövedelem adóztatása 15%-os SZJA szerint történik. A 15%-os adókulcs a bevételre vonatkozik, a költségek csökkentik az adóalapot. A bérbeadó akkor számol fel adóelőleget negyedévente, ha az adózó magánszemély, és a kifizető felelőssége a levonás és bevallás. Azonban a bérbeadó adózása során fontos, hogy a szociális hozzájárulási adó (Szocho) nem keletkezik a bérbeadásból, hiszen az adóelőleget a kifizető számolja ki és fizeti meg.
Ha a magánszemély adószámos magánszemélyként adja ki a lakását, akkor adózási részletek szerint a bérleti díjból levonható költségek és az adóelőleg-megfizetés külön szabályozás alá esik. A garázs bérbeadásának adózási szabályai eltérhetnek a lakóingatlan bérbeadásától: adószám szükséges lehet, és az adózási mód megválasztása befolyásolja az áfás kötelezettségeket is. Az adómentes Bérbeadás esetén a számviteli bizonylat elegendő, azonban ha áfával terhelt bérbeadást hajtasz végre, akkor számlát kell kiállítani, és áfafizetés esetén számlaadó kötelezettségek is felmerülnek.
Közvetett példák a gyakorlatból
- Ha a bérleti díj fix összegben szerepel, amely tartalmazza a rezsit, akkor a bevétel nem a rezsitól független bevétel, így a kedvező 50%-ig terjedő költségelszámolás viszonylag korlátozott lehet.
- A bérbeadó nyilvántartása során fontos a bevételek és a költségek elkülönítése, a tételes költségelszámolás esetén a felmerült költségeket számlákkal igazolni kell.
- Ha a bérbeadó más településen bérbe vett lakását a saját bérbeadásához használja fel, az ott megfizetett bérleti díj elismerésre kerülhet és levonható az adóalapból a feltételek betartása esetén.
A cikkben összegzett tudnivalók alapján minden magánszemélynek érdemes mindkét módszert kiszámolnia, mielőtt döntést hozna a bevétel adózásáról. Fontos megjegyezni, hogy a jogszabályok időről időre változnak, ezért a konkrét élethelyzetnek megfelelő legfrissebb információkért érdemes NAV forrásokat és friss nyomtatványokat figyelni. A cikk általános tájékoztató jellegű, és nem minősül adótanácsadásnak.
GYAKORI KÉRDÉSEK Áttekintése
- Bevallás és bevétel: Minden ingatlan-bérbeadásból származó jövedelmet be kell vallani az összevont adóalapba? Igen, a Szja törvény szerint a bevétel az összevont adóalap része.
- Adóelőleg: Mikor kell adóelőleget fizetni? Negyedévente, a negyedévet követő hónap 12-éig.
- Adószám: Mikor szükséges adószám? Adószám szükséges lehet, ha az adóalany bérbeadó egyéni vállalkozó, garázs vagy más olyan ingatlan bérbeadásakor, amely áfás lehet, vagy ha alanyi adómentességet választottak a következő évre.
- Áfa kérdés: Mikor kell áfát fizetni? ÁFA fizetési kötelezettség felmerülhet, ha az ingatlan bérbeadása vagy garázs bérbeadása áfaköteles, illetve ha az adóalany áfakörbe tartozik.
- Költségek levonása: Milyen költségeket lehet levonni? Igazolt költségek, karbantartás, felújítás, közös költség, rezsi arányos áthárítása a bérlőre, illetve értékcsökkenés leírása.
Ha szeretnéd, finomhangolom a részleteket és kiemelve a legfontosabb számítási példákat, közvetlenül a te esetedre szabva.
tags: #ingatlan #berbeadas #miatt #befizetett #adoeloleget #melyil
Népszerű bejegyzések:
- Megáll az idő – egy kutató gyógyszerész házaspár hétvégi menedéke
- Lakóház tervezés és kivitelezés erősségei
- Érthetően a Telki szolgálom jogi és gyakorlati vonatkozásai
- Ragyogó lehetőség a XVI. kerületben: Árpádföld családi otthon patakparttal
- Tájékoztató a Deákvári Lakásfenntartó Szövetkezet tagjai számára