
Ingatlan bérleti joga: hányas számla és az adózási szabályok részletesen
Két dolog biztos az életben: a halál és az adók. A Ha eljön Joe Black című filmből is ismerős mondást mindenképpen meg kell szívlelned, ha bérbe adod a lakásodat. A bevétel utáni adózás tehát ezen a téren is magától értetődő követelmény, de senkit sem kell, hogy megriasszon egy, a kezét dörzsölő, büntetésre éhes hivatalnok fenyegető képe, mert a törvényes eljárás könnyen betartható.
Magánszemély ingatlan bérbeadása esetén kötelező a számviteli bizonylat vagy a számla kiállítása. Magánszemély ingatlan bérbeadása számviteli bizonylattal is lehetséges, ahogyan erről bővebben a Számviteli bizonylat - lakáskiadás című cikkünkben olvashatsz. Minthogy az ingatlan-bérbeadás áfamentes, számla helyett elég számviteli bizonylatot kiállítani. Ezen szerepel: sorszám bérbeadó neve, címe, adóazonosító jele, bérlő neve, bérbeadott ingatlan címe a bérlőtől átvett összeg és az az időszak, melyre vonatkozik, dátum.
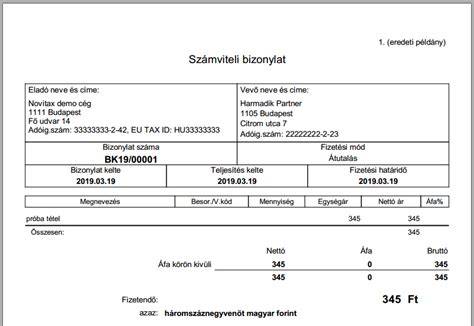
Mikor kell számlát kibocsátani és mikor elegendő a számviteli bizonylat?
Áfaköteles bérbeadás vagy garázs alanyi adómenetesen történő bérbeadása esetén számlát kell kibocsátani. Garázs, parkolóhely bérbeadása esetén adószámot kell kiváltani, a bérbeadás után áfát kell fizetni és főszabály szerint számlát kell kiállítani. Nem kell áfát fizetni és áfabevallást benyújtani, ha a bérbeadó az adószám kérésekor, vagy december 31-éig, a következő évre nézve alanyi adómentességet választ. Ezt 12 millió forint éves bevételi határig teheti meg.
Alapvetően ingatlant bérbeadni adószám nélkül, adóazonosítóval is lehet. Adószám akkor szükséges, ha a bérbeadó: egyéni vállalkozó; olyan ingatlant ad ki, például garázst, amelynek bérbeadása nem áfamentes, maga választja az áfaalanyiságot, közösségi adószám kiváltására kötelezett, számviteli bizonylat helyett számlát vagy nyugtát állítana ki. Az adószámot a bérbeadást megelőzően, a ’T101 jelű adatlapon kell kérni, legegyszerűbben az Online Nyomtatványkitöltő Alkalmazásban (ONYA) igényelhető.
Számlázási kötelezettség és adatszolgáltatás
A számlázási szabályok vonatkozásában 2019. Az Áfa tv-ben foglalt számlázási szabályok és az Szja tv. 17. § (3a) bekezdése között közvetlen összefüggés nem áll fenn. Ennek következtében teljes mértékben téves az a jogértelmezés, hogy az adószámmal rendelkező magánszemély bérbeadónak azokat a tételeket nem kell leszámlázni a bérlő felé, amelyek az Szja tv. 17. A bérbeadó által a bérleti díjon felül a bérlőre átterhelt közüzemi költségek, vagy bármely más költségek továbbra is a bérbeadás adóalapjába beletartoznak, osztják annak áfabeli megítélését.
Tekintettel arra, hogy a bérbeadás járulékos költségei a bérleti díj részét képezik, ezért az adószámmal rendelkező magánszemély bérbeadónak a bérlő felé azokat is számláznia kell. A számlázási kötelezettség szempontjából nem releváns, hogy azokat az Szja tv. szerint bevételként nem kell figyelembe venni.
Mi minősül bevételnek és mi nem?
Tudnod kell, hogy a bevételedbe, amely után az adót fizeted, nem tartozik bele az albérlet rezsi elszámolás, azaz a közüzemi szolgáltatások, rezsiköltségek díja. Nem számít bevételnek: a bérlőre áthárított, jellemzően közüzemi szolgáltatások díja, feltéve, hogy a lakás bérlője a fogyasztásmérők által mért pontos összeget fizeti meg a bérbeadónak, és a bérbeadó is a tényleges fogyasztás alapján számol el a szolgáltatóval.
Bevételnek számítanak ezek a tételek is, ha azokat a bérlő fizeti: a társasház biztosítási és takarítási díja, a közös képviselő díja, a felújítási alapba fizetett összeg, a közös költség, még ha az tartalmaz is például vízdíjat, szemétdíjat, a fix összegű bérleti díj, amiben benne van a rezsiköltség is, vagy a fix összegű költségtérítés, ha a bérbeadó átalánydíjat fizet a közműszolgáltatónak, de bérlője a fogyasztásmérő-órák állása szerint fizeti neki a rezsit.
Tudatosítani érdemes: a közös költségek, vagyis a társasházi lakók által együtt használt területek költségei ‒ pl. a garázsokkal, tárolókkal, illetve a lépcsőházzal, a lifttel vagy a kerttel kapcsolatban a bérlőd által neked fizetett összegek ‒ a rezsiköltséggel szemben viszont már a te bevételednek minősülnek az adózás szempontjából. A társasházi közös költség, mint rezsiköltség a társasházakról szóló 2003. évi CXXXIII. törvény 24. §-ában foglaltak szerint a tulajdonostársakat terheli, így a bérleti jogviszony megléte esetén sem válik a bérlő a közös költség megfizetésére kötelezetté a tulajdonos helyett a társasház felé.
Az ingatlan-bérbeadás jövedelmének kiszámítása és költségelszámolás
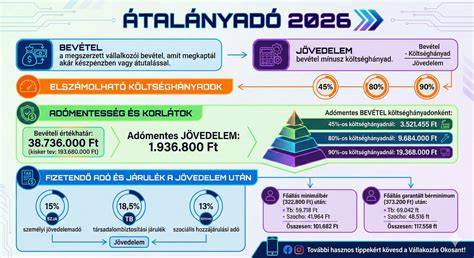
A bérbeadás jövedelme önálló tevékenységből származó jövedelemnek számít, amit az összevont adóalapba kell beszámítani a bevalláskor. A jövedelmet a bevételből, a költségek levonásával kell kiszámítani. A jövedelem nem egyezik meg a bevétellel, mert a költségeket le lehet vonni a befolyó összegből.
A jövedelemszámítás módszerei:
- 10 százalék levonása költségként: a bevétel 90 százaléka után kell megfizetni a személyi jövedelemadót. Akkor célszerű ezt választani, ha a bérbeadás nem jár kiadásokkal. Külön tételekről nem kell számlákat gyűjteni, mert a 10 százalékon felül, egyenként nem számolható el semmilyen további költség.
- Tételes költségelszámolás: ez a gyakorlatban azt jelenti, hogy a bérbeadó a bérbeadással kapcsolatban felmerült, számlával igazolt, kifizetett kiadásokat levonhatja a bevételéből. Levonható költségek: a használattal kapcsolatos kiadások, például a rezsiköltség, a karbantartás, javítás, felújítás költségei, valamint az értékcsökkenés.
Speciális szabályok: saját bérleti díj beszámítása és kifizetői kötelezettségek
A bérbeadás bevételéből le lehet vonni a más településen bérelt lakás bérleti díját, ha a bérlés időtartama 90 napnál hosszabb, és az illető a bérelt lakásra nem számol el költséget. Ilyenkor a bérbeadásából nem kell adóelőleget levonni, ha a bérbeadó nyilatkozik saját bérleti díja beszámításáról.
Ha cég vagy egyéni vállalkozó veszi ki az ingatlant, akkor annak kell az adóelőleget levonni és megfizetni a bérbeadó számítása alapján. Erről a kifizetőnek igazolást kell kiállítania. Ha a kifizető a rá vonatkozó adójogi kötelezettségeinek eleget tesz, akkor a bérlőnek további, a rá háruló körben teljesítendő adófizetési kötelezettsége már nem keletkezik. A kifizetőnek az adólevonással kapcsolatban igazolás kiállítási kötelezettsége keletkezik a bérbeadó felé.
Az adóelőleg megállapítása során a magánszemélynek nyilatkoznia kell a kifizető felé, hogy a szerződés szerinti bérleti díjból a bérlő (kifizető) milyen összegű költségek figyelembevételével és levonásával állapítsa meg az adóelőleg alapját. Tehát az adóelőleg megállapítása a kifizető feladata, de ebben a bérbeadó írásos nyilatkozatára van utalva, mely nyilatkozat a bérleti szerződés elválaszthatatlan részét képezi.
Adóelőleg, bevallás és határidők
Ha valaki kiadja lakását, a jövedelem után 15 százalék személyi jövedelemadót kell fizetnie negyedévenkénti adóelőleg formájában. A jövedelem után év közben 15 százalék adóelőleget kell fizetni negyedévente, a következő hónap 12. napjáig. Az adóelőleget ugyanis a kifizető számolja ki, vonja le, vallja be, és fizeti meg havonta az állami adóhatóságnak.
Az ingatlan bérleti díjról mikor kötelező számlát kiállítani? A tárgyi adómentes ingatlan bérbeadásra továbbra sem kötelező bejelentkezni, de saját elhatározásból az adószám kiváltható. Amennyiben a bérbevevő kér számlát, kérésének eleget kell tenni, és ez adószám nélkül nem teljesíthető.
Számla létrehozása és fizetések fogadása a QuickBooks Online-ban (lépésről lépésre) [2026-os útmutató]
Az Szja tv. 17. § (3a) és a közüzemi áthárítás jogi megítélése
2019. január 1-jétől tehát hatályba lépett az Szja tv. 17. § (3a) bekezdése, amely az önálló tevékenységből származó jövedelem megállapítására vonatkozó rendelkezést fogalmaz meg. Érdemes megemlíteni, hogy az ingatlan bérbeadást jogszerűen adószám nélkül folytató magánszemélyek is önálló tevékenységet folytatnak, így 2019. január 1-jétől ez a szabály rájuk is vonatkozik.
A tájékoztatás értelmében az Szja tv. 17. § (3a) bekezdésének alkalmazása akkor jöhet szóba, ha a bérbeadó a nála számla alapján ténylegesen felmerült közüzemi díjakat hárítja át. Amennyiben a szolgáltató a bérbeadó részére átalánydíjat számlázott és a bérbeadó ezt hárítja át a bérlőre, akkor az Szja tv. 17. Az Szja tv. 17. § (3a) bekezdésének szövegéből is az a jogértelmezés adódik, amely szerint, ha a bérbeadó és a bérlő megállapodása alapján a bérlő a bérleti díjon felül fix összegű költségátalányt köteles fizetni a bérbeadónál felmerülő közüzemi költségek ellentételezéseként, akkor nem alkalmazható a szóban forgó jogszabályi rendelkezés, tekintettel arra, hogy az igénybevétellel arányosan nem hárítható át a bérlőre.
Az Szja tv. 17. § (3a) bekezdése arra az esetre sem vonatkoztatható, amikor a költségek a bérlőnél jelentkeznek, mivel a szolgáltatóval a bérlő áll szerződéses kapcsolatban. Nem alkalmazható az új szabály a bérlőre áthárított társasházi közös költségre sem, még ha az tartalmaz is például vízdíjat, szemétdíjat.
Felvetődik az a kérdés, hogy megvalósul-e ez a követelmény abban az esetben is, ha a bérbeadó a bérlő által a bérleti díjon felül fizetendő közüzemi költségeket nem mérőóra (mérőórák) fogyasztási adatai alapján határozza meg, hanem naturális mérőszám (pl. alapterület, légköbméter) alapján. Erre a tájékoztatás nem tér ki, de ettől függetlenül az abban foglaltakból arra a következtetésre juthatunk, hogy az Szja tv. 17. Amennyiben a felek megállapodása szerint a bérleti díj magában foglalja a bérbeadónál felmerülő költségeket is (azaz a bérbeadó a bérlőtől kizárólag a bérleti szerződésben rögzített bérleti díjat követelhet), akkor a bérbeadónál felmerült költségek továbbra sem „viselkednek” áthárított költségként, így azokat költségként nem lehet figyelembe venni.
Gyakorlati tanácsok és adminisztratív teendők
- A számla fogalmát nem csak az áfa törvény alkalmazza, így a számlázó programban, vagy számlatömbben kiállított számla nem feltétlenül eredményez adatszolgáltatási kötelezettséget.
- Amennyiben adószámos magánszemélyként ad bérbe magánszemélynek, akkor nem kell még idén számlát kiállítani a bérbe vevő felé (de ha kér számlát, amit a szerződésben kell rögzíteni, hogy milyenek a fizetési feltételek) akkor be kell jelentkezni NAV-nál adószámos bérbeadóként, és akkor mint fentiekben kell számlát kiállítani.
- Még egyszer: Amennyiben csak magánszemély a bérbe vevő nem kell adatot szolgáltatni és számlát kiállítani, mint már fentiekben is jelezve volt idén.
- A közüzemi számlák fizetése lehetőleg inkább a mérőórák szerint történjen, havi rendszerességgel, mert így a bérlőd is jobban fog figyelni a fogyasztásra ‒ ami még a bolygónak is jót tesz ‒, te pedig elkerülöd az adózást ez után az összeg után.
Számviteli bizonylat helyett számla: mikor és hogyan?
Az alapdokumentum így a Számviteli törvény szerinti számviteli bizonylat lesz, a Számviteli törvény 166. § (1) bekezdése valamint az Áfa törvény 165. § (1) bekezdés a) pont) alapján. Természetesen szerződést kötni kell, és a szerződésben rögzíteni is kell, hogy a kiszámlázás a számviteli bizonylat kiállításával történik.
Az adóelőleg megállapítását és a lehetséges költségelszámolást illetően, amely szintén előzetesen nyilatkozatköteles a magánszemély részéről, az igazolható költségek az irányadóak a bevételi összeg (bérleti díj) 50%-ig. Ha léteznek igazolható költségek, akkor ezek a költségek csökkentik az adóelőleg alapját, de csak maximum 50%-ig. Amennyiben nem léteznének igazolható költségek, akkor a magánszemély érvényesítheti a 10% költséghányadot, amelyhez nem kell semmilyen igazolást sem benyújtania.
Fontos jogértelmezési megjegyzések
A tájékoztatás alapján az adóhatóság álláspontja az, hogy az igénybevétellel arányos átterhelés akkor valósul meg, ha a bérbeadó ugyanazt az összeget terheli át a bérlőre, mint amelyet részére a szolgáltató számlázott. Ez a szabály viszont kapcsolódik a számlázási kötelezettség teljesítésének módjához. Amennyiben a bérbeadó által igénybe vett és a bérlőre átterhelt szolgáltatásra vonatkozik az Szja tv. 17. § (3a) bekezdése, valamint a bérbeadót számlázási kötelezettség terheli, akkor az Szja tv. 17. § (3a) bekezdésében foglalt szabály érvényesítése érdekében akkor számlázhat, ha a szolgáltató által a részére kiállított számlát kézhez vette.
Amennyiben a bérbeadó nem várja be a szolgáltató számláját, akkor nem valósulhat meg az igénybevétellel arányos áthárítás tényállása, amelynek következtében az Szja tv. 17. Ha a kifizető a rá vonatkozó adójogi kötelezettségeinek eleget tesz, akkor a bérlőnek további, a rá háruló körben teljesítendő adófizetési kötelezettsége már nem keletkezik.
| Kérdés | Válasz (összefoglalva) |
|---|---|
| Számla vagy számviteli bizonylat? | Áfamentes bérbeadásnál számviteli bizonylat elég; áfakötelesnél számla szükséges. |
| Adószám kell? | Kell, ha áfaköteles a bérbeadás (pl. garázs), vagy a bérbeadó vállalja az áfaalanyiságot. |
| Mit számítunk bevételnek? | Közös költség, fix bérleti díj, felújítási alap, ha a bérlő ezeket fizeti. |
| Költségelszámolás módjai | 10% költséghányad vagy tételes, számlával igazolt költségek (értékcsökkenés, karbantartás stb.). |
| Adóelőleg | Negyedévenként fizetendő, jövedelem után 15%. |
Persze a jóhiszeműség elengedhetetlen, hiszen az életben hosszú távon csakis az etikus út a járható. Erre az utóbbi kategóriára is ugyanazok az adófizetési szabályok vonatkoznak, csupán az adminisztrációs forma az, ami egy kicsit más.
tags: #ingatlan #berleti #joga #hanyas #szamla
Népszerű bejegyzések:
- Budapest XI. kerület: Ballagi Mór utca eladó lakás — áttekintés
- HACCP-es üzemépítés Hajdúböszörmény környékén
- Hogyan bérelj autót Thassoson: tippek az ár-érték arányhoz
- A tulajdonjog triászának jogi tartalma és jelentése
- Helyi szabályozás és adóváltozások a Balatonvilágos 2019-es rendeletmódosításban