
Balatonvilágos építési rendeletének módosítása 2019: helyi szabályozás és adóváltozások
Balatonvilágos Község Önkormányzatának Képviselő-testülete a helyi építési szabályzatról szóló 20/2013. (XII.31.) önkormányzati rendeletet módosítja a 2019. februári jogalkotási és építési környezet figyelembevételével, hogy a településfejlesztési koncepció, az integrált településfejlesztési stratégia és a településrendezési eszközök aktualizált állapotát tükrözze.
A módosítás jogalapja és célkitűzése
A Képviselő-testület az Étv. 62. § (6) bekezdés 6. pontja, a 314/2012. (XI. 8.) Korm. rendelet 29. §-a szerinti vélemények kikérése után rögzíti a következőket: a szabályozási terven belüli építési helyek elhelyezését és az építési helyek kialakításának általános szabályait, az OTÉK és a rendelet alapján.
Fontos intézkedés, hogy a szabályozási tervben jelölt építési helyeken belül kell az épületet elhelyezni. Amennyiben a szabályozási terv építési helyet nem jelöl, ott az OTÉK és a rendelet általános szabályait kell alkalmazni.
A rendelet főbb tartalmi elemei
Az 1. és 2. § általános szabályokat foglal magába: a bevezetett adónemek nevét és a lakáscélú használat fogalmát.
A 3. § tartalmazza az építményadó általános szabályait, beleértve a körzetek leírását és az új III. övezet teljes területének meghatározását. Az 1. melléklet helyett az új rendelet mellékleteként a „Szabályozási terv BV-18-01 tervszámú, Sz-1/m1 rajzszámú tervlap” lép életbe.
A 4. és 5. § részletezi az életvitelszerű lakáshasználat alapján biztosítható kedvezményeket. A kedvezmény mértéke a lakóingatlanokra vonatkozóan 95%-ra nő, a kedvezmény igénylésének feltételei pedig pontosításra kerülnek: a kedvezmény csak a feltételek fennállásának 2. évétől biztosítható, és a nyilatkozat benyújtásának jogvesztő határideje február 15-re kerül módosításra a korábbi január 15. helyett.
A 6. § a telekadó szabályait és övezeteit rendezi meg: a közvetlen vízparti ingatlanok és a parttól legfeljebb két beépítetlen területű ingatlanok értékkülönbségét figyelembe véve differenciált adómértékek kerülnek alkalmazásra. 2023. január 1-jétől a rálátással és vízparti kapcsolattal rendelkező ingatlanok adómértéke 1.600,- Ft/m2, a vízparttól távolabb eső, de a település többi részén elhelyezkedő ingatlanok 900,- Ft/m2-ről 1100,- Ft/m2-re, illetve a középső rész a korábbi 720,- Ft/m2-ről 900,- Ft/m2-re emelkedik. Ezek az értékek a 2023-as adómaximum alá esnek, amely 2190,9,- Ft/m2.
Adózási változások részletei
Az új övezetek kialakítása a közvetlen vízparti kapcsolatokkal rendelkező ingatlanok és a parttól számított egyéb területek között differenciált adóterhet határoz meg. A telekadó mértéke 2023. január 1. napjától a vízparton 200,- Ft/m2, egyéb területeken 100,- Ft/m2. A telekadó adómaximuma szintén igazodik a 2023-as szinthez: 398,3 Ft/m2.
A helyi adózás más elemei változatlan formában maradnak vagy a törvényi keretekhez igazodnak: a magánszemélyek kommunális adója 6.000,- Ft/adótárgyé, éves mértéke, a beszedett idegenforgalmi adó 400,- Ft-ról 450,- Ft-ra emelkedik, az iparűzési adó mértéke továbbra is 1,6%.
A rendelet hatályba lépéséről szóló rendelkezés szerint 2023. január 1. napjával kerül hatályba, de a 2011. évi CXCIV. törvény 32. § értelmében az ilyen jellegű jogszabályok hatálybalépéséhez legalább 30 nap előzetes időtartamot kell biztosítani. Ennek megfelelően, amennyiben az önkormányzat 2023. január 1-jétől kívánja hatályba léptetni az új adórendeletet, akkor a hatálybalépéshez szükséges időszak 2022. december 1-jétől kezdődik.
Részletek a kedvezmények és mentességek kapcsán
A 7. § pontosítja a jelenleg hatályos jogszabályi fogalmaknak megfelelően az építési engedéllyel vagy egyszerű bejelentéssel érintett ingatlanok 3 éves mentességét. Ez a mentesség magánszemélyek esetében és kizárólag lakóingatlanokra vonatkozik. A 8. § továbbra is tartalmazza a csatornahálózat hiánya miatti kedvezmény lehetőségét.
A 9. § a magánszemélyek kommunális adójának szabályait rögzíti, az eddigivel megegyező 6.000,- Ft/adótárgy évi mértékben. A 10. § a helyi idegenforgalmi adó módosítását 400,- Ft-ról 450,- Ft-ra jelöli ki, és az új mérték továbbra is megfelel a 2023. évre 597,5 Ft/m2 adómaximumnak. A 11. § a helyi iparűzési adó mértékét változatlanul 1,6%-on hagyja. A rendelet eredeti hatályon kívüli helyezéséről és a hatályba lépésről szóló rendelkezések is az alapkereteket adják.
Hatálybalépés és jogi összefüggések
A rendelet kihirdetésének napja 2019. 01. 01., a hatálybalépés 5. napot követően lép életbe, és a 2023. évi adóváltozások tekintetében a 2011. évi CLXXXIX. törvény és a gazdasági stabilitásról szóló 2011. évi CXCIV. törvény alapján a hatályba lépés előtti felkészülés lehetősége biztosított.
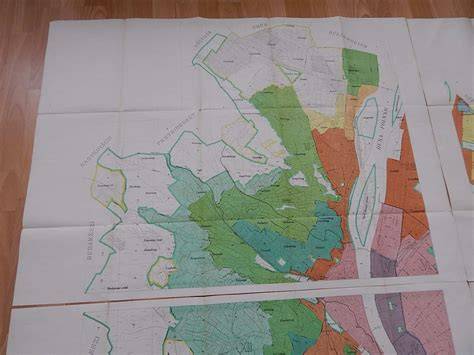
Az új övezeti és adómértéki rendszer célja a közvetlen vízparti lakóingatlanok és az egyéb területek közötti értékkülönbségek tükrözése, a település értékváltozásához igazodó adóztatás és a terület további fenntartható fejlesztésének elősegítése.
Rendkívüli tájékoztató a Sándor-palotából Forsthoffer Ágnessel.
Lehetséges hatásai a helyi közösségre
A módosítások hatása elsősorban az ingatlanértékek és adóterhek differenciálásában mutatkozik meg. A kedvezmények és mentességek pontosabb feltételei, valamint az adómértékek átláthatóbb rendszere hozzájárulhat a lakott területek fenntartható fejlesztéséhez és a költségvetés stabilabb finanszírozásához.
Az új szabályozási terv és a változtatott adóövezetek biztosítják, hogy a község gazdasági és környezeti szempontból is átgondolt fejlődése valósulhasson meg a Balaton-parti környezetben.
tags: #balatonvilagos #epitesi #rendelet