
Ingo birtokba vétele: jogi szabályozás, folyamatok és adózási kérdések
Az ingó birtokba vétele gyakran felmerülő kérdés bírósági végrehajtási eljárásokban, adásvételi szerződések kapcsán, valamint az ingóságok értékesítése során az adózási szabályok betartásához kapcsolódóan. E komplex téma alapos ismerete elengedhetetlen mind a jogalkalmazók, mind a magánszemélyek és vállalkozók számára.
A birtokbaadás jogi háttere és folyamata
A Végrehajtási törvény (Vht.) kizárólag arra rendelkezik, hogy a jegyzőkönyv aláírását és a vételár kifizetését követően a végrehajtó köteles átadni az ingóságot az árverési vevőnek, azonban a birtokbaadás részletes módját nem határozza meg. Ezzel szemben a birtokbaadás, vagy más néven birtokátruházás szabályait a Polgári Törvénykönyv (Ptk.) tartalmazza, amely a Vht. és a Polgári Perrendtartás (Pp.) jogszabályok mögöttes jogi alapját képezi.
Így például, ha az elektronikus árverésen eladott gépjármű zárgondnok birtokában van megőrzés céljából, a végrehajtó a Ptk. szabályai szerint a gépjárművet a zárgondnok őrzésének helyén is átadhatja az árverési vevő részére, ami egyszerű traditio (kézbesítés) formája. Másik lehetőség, hogy a dolog kiadása iránti igényt a birtokot szerző félre (az árverési vevőre) ruházza át cession vindicationis útján, ha ebben a birtokos (végrehajtó) és az árverési vevő megállapodnak. Ezzel kapcsolatban a végrehajtó egy jegyzőkönyvet készít az árverési vevő aláírásával, ami rögzíti a birtokbaadás módját.
Emellett célszerű elkerülni a gépjármű helyszíni átadásával járó plusz költségek adósra történő áthárítását a korlátozott adósvédelem elve alapján, így a birtokbaadást a dolog kiadása iránti igény átruházásával célszerű megvalósítani.
Az ingó adásvételi szerződés jelentősége és követelményei
Az ingó adásvétele során az eladó köteles a tulajdonjogot a vevőre átruházni, és a vevőnek pedig a vételárat kifizetni és az ingóságot birtokba venni. Az ingó törvény szerint minden nem ingatlan típusú tárgyat jelent, például bútorokat, gépjárműveket, műtárgyakat vagy akár zöldséget.
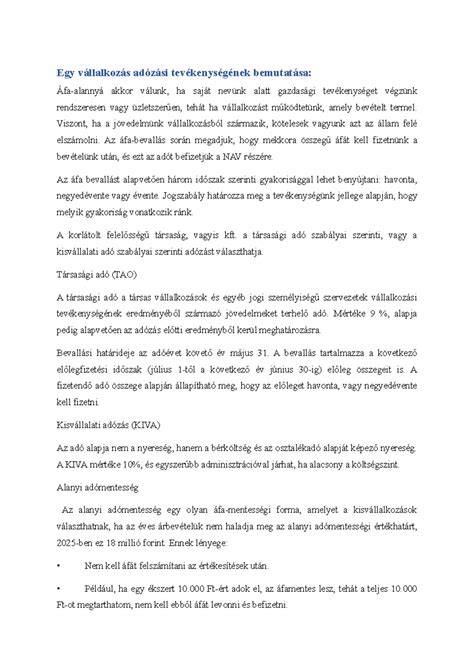
Bár az ingó adásvételi szerződést általában nem kötelező írásba foglalni, mégis ajánlott, mivel egy megfelelően elkészített és aláírt szerződés teljes bizonyító erejű magánokiratként szolgálhat, akár bírósági eljárásban is. Írásbeli szerződés esetén azonban pontosan dokumentálni kell a szerződés alanyait (pl. születési név, személyi igazolvány szám, adóazonosító jel, lakcím), a szerződés tárgyát, és egyéb lényeges feltételeket (pl. átadás helye, ideje, a tulajdonjog fenntartása, elővásárlási jog).
Az ingó szerződés további fontos elemei közé tartozik a részletvétel vagy a megtekintésre és próbára vétel lehetősége, amelyek speciális rendelkezéseket igényelnek a szerződésben.
A szerződésben kiköthető különleges feltételek
- Tulajdonjog fenntartása: Ha a vevő részletfizetéssel vásárol, a tulajdonjog az összeg teljes kifizetéséig az eladónál maradhat, és a tulajdonjog fenntartásának tényét a hitelbiztosítéki nyilvántartásba is be kell jegyezni.
- Elővásárlási jog: A jogosult előre értesítést kap az ingó eladásáról vagy vételi ajánlatról, és adott időn belül nyilatkoznia kell a vételi szándékáról.
- Részletvétel: A vevő a vételárat több részletben fizetheti, de ebben az esetben a tulajdonjog azonnal átszáll, és az eladó bizonyos feltételek mellett elállhat a szerződéstől.
- Megtekintésre és próbára vétel: A szerződés hatályba léphet vagy visszavonható a dolog megtekintése vagy kipróbálása után.
Ingo értékesítés adózása és jövedelemszámítás
Az ingóság értékesítéséből származó jövedelem adózását a Személyi Jövedelemadóról szóló törvény (SZJA tv.) szabályozza. Az 58§ (9) bekezdése szerint nincs adókötelezettség, ha az adott évben az ingóságok eladásából származó összes bevétel nem haladja meg a 600 ezer forintot. Ha az összeg meghaladja ezt a határt, a jövedelemet vagy az igazolt költségek levonása után kell megállapítani, vagy ha azok nem állapíthatók meg, a bevétel 25%-át tekintik jövedelemnek.
Fontos megkülönböztetni, hogy az értékesítés üzletszerű, vagy nem üzletszerű gazdasági tevékenység körében történik-e. Üzletszerű értékesítés esetén, ha a bevétel meghaladja a 600 ezer forintot, 15% személyi jövedelemadót és 17,5% szociális hozzájárulási adót kell fizetni a jövedelem után.
Nem üzletszerű értékesítés esetében az adókötelezettség akkor keletkezik, ha az összes jövedelem eléri a 200 ezer forintot, és a 200 ezer forint feletti rész után 15% SZJA fizetendő, melyet 32 ezer forinttal csökkenteni kell.
| Példa | Bevétel (Ft) | Jövedelem (%) | Fizetendő SZJA |
|---|---|---|---|
| Konyhabútor gépekkel | 700 000 | 25% | 175 000 * 15% |
| Ruhák üzletszerű értékesítése | 900 000 | 25% | 225 000 * 15% |
| Autópiaci áremelkedés | Piaci ár + 1 000 000 | 89% az emeleten | 15% SZJA + 13% szoc.hozzájárulás |
Az adózás helyes kezelése érdekében fontos az értékesítési bevétel és az elszámolható költségek pontos nyilvántartása, valamint az adókedvezmények igénybevétele.
Ingatlanok birtokbaadása és kapcsolódó jogi eljárások
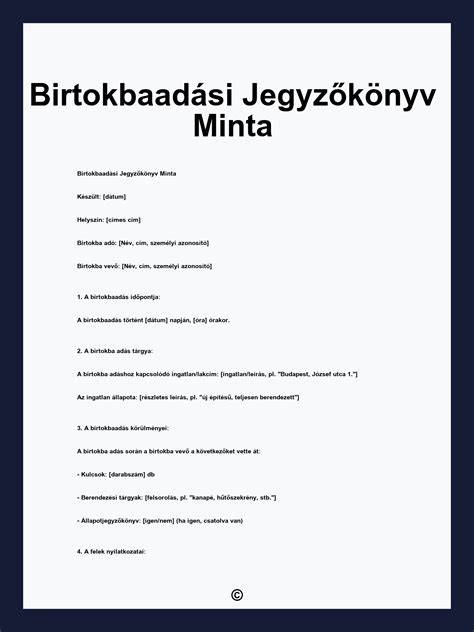
Ingatlan adásvétele vagy bérbeadása során a birtokbaadás az egyik legfontosabb jogi és gyakorlati lépés. Az eladó vagy bérbeadó az ingatlant a vevő vagy bérlő részére a szerződésnek megfelelően átadja, amit egy ingatlan birtokbaadási jegyzőkönyvvel dokumentálnak.
A Polgári Törvénykönyv 6:215-6:218. §-ai tartalmazzák az ingatlan birtokbaadásának szabályait, amelyek előírják az eladó kötelezettségeit a tulajdonjog és a birtok átadására vonatkozóan. Továbbá, a vevő a birtok átvétele után viseli a hasznok szedésével és kárveszéllyel kapcsolatos terheket, valamint a közüzemi költségek megfizetését.
A birtokbaadási jegyzőkönyv részletesen rögzíti a közműórák állását, az ingóságok meglétét vagy hiányát, a díjtartozástól való mentességet, és kulcsátadás dokumentálását. Ez a jegyzőkönyv teljes bizonyító erejű magánokiratként szolgálhat, amely megelőzi a későbbi jogvitákat.
Ingatlan birtokbaadás menete és fontos tudnivalók
- Időpont kiválasztása: Általában a vételár teljes kifizetésével kapcsolódik, de a felek eltérően is megállapodhatnak.
- Átadás ellenőrzése: Ellenőrizni kell, hogy az ingatlan és annak felszereltsége a szerződésnek megfelelő állapotban van-e.
- Közüzemi mérőórák rögzítése: Pontos állásuk dokumentálása szükséges az új szerződésekhez.
- Kulcsok átadása: Az ingatlan tényleges birtokba adása kulcsmásolatok vagy átadásával történik, gyakran tanúk vagy ügyvédi ellenjegyzés mellett.
A birtokbaadás során felvett jegyzőkönyv a jogbiztonságot segíti elő, ezért ajánlott jogi tanácsadó bevonása a szerződések és az átadási folyamatok pontos dokumentálására.
Ingo és ingatlan értékesítés folyamata az önkormányzati rendszerben
Az ingatlan vagy ingó értékesítése önkormányzati környezetben számos szervezeti és jogi lépést foglal magában. Ezek között szerepelnek az érintett szervezeti egységek megkeresése, településrendezési szempontok vizsgálata, értékbecslés, döntések előkészítése és a versenyeztetési folyamatok lebonyolítása.
Ezt követően készül el az adásvételi szerződés, amely az érintettekkel egyeztetve aláírásra kerül. Az elővásárlási jog gyakorlására felhívás megküldése után történik a vételár megfizetése, a tulajdonjog bejegyzése az ingatlan-nyilvántartásba, és végül a birtok átadása. Az adásvételi szerződésekhez kapcsolódó dokumentumokat az illetékes szervek részére továbbítják, az ügyiratokat pedig a megfelelő irattárba helyezik.
Ingo értékesítés az online és hagyományos piacon - adózási szempontok
Az internetes kereskedelem és bolhapiacok térhódításának köszönhetően az ingóságok értékesítése egyre elterjedtebbé vált, ami az adózási szabályok megértését is kihagyhatatlanná teszi. Az ingóság értékesítése számos esetben adóköteles tevékenység, amelyre vonatkozóan a NAV részletes tájékoztatást nyújt. Ha az év során az eladásból származó bevétel nem haladja meg a 600 ezer forintot, nincs teendő az adóbevallásban.
Ha az adóalapot képező bevétel meghaladja ezt az összeget, a jövedelem megállapításánál a bevétel és a költségek levonása a mérvadó, vagy ha nem számolható el költség, a bevétel 25%-a képezi az adózó jövedelmet. Az ebből származó SZJA-kötelezettséget a következő évi bevallásban kell majd teljesíteni.
Hasznos tanácsok és összegzés
- Az ingóságok adásvétele és birtokba vétele során kiemelten fontos a jogszabályi háttér alapos ismerete és a megfelelő dokumentumok elkészítése.
- A birtokbaadási jegyzőkönyvek segíthetnek elkerülni a későbbi jogvitákat, és erős bizonyítékot jelentenek a felek számára.
- Az adózási szabályok ismerete elengedhetetlen az ingóság értékesítése során, hogy elkerüljük a jogsértő magatartást és bírságokat.
- A jogi tanácsadás és ügyvédi közreműködés jelentősen növeli a biztonságot és a jogszerűség fenntartását bármely tranzakció során.
Népszerű bejegyzések:
- Prémium minimal ikerház Diósd, Kavicsos utca közelében
- Gótikus mandula: epitélium és kreatív szöveteinek zselés alapanyagú feltárása
- Tetőtéri ablakok és felülvilágítók: biztonságos stílus
- LTP kiegyenlítése hitel előtt – hogyan érinti a társasházakat?
- Kertkapcsolatos, dupla komfortos ingatlanok az I. kerületben