
Ipari ingatlan bérbeadása jogi feltételek, adózás és piaci trendek
Ez a cikk a lakó- és ipari ingatlanok bérbeadásának jogi kereteit, adójogi szempontjait és a piaci trendeket összegzi, kiemelve a hosszú és rövid távú hasznosítás közti különbségeket, valamint a bérbeadási gyakorlatban felmerülő legfontosabb kérdéseket.
1. Fogalommeghatározás
Az ingatlan-bérbeadás fogalmát a Polgári Törvénykönyvről szóló 2013. évi V. törvény határozza meg, amely szerint a bérleti szerződés alapján a bérbeadó meghatározott dolog időleges használatának átengedésére, a bérlő a dolog átvételére és bérleti díj fizetésére köteles.
2. A bérbeadói tevékenység adójogi szabályai
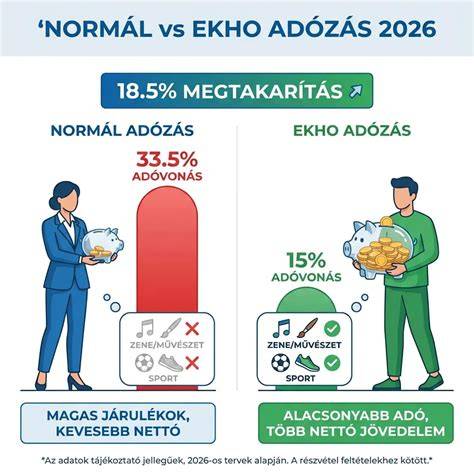
Magyarországon az ingatlan-bérbeadásból származó jövedelem önálló tevékenységből származó jövedelemként adózik az összevont adóalap részeként, az adó mértéke 15 százalék. Ezen felül az ingatlan-bérbeadás után szociális hozzájárulási adót (EHO) nem kell fizetni.
3. Az ingatlan-bérbeadási tevékenység formái
- adóalany nélkül folytatott bérbeadás magánszemélyként
- adószámos magánszemélyként
- egyéni vállalkozóként
3.1. Adóazonosító szám nélkül végzett bérbeadás
A magánszemélyek közül azok, akik kizárólag adómentes ingatlan-bérbeadást végeznek (általános forgalmi adóról szóló törvény szerinti adómentes ingatlan-bérbeadás), nem kötelesek adószámot kérni. Ilyenkor számviteli bizonylat kiállítása szükséges, amely az adóalany nevét és adóazonosító jelét is feltüntetheti. Az adóalanyt az adószám hiánya nem akadályozza a bizonylat kiállításában.
3.2. Adószámos magánszemélyként végzett bérbeadás
Az adózási kötelezettség akkor keletkezik, ha az ingatlan-bérbeadás tevékenysége adóalanyiságot hoz magával, és NAV-nál adószámot kell igényelni. 2022-ben a ’22T101 jelű nyomtatványon lehet bejelentkezni az adózásra alkalmas tevékenységek közé.
3.3. Egyéni vállalkozóként végzett bérbeadás
Az SZJA törvény szerint az egyéni vállalkozó lehet a bérbeadási tevékenység közvetlen bevételszerzője. Bizonyos feltételek mellett a fiatalok kedvezménye is érvényesíthető, amennyiben a vállalkozás tevékenységében szerepel az ingatlan-bérbeadás.
4. Bevétel és költségek számítása
Az önálló tevékenységből származó bevételt az Szja tv. 2. és 4. mellékletei szerint kell számolni. A bevételrészeket tevékenységenként kell megállapítani. A bérbeadási bevétel része lehet költségtérítés vagy közvetlen bevétel is.
4.1. A jövedelem megállapítása - két lehetséges módszer
- 10 százalékos költséghányad (normál eset): a bevétel 90%-át kell jövedelemként figyelembe venni, így a 15% SZJA a 90% után fizetendő. Ebben az esetben a tényleges költségek (pl. értékcsökkenés) nem érvényesíthetők.
- Tételes költségelszámolás: a bevétellel kapcsolatban ténylegesen felmerült költségeket lehet leírni, ideértve például az értékcsökkenést, felújítási költségeket és egyéb igazolt kiadásokat. A költségek maximum a bevétel összegéig számolhatók el.
Példa: 149 500 forint bevétel, 10%-os költséghányad esetén 134 550 forint jövedelem után 15% SZJA (20 183 forint). Tételes költségelszámolás esetén a tényleges költségek figyelembe vételével lehet számolni.
4.2. Közvetett és közvetlen költségek
A közös költségek, rezsi és egyéb szolgáltatás díja a bérbeadás bevételéből elszámolható költség lehet, kivéve, ha a szerződés fix díjat tartalmaz és a szolgáltatás díját nem térítik meg arányosan a bérlő által.
5. Kaució és bérleti szerződés
A kaució célja a bérbeadó védelme (kár, tartozás, felmondási kár esetén). A szerződésben rögzítsétek a kaució felhasználásának feltételeit, a bérlet időtartamát, felmondási lehetőségeket és a kiköltözésre vonatkozó eljárást. Birtokba adási jegyzőkönyv és részletes berendezési lista is legyen mellékelve, fotókkal dokumentálva.
6. Szálláshely-szolgáltatás vs. hosszú távú bérbeadás
A szálláshely-szolgáltatás rövid távú bérleti viszony, jellemzően adószámhoz kötött tevékenység, amelyet vagy önálló tevékenységből származó jövedelemként adóznak vagy tételes átalányadózást választhatnak a magánszemélyek, mint adózási opciónak. A magánszálláshely-szolgáltatás esetében a be kell szerezni a szükséges engedélyeket is.
7. Ingatlan vásárlása vs. bérbeadása - stratégiai szempontok
- A bérlés alacsonyabb kezdeti költségeket jelent, nagyobb rugalmasságot adva a vállalkozás számára.
- A bérbeadó felelőssége a karbantartás és javítás jelentős része, ami a bérlőnek kevesebb terhet jelenthet.
- Az ingatlan vásárlása növeli az eszközök kontrollját és hosszú távú jelenlétet biztosít egy fontos helyszínen, de jelentős kezdeti beruházást és hitelfelvételt igényel.
- A könyvelési szempontból az 2%-os éves értékcsökkenési leírás és a bérleti díj közvetlen költségként történő elszámolása adózási előnyöket kínálhat.
8. Piaci trendek és regionális különbségek
Az ipari ingatlanok piacán jelentős regionális eltérések figyelhetők: a városi és fejlett gazdaságú régiókban nagyobb a kereslet és az árak; a kisebb városokban és vidéken alacsonyabb a kereslet és az árak.
9. A zárszókép és gyakorlati tanácsok
Ismerje meg a helyi ingatlanpiacot, kérjen jogi szakértői tanácsot és gondosan tervezze meg az adózási és bérbeadási stratégiát. A bevételek és költségek nyilvántartása, a számlázási megfelelés, a kaució és a szerződés alapos kidolgozása mind hozzájárul a zökkenőmentes működéshez.
BEVÉTELEK, KÖLTSÉGEK ÉS KISZÁMÍTHATÓ PÉNZÜGYI JÖVŐ / Életjáradék Kisokos #4
Rövid gyakorlati checklist
- Írásos bérleti szerződés részletes feltételekkel, határozott vagy határozatlan időkerettel
- Kaució meghatározása és felhasználási feltételek rögzítése
- Birtokba adási jegyzőkönyv és berendezés-lista
- Nagyobb rezsiköltségek pontos megnevezése és elszámolási módok rögzítése
- Adószám vagy adóbejelentkezés eldöntése a tevékenység típusa szerint
- Bevallások és előlegek időzítése negyedévente
- Szálláshely-szolgáltatás engedélyek és adózási mód kiválasztása szükség esetén
Az ingatlan kiadása adóköteles jövedelemként jelenik meg, de a konkrét adózási megoldás függ a választott módszertől (10%-os költséghányad vagy tételes költségelszámolás) és a bérbeadási tevékenység jogi formájától. Mindkét út alapos mérlegelést igényel, és érdemes előre kiszámolni a várható éves adót mindkét módszerrel.
tags: #ipari #ingatlan #berbeadas