
Irodaház gépészeti amortizációja: értékcsökkenés és számvitel összhangban
A cikk az irodaházak épületgépészeti rendszereinek értékcsökkenését és amortizációját körüljárja, kiemelve, hogy hogyan határozható meg az eszközök várható hasznos élettartama, maradványértéke és a leírási kulcsok alkalmazása a gyakorlatban. Az épület jellegét a három ismérv közül a rövidebb élettartamot jelentő alapján kell meghatározni, és az épületgépészet értékcsökkenését az épülettől elkülönülve is el lehet számolni, míg az épületbe beépített technológiai gépek és vezetékek leírását az épülettől függetlenül, a hozzájuk rendelt kulcsok alapján kell meghatározni. A szöveg a számviteli szempontokat és a jogszabályi háttér összefüggéseit tárgyalja, külön hangsúlyt fektetve a terv szerinti és a terven felüli értékcsökkenésre, továbbá a 2026-os adózási szabályok változásaira.
Értékcsökkenés és amortizáció alapfogalmai
Az értékcsökkenés és az amortizáció olyan fogalmak, amelyekkel vállalkozóként nap mint nap találkozhatsz. Az értékcsökkenés azt mutatja meg, hogyan vesztik el eszközeid fokozatosan az értéküket a használat és az idő múlása során. Az amortizáció pedig a könyvelési folyamat, amely során ezt az értékvesztést évről évre elszámolja a vállalkozás. A magyar gyakorlatban gyakran szinonimaként használják őket, de a tartalmi megközelítésük különbségekhez vezethet.
A terv szerinti értékcsökkenés meghatározása során a beruházási költséget azokra az évekre osztjuk fel, amelyekben az eszközt várhatóan használni fogják. A befejezett kísérleti fejlesztés aktívált értékét 5 évig vagy ennél rövidebb idő alatt lehet leírni. Az elszámolási időszakot és a havi/éves leírás összegét az eszköz használatbavételének időpontjában kell meghatározni és a részletező nyilvántartásban rögzíteni.
Milyen eszközökről beszélünk?
Az egyéni vállalkozóknál a következő tárgyi eszközök értékcsökkenési leírását lehet meghatározni az eszköz beruházási költsége alapján: koncesszió keretében megvalósult tárgyi eszköz; ipari park közműnek minősülő tárgyi eszközei; tenyészállat; olyan tárgyi eszközök, amelyet kizárólag alapkutatáshoz, alkalmazott kutatáshoz vagy kísérleti fejlesztéshez használnak; közúti személyszállításhoz használt autóbusz. Az elszámolási időszakot és a leírás összegét az eszköz használatba vételének időpontjában kell meghatározni.
A nem kizárólag üzemi célt szolgáló saját tulajdonú gépek, berendezések és felszerelések esetében átalány alapján számolható el értékcsökkenési leírás olyan nyilvántartás vezetése mellett, amely tartalmazza az eszköz azonosítóját, beszerzési/előállítási árát, valamint a használatba vételi időpontot. Az átalány összege legfeljebb az éves bevétel 1%-a lehet, és az említett eszközök nyilvántartási értékének legfeljebb 50%-áig terjedhet. Egy adott eszközre csak egyszer vehető figyelembe az átalány.
A 2026-os adózási és szabályozási környezet néhány fontos eleme
A társasági adó negyedéves előlegfizetési küszöbe 5 millió forintról 20 millió forintra emelkedett, ami lehetővé teszi több vállalkozás számára az éves bevallásra való áttérést. A negyedik negyedéves előlegfizetési határidő a korábbi január 20. helyett december 20-ig tolódott. A KIVA (kisvállalati adó) értékhatárai 2026-ban megduplázódtak: éves nettó árbevétel maximum 6 milliárd forint és átlagosan legfeljebb 100 fő a létszám; kilépés esetén a bevétel 12 milliárd forintot vagy a létszám 200 főt meghaladva szükséges a KiVIA körből való kilépés.
A környezeti beruházások adókedvezménye 2026-tól enyhült feltételek mellett érhető el: olyan beruházások is jogosultak lehetnek, amelyek elsődlegesen nem környezetvédelmi célból valósulnak meg, de környezetvédelmi elemeket is tartalmaznak. Fontos, hogy a leírás alapját továbbra is a bekerülési érték adja, és a maradványérték nem lehet negatív. A leírási kulcsokat a 2. melléklet részletezi, és a 1. melléklet a speckó feltételeket és eszközöket írja körül.
Tervezés és kivitelezés az irodaházak épületgépészeti rendszereiben
Az irodaházak épületgépészete ma már nemcsak a mérnökök játéktere: ez az épület központi élete, amely meghatározza a komfortot, a hatékonyságot és a fenntarthatóságot. A tervezés minden projektben egyedi, és szoros együttműködést igényel az építész, a gépész tervező és a beruházó részéről. A tervezés az igényfelméréssel kezdődik: milyen hőmérsékletet, milyen szellőzést és milyen szolgáltatásokat szeretnének a felhasználók?
A koncepciótervben megjelennek a fő rendszerek (fűtés, hűtés, szellőzés, vízellátás, csatornázás, stb.), ezek elvi elrendezése, a szükséges teljesítmények és a várható energiafogyasztás. Az engedélyezési terv részletes módon tartalmazza a műszaki leírást és a hatósági megfelelést, majd a kiviteli terv a kivitelezéshez szükséges részleteket adja meg, beleértve a csővezetékek nyomvonalát és a berendezések specifikációját. Az építési költségek és árajánlatok a kiviteli terv alapján készülnek.
A fűtési rendszerek tervezésekor a komfort és energiahatékonyság a legfontosabb szempontok. Központi fűtési rendszerekből kiindulva a hőleadást radiátorokkal, padlófűtéssel, vagy mennyezetfűtéssel érhetjük el. Az energiatakarékosság érdekében megújuló energiaforrások, például napkollektorok, hőszivattyúk és biomassza kazánok alkalmazása is gyakori. A hűtési rendszerek központi egységekből látják el az épületet, lehetőleg energiahatékonyan és zajmentesen, akár hővisszanyerésre is törekedve.
Hűtés és szellőztetés modern irodaházakban
A nyári hőmérséklet-szabályozás kritikus: a hűtési rendszerek lehetnek légkondicionálók vagy központi megoldások, légcsatornás rendszerekkel, ventilátor-konvektorokkal vagy mennyezethűtéssel. Az intelligens, érzékelőkkel ellátott rendszerek automatikus szabályozást és energia-megtakarítást kínálnak. A hűtési megoldások között ott van az abszorpciós hűtőgép, a távhűtés és a szabadhűtés, amelyek csökkenthetik az épület energiaigényét, miközben fenntartják a kényelmet.
A szellőztetés szempontjából a központi rendszerek hatékonyan biztosítják a friss levegőt és alkalmazhatják a hővisszanyerést, amely jelentősen csökkenti a fűtési költségeket. Lokális vagy decentralizált megoldások is léteznek kisebb épületeknél, de ezek karbantartási igényei és a hővisszanyerés hatékonysága általában alacsonyabb. A zajszint és a légcsatornák méretezése kritikus, hogy a friss levegő ne okozzon huzatot vagy zajt.
Értékcsökkenés és beruházások nyomon követése
Az értékcsökkenés és az amortizáció számítása során a beruházási költséget felosztjuk azokra az évekre, amelyekben az eszközt várhatóan használják. A terv szerinti leírások módszerei közé tartozik a lineáris, a teljesítményarányos, az évek száma összege és a degresszív leírás. Az eszköz használatba vételének időpontja mindig meghatározó. Bizonyos esetekben terven felüli értékcsökkenést kell számolni, ha a könyv szerinti érték tartósan és jelentősen meghaladja a piaci értéket, vagy ha az eszköz megsérül vagy elavul.
A korrekt értékcsökkenési leírás befolyásolja a pénzügyi eredményt és az adóalapot. A karbantartási költségek elkülönülnek az értékcsökkenéstől, de a kettő együtt hat a vállalkozás eredményére. A modern adózási környezetben fontos az aktuális jogszabályok nyomon követése, mert például a környezetvédelmi beruházások adókedvezménye és a KIVA feltételei is változhatnak.
Infografikák és vizuális elemek
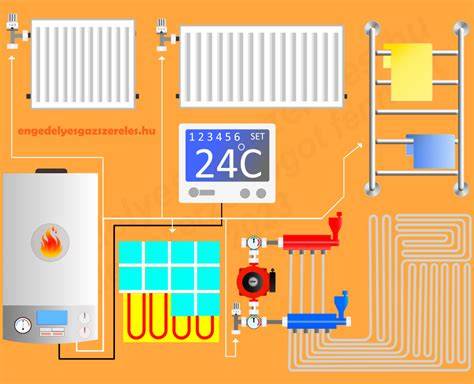
A terv szerint és a valós üzemeltetés során a vizualizációk segítenek abban, hogy átlásd a rendszerek összekapcsolódását és a költséghatékonyságot. Az infografika bemutatja a rendszerek kapcsolatait az épülettel és a felhasználókkal.
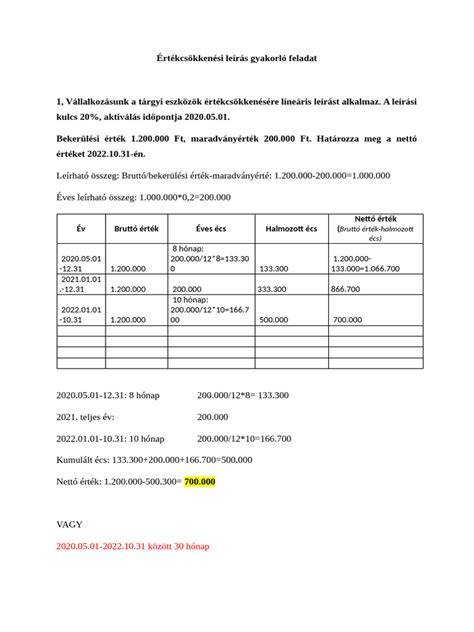
A grafikonon látható, hogyan oszlanak el az éves leírások különböző módszerekkel, és mikor érdemes melyiket alkalmazni az adott eszköznél.
Gyakorlati példák és megközelítések
Például egy irodaház központi fűtésével és padlófűtéssel számolva a beruházási költség alapján a leírás időtávját és a maradványértéket figyelembe véve állítod be a tervet. Ha egy korszerű fűtési rendszert telepítenek, ahol a hőenergia egy részét megújuló forrásból nyerik, a leírási kulcsok és az adózási kedvezmények optimálisan illeszkedhetnek a gazdasági mutatókhoz.
A videó áttekintést ad a tervezési-létesítési folyamatokról, a hatósági engedélyek fontosságáról, és a megvalósítás közben felmerülő kihívásokról. A megoldások közé tartozik az intelligens szellőztető rendszerek és az energiatakarékos hűtés.
Összefoglaló táblázat: kulcsfontosságú elemek
| Rendszer | Legfontosabb szempontok | Értékcsökkenés szempontjai |
|---|---|---|
| Fűtés | komfort, energiahatékonyság, megújuló energiaforrások | lineáris vagy teljesítményarányos leírás lehet |
| Hűtés | kényelmes hőmérséklet, zajszint, energiahatékonyság | degresszív vagy évek száma összege |
| Szellőztetés | friss levegő, hővisszanyerés, intelligens rendszerek | leírási kulcs a berendezések szerint |
Az írás célja, hogy átfogó képet adjon az irodaházak épületgépészeti kivitelezésének minden fontos aspektusáról, és kiemelje, hogyan kapcsolódik az értékcsökkenési leírás a gyakorlati üzemeltetéshez és az adózáshoz.
tags: #irodahaz #gepeszet #amortizacio
Népszerű bejegyzések:
- Nagyrecse családi háza – áttekintés a legjobb kivitelezési lehetőségekről
- A Tulajdonos által végzett munka megengedett-e a társasházban?
- Szolnok Madách utca: energiatakarékos, modern lakás eladó
- Panama szépsége: varságos tengerparti ingatlan belsőépítészeti megoldásai
- Nyírpazony külterületén található, gyorsan fejlődő telephely