
Hogyan szüntethető meg a jelzálog maradt a házon: lépésről lépésre útmutató
Amikor Ön hitelt vesz fel egy ingatlan megvásárlásához, a bank biztosítékot kér cserébe. Ez a biztosíték lesz maga a jelzálogjog, amit az Ön ingatlanára jegyeznek be. Ez azt jelenti, hogy a bank jogot formálhat az ingatlanra, ha Ön nem fizeti a törlesztő részleteket. A jelzálogjog törlése akkor válik fontossá, amikor Ön már teljesen visszafizette a hitelt. Ameddig ez nem történik meg, az ingatlanra továbbra is bejegyzett teherként szerepel a jelzálogjog. Ez akadályozhatja Önt az ingatlan eladásában vagy újabb hitel felvételében. A jelzálogjog törlése nem bonyolult folyamat, de több lépésből áll, és mindegyikre figyelemmie kell.
A törlés folyamata
Először is, miután teljesen visszafizette a hitelt, kérnie kell egy törlési engedélyt a banktól. A törlési engedély birtokában már benyújtható a kérelem a földhivatalhoz. Ezt megteheti személyesen, postai úton vagy akár elektronikusan is. A kérelemhez csatolnia kell a törlési engedélyt és be kell fizetnie az eljárási díjat. Ezután a földhivatal megvizsgálja a kérelmet, és ha mindent rendben talál, törli a jelzálogjogot az ingatlan-nyilvántartásból. Ez általában 30 napon belül megtörténik, de készüljön fel arra, hogy néha több időt vesz igénybe.
Amíg az ingatlant jelzálogjog terheli, Önnek több kötelezettségnek kell megfelelnie. Például értesítenie kell a bankot, ha jelentős felújítást tervez vagy ha bármilyen kár éri az ingatlant. Ugyanakkor Önnek jogai is vannak egy terhelt ingatlan tulajdonosaként. Természetesen továbbra is Ön használhatja az ingatlant, beköltözhet, bérbe adhatja, sőt akár el is adhatja - bár ez utóbbihoz a bank hozzájárulására lehet szükség. Fontos tudnia, hogy a jelzálogjog nem jelenti azt, hogy a bank beleszólhat abba, hogyan használja az ingatlant a mindennapokban.
A jelzálog törlése (tehermentesítés) elsősorban akkor válik szükségessé, amikor Ön teljes mértékben visszafizette a hitelt. Ez az a pillanat, amikor joggal elvárhatja, hogy az ingatlan tiszta lappal, tehermentesen az Öné legyen. Emellett szükség lehet a törlésre akkor is, ha el szeretné adni az ingatlant. A legtöbb vevő érthető módon tehermentesen szeretné megvásárolni az ingatlant. Ezért az adásvételi szerződés előtt vagy azzal egyidejűleg gondoskodnia kell (mint eladónak) a jelzálogjog törléséről.
Szintén indokolt lehet a törlés, ha újabb hitelt szeretne felvenni az ingatlanra. Hiszen a bankok általában nem nézik jó szemmel, ha már van bejegyzett jelzálogjog az ingatlannal. A törlési kérelem benyújtása a földhivatali ügyintézés fontos része. A kérelmet formanyomtatványon kell benyújtania, amit a földhivatal honlapjáról tölthet le vagy személyesen kérhet a hivatalban. A kérelemhez csatolnia kell a banki törlési engedélyt és a díj befizetését igazoló bizonylatot. Az ügyintézés során fontos, hogy minden eredeti dokumentumot vagy azok hitelesített másolatát mellékelje. Ha személyesen intézi, vigye magával a személyi igazolványát és lakcímkártyáját is. Ha aggódik, hogy valamit elronthat, kérjen segítséget a földhivatal ügyintézőjétől vagy egy szakértőtől.
A bank és a törlés részletei
A bank kulcsszereplő a jelzálogjog törlésének folyamatában. Miután Ön teljesen visszafizette a hitelt, a banknak ki kell állítania egy törlési engedélyt. Ez az a dokumentum, amely igazolja, hogy Ön teljesítette minden kötelezettségét, és a bank hozzájárul a jelzálogjog törléséhez. A különböző bankok eltérő gyakorlatot követnek a törlési engedély kiállítása során. Némelyik gyorsan, akár néhány napon belül kiállítja, míg másoknál hetekbe telhet. Érdemes előre érdeklődni a folyamatról és az esetleges költségekről. Néhány pénzintézet díjat számít fel a törlési engedély kiállításáért, bár ezt sokan vitatják. Ha az engedélyt megkapta, ellenőrizze, hogy minden szükséges adat szerepel-e rajta, például az ingatlan pontos azonosítói és a jelzálogjog bejegyzésének száma.
Az ingatlan tehermentesítése nemcsak gyakorlati, hanem jogi szempontból is fontos lépés. A magyar jogrendszer pontosan szabályozza a jelzálogjog törlésének feltételeit és menetét. A törlés jogi hátterét a Polgári Törvénykönyv és az ingatlan-nyilvántartásról szóló törvény biztosítja. Ezek a jogszabályok garantálják, hogy ha Ön teljesítette kötelezettségeit, jogosult az ingatlan tehermentesítésére. A folyamat során a földhivatal ellenőrzi, hogy a törlési engedélyt valóban a jogosult (vagyis a bank) állította-e ki. Ellenőrizheti továbbá, hogy a törlési engedély minden formai és tartalmi követelménynek megfelel-e. Ha az ingatlanon más terhek is vannak, például végrehajtási jog vagy elidegenítési tilalom, akkor azokat külön eljárásban kell töröltetni.
Ha már teljesítette a hitel visszafizetését, ne várjon sokáig a jelzálogjog törlésével. Kérje azonnal a banktól a törlési engedélyt. Néhány bank automatikusan elküldi ezt, de a legtöbb esetben Önnek kell kérvényeznie. A törlési engedély birtokában már elindíthatja a földhivatali eljárást. Ha bizonytalan a folyamatban, kérjen segítséget ügyvédi irodától. Miután benyújtotta a törlési kérelmet, érdemes ellenőrizni a folyamat alakulását. Ehhez kérhet tulajdoni lap másolatot, amelyen láthatja, hogy törölték-e már a jelzálogot. Előfordulhat, hogy a jelzálogot biztosító követelés már megszűnt, de a jelzálogjog törlése valamiért elmaradt. Például a bank elmulasztotta kiállítani a törlési engedélyt, vagy Ön nem indította el időben a törlési eljárást.
Jelzálog és tilalmak kapcsolata
Az elidegenítési és terhelési tilalom gyakran együtt jár a jelzálogjoggal. Ez a tilalom megakadályozza, hogy Ön az ingatlant a bank beleegyezése nélkül eladja vagy további teherket jegyeztessen be rá. Az elidegenítési és terhelési tilalom feloldásához általában ugyanazt a folyamatot kell követnie, mint a jelzálogjog törléséhez. A banktól kapott törlési engedélynek ki kell terjednie erre a tilalomra is. Ha a dokumentum nem említi kifejezetten a tilalom törlését, kérjen új, pontosított engedélyt. A földhivatali kérelemben szintén külön meg kell jelölnie, hogy nem csak a jelzálogjog, hanem az elidegenítési és terhelési tilalom törlését is kéri.
Gyakorlati tippek és gyakori helyzetek
- Az eladó vállalja, hogy tehermentesíti az ingatlant a saját erejéből, megtakarításaiból. Vevői szempontból ez a legbiztonságosabb mód, ugyanakkor a legritkább is.
- A második lehetőség, amikor az általad fizetett önerő elegendő a tehermentesítéshez. A harmadik pedig, amikor az általad igényelt banki hitel útján történik az ingatlanon lévő kölcsön végtörlesztése.
- A tehermentesítés során a banki igazolás a fennálló hitelről - végtörlesztési igazolás - a kiinduló dokumentum.
- A telekkel és a CSOK: CSOK támogatás esetén az elidegenítési és terhelési tilalom 10 évre szólhat, és a törléshez gyakran speciális adminisztráció szükséges.
Költségek és díjak
A földhivatali díj az eljárás megindításához 10 600 forint. Ezen felül számolnia kell egyéb fizetendő költségekkel is. Például a bank díjat számíthat fel a törlési engedély kiállításáért - ez bankonként változó, érdemes előre tájékozódni róla. Ha ügyvéd segítségét veszi igénybe, az ügyvédi munkadíj is növeli a kiadásokat. A tulajdoni lap lekérése 4 800 forint. Elektronikus ügyintézést választhat, amely kedvezőbb díjakat hozhat és időt is megtakaríthat.
Jog és végtörlesztés
A jelzálog törlése végtörlesztés esetén a legeredményesebb út lehet. A végtörlesztés díjakról gyakran kedvezmények léteznek, de feltételekhez kötik őket. A végtörlesztési szándékot előre, írásban be kell jelenteni, egyébként a bank az átutalt összeget túlfizetésként tarthatja nyilván a bankszámlán. A jelzálog törlésének a folyamatát általában a bank kezdeményezi a törlési engedély kiállításával. Ha a vevő maga is bankkölcsönből vásárolja meg az ingatlant, akkor a folyamat összetett lehet, és a szerződéskötésnél meg kell beszélni a finanszírozás részleteit.
Fontos megértések a gyakorlatban
A jelzálog a hétköznapokban leginkább a tulajdoni lapra banki kölcsön biztosítékaként bejegyzett teherként lehet ismert. A jelzálog fogalma: a jelzálog egy hitelhez kapcsolódó biztosíték, ami a tulajdoni lapon van bejegyezve. A törléshez szükség van a bank igazolására a hitel kifizetéséről, és ennek alapján a földhivatal megindítja a törlési eljárást. A bejegyzések a III. részben találhatók, és a tilalmak, mint például az elidegenítési tilalom, is ide tartoznak. A vevő és eladó együttműködése a gyors és biztonságos ügyintézés záloga. A végrehajtási tilalmak és elővásárlási jogok is részletezve lehetnek a tulajdoni lapon.
Gyakorlati összegzés
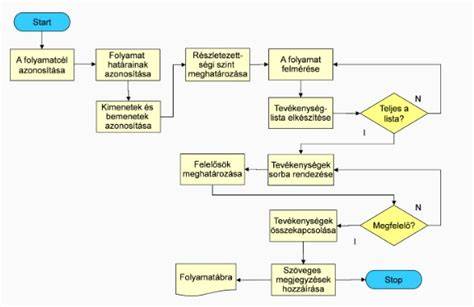
A tehermentesítés lépései röviden: terhek azonosítása az ingatlan tulajdoni lapja alapján; egyeztetés a teher jogosultjával; engedélyek beszerzése; földhivatali eljárás kezdeményezése. A leggyorsabban és legbiztosabban egy friss tulajdoni lap segítségével szerezhetünk biztos információkat az ingatlan tehermentes státuszáról. Ügyfélkapu segítségével mindenki évente kétszer igényelhet tulajdoni lapot ingyen. A terhek mindig az ingatlan III. részében szerepelnek, és a földhivatal utal arra is, hogy melyik tulajdonostársat érintik.
Rövid tippek az adásvételhez
- A vevő számára előnyös, ha a vételár egy részét közvetlenül a banknak utalják a fennálló tartozás visszafizetésére, és csak a maradék jut az eladóhoz.
- Az eladónak érdemes előre egyeztetni a bankkal a törlési engedély kiállításának időzítését.
- Ha CSOK vagy más támogatás van a kérdésben, a törlés részleteit minden esetben tisztázni kell a kormányhivatallal és a bankkal.
Összefoglaló meta adatok
tags: #jelzalog #maradt #a #hazon