
Jelzáloggal Terhelt Telek Megoszthatósága Magyarországon
A jelzáloggal terhelt ingatlanok, így a telek megosztása bonyolultabb folyamat, amely több jogi és pénzügyi szempont figyelembevételét igényli. Az alábbiakban részletesen ismertetjük a téma legfontosabb kérdéseit, a banki engedélyezési folyamatot, a földhivatali eljárásokat és az ajándékozással, eladással kapcsolatos tudnivalókat, különös tekintettel a bankok eltérő gyakorlataira és a jogszabályi háttérre.
Miért fontos a banki engedély kérvényezése telekmegosztás esetén?
A jelzáloggal terhelt ingatlanon, például telekmegosztás, telekalakítás, épületbontás vagy építési munkák elvégzése előtt a bankok általában engedélyt kérnek, mivel a jelzáloghitel szerződésében az ingatlanra vonatkozó elidegenítési és terhelési tilalom szerepelhet. Ez a tilalom megakadályozza az ingatlan tulajdonjogának változását banki hozzájárulás nélkül. Ha a tulajdoni lapon már bejegyzésre került ez a tilalom, nagyon gyakran előfordulhat, hogy a bank nem járul hozzá a telek megosztásához vagy átalakításához.
Ezért kiemelten fontos, hogy a telekalakítási vagy telekmegosztási munkák előtt minden esetben írásos engedélyt kérjünk a hitelintézettől, hiszen ezek a földmérési és ingatlan-nyilvántartási eljárások jelentős költségekkel járnak. A bankkal való egyeztetés előtt mindenképp tanulmányozzuk át a hitelszerződésben foglaltakat és a banki üzletszabályzatot, amelyek a telek terhelésével kapcsolatos feltételek részleteit tartalmazzák.
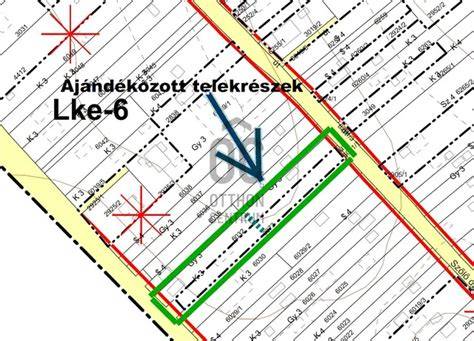
Milyen tevékenységekhez kérhető engedély?
- Toldalék építése lakóházhoz és melléképülethez
- Épületbontás
- Telek alakítás és megosztás
- Telek határrendezés
- Társasház alapítás vagy alapító okiratának módosítása
- Szolgalmi jog bejegyzése
Ezen munkák elvégzése mind-mind a bank hozzájárulását igénylik, mivel jelentős hatással lehetnek az ingatlan forgalmi értékére és a jelzáloghitel fedezetére.
Fedezetcsere és telekalakítás jelzáloggal terhelt ingatlan esetén
Ha egy nagyobb telek van jelzáloggal terhelve, lehetőség nyílik a fedezetkivonásra, amely során a hitel jelenlegi fedezetét képező ingatlanok közül egy rész törlését, mentesítését lehet kérni. Ez a folyamat segítheti a hitel tényleges fedezetének átrendezését, új ingatlanok bevonását vagy akár az ingatlanok számának csökkentését a biztosítékok között.
Telekalakítás esetén szükséges egy földmérő által készített telekalakítási vázrajz beszerzése, illetve az önkormányzat jóváhagyásának megszerzése. Ezt követően a bank előzetes, írásos hozzájárulását is kérni kell a telekalakításra vagy a társasház-alapításra, amely igényelheti a társasház alaprajzának elkészítését is, ami szintén jelentős munkadíjjal járhat.
Társasház alapítás és jelzáloghitel
A társasház alapításával, illetve annak módosításával is meg kell kapni a bank hozzájárulását, hiszen a jelzálog fedezetét képező telekről az alapítást követően külön albetétek nyílnak meg a hitelintézet számára. Az ilyen épület kiemelés, társasházzá alakítás során változnak a tulajdoni viszonyok, amit a bank előzetes engedélye nélkül nem lehet végrehajtani.
Az elidegenítési és terhelési tilalom jelentése és hatása a telek megosztására
Az elidegenítési és terhelési tilalom egyfajta biztosítéki korlátozás, amely azt jelenti, hogy az ingatlan tulajdonjoga a bank vagy más jogosult előzetes hozzájárulása nélkül nem változtatható meg, tehát nem adható el, nem ajándékozható vagy nem terhelhető tovább más módon. Ha ez a tilalom a tulajdoni lapon be van jegyezve, a bank gyakran nem engedi meg a megosztást vagy egyéb változtatást a telken.
Ezért minden esetben ajánlott a telekmegosztási eljárás előtt konzultálni a bankkal, és hivatalos, írásos engedélyt kérni. Ellenkező esetben a földhivatal nem fogja bejegyezni a módosításokat, ami időveszteséget és többletköltségeket eredményezhet.
Jelzáloggal terhelt ingatlan ajándékozása és tulajdonjog-átruházása
A jelzáloggal terhelt ingatlan ajándékozása során is alapfeltétel a bank engedélye, különösen, ha az ingatlanon elidegenítési és terhelési tilalom és más biztosítékok vannak bejegyezve. Az ajándékozási folyamat szigorúan szabályozott, és a bank csak ügyvéd által ellenjegyzett ajándékozási szerződés birtokában adhatja meg a hozzájárulását.
Fontos hangsúlyozni, hogy az ajándékozás nem jelenti az adósság automatikus átvállalását, a hitel kötelezettje és a szerződésben megnevezett adós továbbra is ő marad. A bank a tulajdonosváltozást szerződésmódosítás formájában engedélyezi, amiért rendszerint szerződésmódosítási díjat is felszámol.
Hogyan történik az ajándékozás folyamata a banki engedélyezéssel?
- Először az ügyvéd készíti el az ajándékozási szerződést, majd beadja a földhivatalhoz a tulajdonjog bejegyzési kérelmét, amely a tulajdoni lapon széljegyként megjelenik.
- Ezután a tulajdonos benyújtja a bankhoz a szerződést, módosítási kérelmet és egyéb szükséges dokumentumokat.
- A bank elvégzi az új adós és a hitel feltételeinek vizsgálatát, kérheti értékbecslés és biztosítás igazolását is.
- A bank dönt a hozzájárulásról, amely alapján megtörténik a földhivatali bejegyzés és a szerződésmódosítás.
Ha a bank nem ad hozzájárulást, a földhivatal nem jegyzi be az új tulajdonost, így a tulajdonjog átruházása nem valósul meg.
Mire számíthat a jelzáloghitel folyamat során
Jelzáloggal terhelt ingatlan eladása és a jelzálog törlése
Az eladás során a jelzáloggal terhelt ingatlant csak úgy adhatjuk tovább, hogy a vevő “tiszta” tulajdoni lappal kapja meg az ingatlant. Ehhez:
- Előzetesen le kell kérdezni a banktól a fennálló tartozás pontos összegét.
- A vevőnek vagy az eladónak meg kell fizetnie a tartozást, amely után a bank kiadja a jelzálog törlési engedélyét.
- Az ajándékozáshoz hasonlóan az eladási folyamatban is kulcsfontosságú, hogy pontosan szabályozzák, mikor és hogyan történik meg a hitel teljes vagy részleges törlesztése a vételárból.
Ha a vevő hitelt vesz fel az ingatlan megvásárlásához, a bankja megvizsgálja a tulajdoni lapot, és csak akkor folyósít hitelt, ha a jelzálog és egyéb terhek tisztázottak és kezelhetők.
Zálogjog és jelzálogjog jogi háttere
A zálogjog, így a jelzálogjog is, a Polgári Törvénykönyv (Ptk.) XXIII. fejezetében szabályozott szerzőséget biztosító mellékkötelezettség, amely a követelés biztosítására szolgál. A jelzálogjog alapján a jogosult (pl. bank) a szerződés nem teljesítése esetén az ingatlant - mint biztosítékot - elsőbbségi joggal értékesítheti a tartozás rendezésére.
A jelzálogjog dologi jog, amely az ingatlanon fennálló követelést biztosítja, és az adott ingatlanon fennálló zálogjoggal az ingatlan tulajdonjoga csak a zálogjoggal terhelten ruházható át. A zálogjog gyakran kiegészül elidegenítési és terhelési tilalommal, amely korlátozza az ingatlan forgalomba hozhatóságát és a tulajdonos rendelkezési jogát.
| Jogi fogalom | Jelentés |
|---|---|
| Jelzálog | Követelés biztosítására szolgáló dologi jog, amelynek alapján a jogosult kielégítést kereshet az ingatlanból, ha a kötelezett nem teljesít. |
| Elidegenítési és terhelési tilalom | Tulajdonjog átruházását vagy az ingatlan terhelését korlátozó jogi eszköz a bank védelmére. |
| Fedezetcsere | Amikor a hitel fedezetét egy másik ingatlanra helyezik át, csökkentve vagy módosítva a jelzáloggal terhelt ingatlanok számát. |
| Telekmegosztás | Az ingatlan megosztása, amely esetén, ha jelzálog van rajta, banki engedély szükséges. |
Fontos tanácsok és jogi figyelmeztetések
- Mielőtt bármilyen földmérési munkába kezdene, kérje ki a bank véleményét, és szerezze be írásos engedélyét.
- A bankok gyakorlata eltérő, ezért minden esetben a saját bankjánál tájékozódjon.
- Az ajándékozás vagy eladás nem automatikusan jelenti a hiteltartozás törlését, a hitelszerződés módosítása kötelező banki hozzájárulás mellett.
- Az ingatlanra jegyzett végrehajtási jog komoly kockázatot jelent, az ilyen ingatlan ajándékozása vagy értékesítése gyakran jogi vitákhoz vezet.
- Ügyvéd igénybevétele minden tulajdonjog-átadás és szerződéskészítés esetén létfontosságú a biztonságos ügyintézéshez.
tags: #jelzaloggal #terhelt #telek #megoszthato #e