
KATA adózású magánszemélyként ingatlan bérbeadása: részletes útmutató
Azt szinte mindenki tudja, hogy KATA-s adózóként ingatlant tilos bérbe adni! FONTOS tudni, hogy a tevékenységet be kell jelenteni a NAV felé, hogy adószámosként végzi, NAV állásfoglalás van erről.
Van aki ennek ellenkezőjét hangoztatja, akkor őt kell majd megkeresni, ha a NAV ellenőrzéskor gondok támadnak, biztos megoldja… vagy nem! Egy adóalanynak egy adószáma lehet, tehát külön adószámot nem kell igényelni, nem is lehet! Ha a bérbevevő ragaszkodik a számlához, akkor a katás vállalkozóként kapott adószámot kell alkalmazni, de nem írható a számlára a “Kisadózó” minőség, és nem tüntethető fel az egyéni vállalkozói nyilvántartási szám.
Összegyűjtöttük az ingatlan-bérbeadás utáni adózás szabályait. Az ingatlan kiadásával szerzett bevétel adóköteles jövedelemnek számít. De kötelező számlát adnunk? Mindenképp rendelkeznünk kell adószámmal lakáskiadáskor? Hogyan számoljuk ki az adó mértékét? Kell fizetnünk adóelőleget? Létezik mentesség az adófizetési kötelezettség alól?
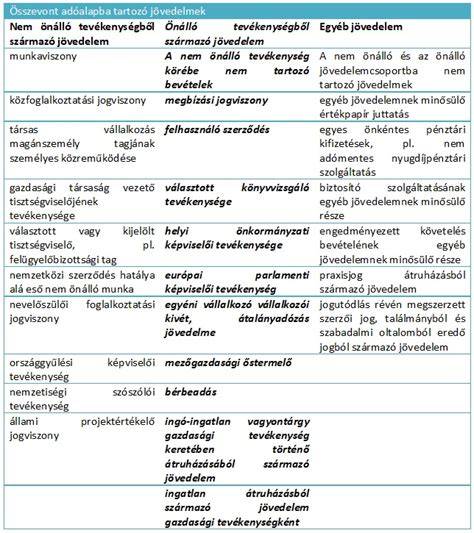
Magyarország lakosságára jellemzőbb a saját tulajdonú ingatlan, bérlakásba többnyire munkavállalás vagy tanulmányok miatt költözünk. Magánszemély ingatlan bérbeadása után önálló tevékenységből származó jövedelemként az összevont adóalap részeként adózik, a fizetendő adó mértéke 15 százalék. Egyszerűbben fogalmazva: ingatlan bérbeadása esetén kizárólag személyi jövedelemadót kell fizetnünk.
Önálló tevékenységből származó bevételként tekintünk minden olyan bevételre, amelyet a magánszemély adott tevékenységével összefüggésben megszerez, megállapítására az 1995. évi CXVII. törvény 2. és 4. tevékenysége kizárólag az általános forgalmi adóról szóló törvény - a továbbiakban Áfa tv. - az Áfa tv.
A rendszeres bevételszerző tevékenység miatt a természetes személy adóalanyként történő bejelentkezés és adószám hiányában is alanya az általános forgalmi adónak, ezért az Áfa tv-ben meghatározott bizonylatot kell kibocsátanunk. Adómentes ingatlan-bérbeadás esetén számla helyett a számvitelről szóló törvény - a továbbiakban Sztv. - szerinti számviteli bizonylatot is elegendő kiállítanunk. Az adószám hiánya - tekintettel az adómentes körbe tartozó tevékenységre - nem akadályoz minket a számviteli bizonylat beszerzésében, előállításában és kibocsátásában. Ezen a számviteli bizonylaton a nevünk mellett az adóazonosító jel szerepeltethető.
Az önálló tevékenységből származó bevételt az Szja törvény 2. és 4. mellékleteinek rendelkezései szerint kell figyelembe venni. Fontos, hogy nem számít bevételnek az ingatlan használatához kapcsolódó, más személy által nyújtott, e személytől vásárolt szolgáltatásnak a bérbeadó által a bérbe vevőre az igénybevétellel arányosan áthárított díja, különösen a közüzemi szolgáltatások díja.
A rendelkezés azoknak a más személytől vásárolt szolgáltatásoknak a bérlőre áthárított díjára vonatkozik, amelyek az ingatlan használatával függenek össze. Így a társasházi biztosítás és takarítás díjára, a közös képviselő díjazására, a lakók által a felújítási alapba fizetett összegre például a kedvező szabály nem alkalmazható. A bérlő által a bérbeadónak megfizetett közös költség tehát ingatlan-bérbeadásból származó bevétel, amellyel szemben költségelszámolásra van lehetőség. Ha a bérlő fix összegű bérleti díjat fizet, amely tartalmazza a lakás rezsiköltségeit is, vagy a bérlő és a bérbeadó fix összegű költségtérítésben állapodnak meg, a fenti kedvező szabály nem alkalmazható, mivel ilyenkor a szolgáltatás díját nem hárítják át az igénybevétellel arányosan a bérlőre.
A bérbeadó levonhatja a lakás bérbeadásából származó bevételéből az általa más településen bérbe vett lakás ugyanazon évben igazoltan megfizetett bérleti díját. A bevétel ilyen címen azonban csak akkor csökkenthető, ha a bérbeadás időtartama meghaladja a 90 napot, és a bérbe vett lakással összefüggésben a magánszemély más tevékenységből származó bevételével szemben nem számol el költséget, vagy az igazoltan megfizetett bérleti díjat számára még részben sem térítik meg.
A bevételből két módon állapítható meg a jövedelem mértéke az Szja. tv. 10 százalék költséghányad (17. vagy tételes költségelszámolás 17. § (3) a). A nem tételes költségelszámoláskor a bevétel 10 százalékát vonhatjuk ki a bevételből mindenféle számlák, igazolások mellékelése nélkül. Tételes költségelszámolás esetén a bérbeadó tényleges bizonylatokkal és számlákkal köteles igazolni az ingatlan fenntartásával kapcsolatban felmerült költségeit.
Az ingatlan bérbeadási tevékenységet az adott évben érvényes T101 jelű nyomtatványon kell bejelenteni a NAV-hoz. A lakáskiadás után kiszámított személyi jövedelemadót negyedévente kell megfizetni az adóhatóságnak a negyedévet követő hónap 12. napjáig. Ha a bérbeadásból származó bevételünk az Art szerint „kifizetőtől” származik, az adóelőleget nem nekünk, hanem a kifizetőnek kell megfizetnie.
Az adóelőleg alapja ebben az esetben a magánszemély adóelőleg-nyilatkozata alapján kalkulált jövedelem összeg lesz, amennyiben a költségek nem haladják meg a bevétel 50 százalékát. Nyilatkozat hiányában a kifizető a 10 százalékos költséghányad alapján számítja ki az adóelőleget, majd az így fennmaradó nettó jövedelmet juttatja el a bérbeadónak.
A kifizető személyét az Art. határozza meg. Az ingatlan bérbeadása tárgyi adómentes az áfatörvény 86. § alapján. A szálláshely-szolgáltatás jellemzően rövid idejű bérleti viszonyra vonatkozik, csak adószám birtokában üzemeltethető, és be kell hozzá szerezni a szükséges szálláshely-üzemeltetési engedélyt is. A bérbeadó kétféle adózási mód közül választhat szálláshely-szolgáltatóként: a tételes átalányadózás vagy az önálló tevékenységből származó jövedelemként adózás.
- Az egyik a tételes átalányadózás, amikor évente jogszabályban rögzített fix átalányt köteles fizetni, illetve ha önálló tevékenységből származó jövedelmeként adózik bevétele után.
- A másik pedig, ha a bérbeadás önálló tevékenységből származó jövedelemként adózik.
A cikk áttekinti továbbá az adózási sorozat egyes részleteit, mint például a Katavalt, szocho, társadalombiztosítási járulék összefüggéseit, és a vagyonszerzési illeték vonatkozó tételes szabályait. A bevezető és a többi részlet összegző jelleggel szolgál a legfontosabb kérdések tisztázására, de a konkrét döntések előtt érdemes mindkét módszert részletesen kiszámolni.
Fontos, hogy a cikk általános tájékoztató jellegű. Az adózási szabályok változhatnak, és egyedi élethelyzettől függően eltérő következményekkel járhatnak. Ha kiadja lakását, a jövedelem után 15 százalék személyi jövedelemadót kell fizetnie negyedévenkénti adóelőleg formájában. A jövedelem nem egyezik meg a bevétellel, mert a költségeket le lehet vonni a befolyó összegből.
A bevételek és a költségek nyilvántartása segít a pontos adóalap meghatározásban. A bérelhető ingatlanokkal kapcsolatos példák és számítási módok részletesen bemutatásra kerültek a szövegben, például a 10%-os költséghányad és a tételes költségelszámolás közötti különbségek, valamint az értékcsökkenés leírhatósága.
Ingatlan bérbeadás adózása magánszemélyként
Adózási alapelvek és gyakorlati tudnivalók
Az ingatlan bérbeadásából származó jövedelem az SZJA törvény szerint összevont adóalapba tartozik, ezért a bevalláskor szerepeltetendő.
A bevétel számításánál figyelembe veendő elemek közé tartoznak a közös költségek, a társasház biztosítási és takarítási díja, a közös képviselő díja, a felújítási alapba fizetett összeg, a fix összegű bérleti díj, valamint az átalány díjak, ha rezsiköltséget a bérlő viseli. Ezzel szemben nem számít bevételnek a bérlőre áthárított közüzemi díj, ha a tényleges fogyasztás alapján történik a elszámolás.
Költségek levonása: 10%-os költséghányad mellett a bevétel 90%-a minősül adóköteles jövedelemnek, így egyszerűbb a számítás, de ezzel együtt nincs lehetőség értékcsökkenés vagy egyéb igazolt költségek elkülönített levonására. Tételes költségelszámolás esetén viszont a tényleges költségeket igazolni kell számlákkal és bizonylatokkal, beleértve az értékcsökkenést is.
A bejelentés történhet a NAV felé a T101 jelű nyomtatványon, vagy az ONYA felületén. A negyedéves adóelőleg megfizetése a negyedévet követő hónap 12. napjáig esedékes.
A kisadózó vállalkozások tételes adójáról szóló törvény és az alanyi adómentesség választása a B2B vagy B2C ingatlan-bérbeadások adózását érinti. A 12 millió forintos alanyi adómentesség felső határa 2019-től érvényes, és a külföldi beszerzésekre is hatással lehet.
Gyakori esetek és példák
Például: ha a bérleti díj éves szinten 3,000,000 Ft, a 10%-os költséghányad 300,000 Ft adóalap-kitimeléssel jár, míg tételes költségelszámolás esetén a felmerült költségeket igazolva kerülhet levonásra többek között a rezsi, karbantartás, és az értékcsökkenés is.
Egy magánszemély adóztatása ingatlan-bérbeadás esetén egyszerűbb lehet, mint KATA alatt, különösen ha az alanyi adómentességet választja. Ugyanakkor a szociális hozzájárulási adó (Szocho) alóli mentességek és a társadalombiztosítási járulék kérdései évként és jogszabályonként változhatnak, ezért mindig érdemes a NAV aktuális útmutatásait ellenőrizni.
tags: #kata #ingatlan #berbeadas