
Kereskedelmi bank falusi CSOK: lehetőségek a K&H oldaláról
A falusi CSOK 2024-től jelentős változásokon ment keresztül: a támogatás összegei megnőttek, a jogosultsági feltételek megmaradtak vagy kissé módosultak, és a választható konstrukciók köre is bővült. A cikk célja, hogy a megadott szöveg alapján összefoglalja a falusi CSOK legfontosabb elemeit, ki jogosult, milyen ingatlanokra vehető igénybe, milyen költségek kapcsolódnak az igényléhez, és hogyan veheti igénybe a CSOK-ot egy K&H bank által nyújtott hitellehetőségek mellett. A hitel és a támogatás kalkulációja mindig csak ezres részletességgel adható, és a tényleges elfogadásért a banki bírálat a döntő.
Mi a falusi CSOK és mit kínál a K&H?
A falusi CSOK olyan államilag támogatott konstrukció, amely a falvakban és preferált kistelepüléseken érhető el. 2024-től a támogatás összege 1 millió forint egy gyermekre, 4 millió forint két gyermekre, és 15 millió forint három vagy több gyermek esetén. A CSOK Plusz igényléséhez pedig legalább egy gyermek vállalása szükséges, és a felvehető hitel összege gyerekek számától függően 15 milliótól akár 50 millió forintig terjedhat. A CSOK Pluszhoz kapcsolódóan a házasság és a női társ felel meg bizonyos korhatároknak (pl. a feleség nem töltheti be a 41. életévét a hiteligénylés időpontjában, vagy várandósság esetén külön szabályok érvényesek lehetnek).
A K&H Bank az állami támogatásokat több konstrukcióban kínálja: a CSOK Pluszt, a CSOK-ot (hitel formájában), a falusi CSOK-ot és a CSOK Plusz kölcsönt, továbbá különböző egyéb kamattámogatott termékeket. A bank lehetőséget ad a falusi CSOK-ot lakáscélú hitellel kombinálni, de a falusi CSOK és a CSOK Plusz esetében nincs lehetőség egyidejűleg a falusi CSOK hitel és a CSOK Plusz kölcsön felvételére. A hitel és támogatás részletei a bank aktuális kínálatától függenek, és a jogszabályok változásaihoz igazodnak.
Ki jogosult a falusi CSOK-ra 2026-ban?
- Házaspárok vagy élettársak, ahol legalább egyik fél vállal gyermekvállalást; a feleségnek a hitelkérelem benyújtásakor nem lehetett a 41. éve betöltött, vagy a várandósság állapotától függően speciális feltételek érvényesek lehetnek.
- Közvetlen családi kapcsolatok kizárása: az eladó nem lehet közeli hozzátartozó vagy élettárs.
- TB jogviszony feltételei: a falusi CSOK esetén minimálisan igazolni kell a 2 év társadalombiztosítási jogviszonyt (bizonyos esetekben ez a feltétel a 2 évnél rövidebb vagy hosszabb is lehet, a konkrét jogszabálytól függően).
- Az ingatlan kategóriája: a támogatás felhasználható új építésű egylakásos lakóépület megvásárlásához, használt ingatlan korszerűsítéséhez/bővítéséhez, illetve tanyák és birtokközpontok esetében is elérhető lehet a finanszírozás.
Nyilvános hirdetések és tájékoztatások szerint a Falusi CSOK 2024-től jelentősen bővült, és 2026-ban is kiterjedt marad; a korábbi korlátozások egy része feloldódott, de megmaradtak bizonyos feltételek, például a gyermekvállalási kötelezettségek és a TB jogviszony igazolására vonatkozó előírások.
Milyen ingatlanokra vehető igénybe a falusi CSOK?
- Új építésű egylakásos lakóépület vásárlása vagy építése.
- Használt lakás vásárlásához kapcsolódó korszerűsítés és/vagy bővítés.
- Tanyák, birtokközpontok lakáscélú ingatlanjai is támogatott célpontok lehetnek.
- Külföldi jogi konstrukciókhoz hasonlóan a magyar jogszabályok szerint is elérhető a program, amennyiben megfelelnek a TB és egyéb feltételek.
Fontos, hogy bizonyos bankok csak bizonyos lakáscélokra kínálják a falusi CSOK-ot. A K&H mellett például az OTP Bank és az MBH Bank is részt vesz a programban; a különböző bankok eltérő bírálati feltételeket és finanszírozási arányokat alkalmazhatnak.
Milyen költségek kapcsolódnak az igényléshez?
- Értékbecslés díja és helyszíni szemle díja (építés/korszerűsítés esetén): ezek díjköteles szolgáltatások lehetnek.
- A közjegyzői okirat díja: a CSOK Plusz és egyes konstrukciók esetén a bank visszatérítheti ezt a költséget bizonyos feltételek teljesülése után.
- Az egyéb díjak: például földhivatali lekérdezés díja, illetve egyéb kapcsolódó adminisztrációs költségek.
- A TB jogviszony igazolásához kapcsolódó költségek vagy igazolási díjak is felmerülhetnek a banki eljárások során.
Jó hír, hogy a Falusi CSOK esetén bizonyos esetekben a vagyonszerzési illeték elengedhető, és a költségvetés összeállításakor figyelembe vehetők az adó-visszatérítési lehetőségek is a korszerűsítéshez kapcsolódó kiadások esetén.
- A hiteligénylő kiválaszt egy pénzintézetet, amelynél a Falusi CSOK igénylés lehetséges. A bankok saját hatáskörben döntenek arról, hogy elérhetővé teszik-e az igénylést és mely lakáscélokat finanszírozzák.
- Értékbecslés és helyszíni szemlék elvégzése, amely a támogatás igénybevételének egyik feltétele.
- Pozitív bírálat esetén a hitelszakértő telefonon felkeres, és az időpont egyeztetése történik a szerződéskötésre.
- Szerződéskötés a bankfiókban: a korábban elektronikus úton megküldött, kitöltött dokumentumokat papír alapon írják alá.
- A TB jogviszony és a hitelfeltételek ellenőrzése, illetve a közjegyzői okirat és az e-hiteles kiadmány közvetlen átvétele a Bank részére.
- A kamattámogatott hitelek folyósítása a szerződésben meghatározott feltételek teljesítését követően történik. A folyósítás gyakran egy összegben történik lakásvásárlás esetén, vagy a készültség arányosításával építés/korszerűsítés esetén.
Fontos tudnivalók a rendelkezésre álló konstrukciókról
- A CSOK Plusz lehetővé teszi, hogy gyermekvállalással akár 50 millió forint lakáshitelhez jussunk, a futamidő és a kamatozás feltételei a bank és a jogszabályok szerint alakulnak. Az első gyermek érkezése után bizonyos kedvezmények érvényesülnek, például kamattakarékosság és részleges törlesztési moratórium.
- A CSOK és a falusi CSOK közötti különbségek közé tartozik, hogy a Falusi CSOK mellé nem szükséges mindig újabb gyermek születése a program részeként a kedvezmények igénybevételéhez, és a támogatások elérhetősége a kistelepüléseken szélesebb lehet.
- A Babaváró és az Otthon Start Hitel korlátai és feltételei is relevánsak lehetnek a szélesebb lakáscélú finanszírozási lehetőségek között; ezek a konstrukciók szintén tanácsadást igényelnek a teljes körű jogosultság megállapításához.
- A 2026-os kínálat szerint a CSOK Plusz és a falusi CSOK mellett a piaci hitelek és egyéb államilag támogatott konstrukciók teljes spektruma elérhető lehet.
Összegzés a gyakorlati lehetőségekről
A falusi CSOK és a CSOK Plusz lehetővé teszi, hogy a családok a falvakban és kistelepüléseken nagyobb összegű támogatáshoz jussanak a lakáscéljaik megvalósításához. A K&H Bankkal történő igénylés során érdemes figyelembe venni, hogy a bankok különböző feltételeket alkalmazhatnak, és a jogszabályok változásai befolyásolhatják a jogosultságot. Konzultálj hitelszakértővel! Díjmentesen segítünk a jogosultság felmérésétől a dokumentáció előkészítésén át az igénylés lebonyolításáig.
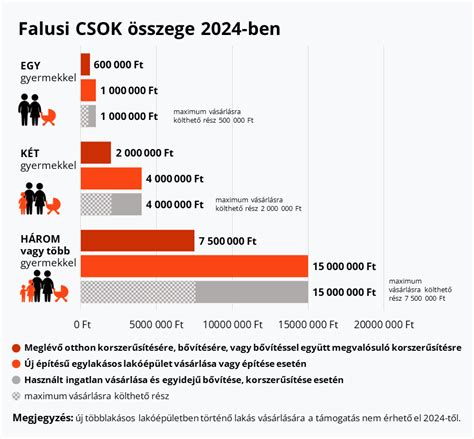
| Gyermekek száma | CSOK összege (támogatás) |
|---|---|
| 1 | 1 millió Ft |
| 2 | 4 millió Ft |
| 3 vagy több | 15 millió Ft |
Ha további részletekre van szükséged a hitel- és támogatási lehetőségekről, keress meg minket a K&H szakértőivel - segítünk a legmegfelelőbb konstrukció kiválasztásában és a folyamat végigkísérésében.
tags: #kereskedelmi #bank #falusi #csok