
Késedelmi kamat társasház vonatkozásában jogi szabályozás
A közös tulajdon - társasház - pénzügyi fegyelme és hatékony működésének alapfeltétele a pontos fizetési gyakorlat és a késedelmi kamat jogszerű alkalmazása. A cikk a Ptk. és a társasházi jogszabályok vonatkozó rendelkezéseit, gyakorlatát, illetve a SZMSZ-ben és alapító okiratban meghatározott különös szabályokat vizsgálja, összegzi a számítási módokat, gyakorlati követelési lehetőségeket és a jogorvoslatokat. A késedelmi kamat célja a pénzügyi fegyelem erősítése és a jogosult kiegyenlítésének biztosítása, miközben a kötelezettet sem súlyosan kizsákmányoló feltételeket nem támasztja alá.
A késedelmi kamat jogi alapja
A Ptk. 6:47. §(1) és a 6:48. § (1)-(4) szerint pénztartozás után kamat jár, kivéve, ha a törvény ezt eltérően rendelkezik. A kamat mértéke alapvetően a jegybanki alapkamat, és vállalkozások között az alapkamat 8 százalékponttal növelt értéke érvényes (6:48. §). Ha idegen pénznemben áll fenn tartozás, akkor a kibocsátó jegybank által meghatározott alapkamat, vagy pénzpiaci kamat lehet az irányadó. A gyakorlat szerint a kamat kiszámításánál a tartozás összege és a késedelem időszaka adja meg a pontos összeget.
Megállapodás és az SZMSZ szerepe
A társasház által megállapított késedelmi kamat gyakran az SZMSZ-ben vagy közgyűlési határozatban rögzített kamatlábat követi. Az SZMSZ tehát jogilag kötelező erejű a tulajdonostársak között, és szükség van rá, hogy a felek tisztában legyenek a kamat mértékével. Ugyanakkor a bírósági gyakorlat szerint nem lehet tisztességtelen vagy aránytalan a kamatláb, és az SZMSZ nem lehet ellentétes a jogtisztesség követelményeivel. Ha az SZMSZ magasabb kamatot is megenged, az új közgyűlési határozattal megváltoztatható.
Megállapodás, mint jogalap
A társasház és a tulajdonostársa közötti viszony sajátos jellegű: nem klasszikus szerződés, hanem közös jogviszony a közös tulajdonhoz kapcsolódóan. A Tht. 13. § (1) kimondja, hogy a közösség szerveit és a közös költség viselésének szabályait a közösség szervezeti-működési szabályzatban kell megállapítani. Ennek keretében a kamatszámítás is irányadó lehet az SZMSZ-ben, ha az nem ellentétes a Ptk. rendelkezéseivel.
A kamatszámítás tényszerűsítése
1) A jogalap: a Ptk. 6:47. §(1) és a 6:48. § alapján a pénztartozás után kamat jár, amelynek alapja a jegybanki alapkamat, és vállalkozások között nyolc százalékponttal növelt érték. 2) Időszakos számítás: a kamat számítása naptári félévre vonatkozóan történik; az adott félév első napján érvényes alapkamat az irányadó a félév teljes idejére. 3) Behajtási költségátalány (céges tartozás esetén): 40 eurónak megfelelő forintösszegű költségátalány jár minden késedelmes periódus után. Ez az összeg akkor is jár, ha azt egy felszólítás nélkül is követelhetik. 4) Ha az SZMSZ-ben vagy közgyűlési határozatban meghatároztak eltérő mértéket, akkor a felek ezt követik, feltéve hogy az nem tisztességtelen. 5) A felek közötti megállapodás részben vagy teljes mértékben felülírhatja a törvényi kiindulópontokat, de a tisztesség elve ezt korlátozza.
Példák a számításokra
- Egyszerű tartozás: tartozás 50 000 Ft, késedelem 60 nap. Ha az első 30 napban a jegybanki alapkamat 7%, a második 30 napban 6,75% volt, akkor a kamat összesen kb. 564 Ft lehet (példaszám, a tényleges összeg a történelmi alapkamatok alapján változik). A kamatot a tartozás után kell fizetni, és minden további nap új kamatot termel.
- Behajtási költségátalány: ha céges tartozásról van szó, akkor a késedelmi időszak után 40 EUR megfelelő forint összege is jár. A költségátalány esedékessége az első felszólítás időpontjához kötött, kivéve ha a kötelezett önként teljesít.
- A szerződésben megállapított ügyletek: ha az ügyleti kamat mellett más, például kötbér vagy alapkamattól eltérő mérték kerül meghatározásra, a felek ezt a szerződésben rögzített mérték szerint számolják ki, amennyiben az nem ütközik a jogszabályba.
Gyakorlati érvényesítés a társasházaknál
Gyakorlati lépések a késedelmi kamat érvényesítéséhez:
- Írásbeli felszólítás: a tartozást és a felszámított késedelmi kamatot egyértelműen tételesen tüntessék fel, költségátalány esetén a pontos összeggel.
- Közjegyzői fizetési meghagyásos eljárás legrövidebb útja a vitás pénzkövetelések rendezésére.
- Peres eljárás: ha a felek vitatják a követelést vagy annak összegét, a bíróság dönti el a jogalapot és mértéket.
- Szabályozási keretek: az SZMSZ és alapító okirat a kamat mértékét és a behajtási költségátalányt meghatározhatja, de nem lehet aránytalan vagy tisztességtelen, és a közgyűlés által jóváhagyott változtatások szükségesek.
Összefoglaló nézőpont
A késedelmi kamat kiszámítása közös költségre elsősorban az SZMSZ szabályai szerint történik. Amennyiben az SZMSZ a PTK 6:48 szerinti mértéket alkalmazza, a kamat a jegybanki alapkamathoz kötött, időszakonként változó mérték, napokra bontva. Céges tulajdonosok esetén a behajtási költségátalány is érvényesíthető, amely minimum 40 eurónak megfelelő forintösszeget jelent. A felek a szerződésben eltérhetnek a törvényi alapkamattól, amennyiben ez nem sérti a tisztesség és jóhiszeműség követelményeit. A gyakorlati eljárások közé tartozik a felszólítás, a fizetési meghagyásos eljárás és a peres út lehetőségei, melyek célja a pénzügyi hátrányok mérséklése és a fizetési fegyelem fenntartása.
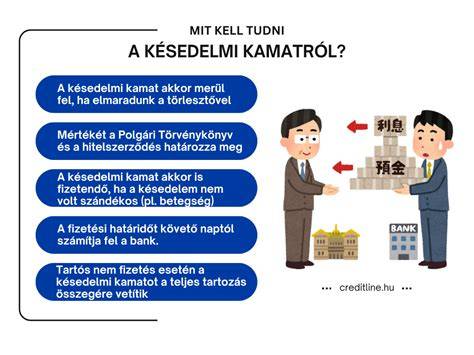
Hogyan működik valójában a tőke és a kamat a hiteltörlesztésekben
Gyakorlati példák a kötelezettségek gyakorlására
Jellegzetes példák és tanulságok: a számla kiállításának időpontja és a fizetési határidő meghatározza a késedelmi kamat kezdőpontját. A teljes tartozás kiegyenítéséhez mind a tőke, mind a felmerült kamat beérkezése szükséges. A késedelmi kamat számítása a tartozás összegére, a késedelmes napokra és az érvényes alapkamatra épül, és a felek eltérhetnek a törvényi mértéktől a saját szerződésükben vagy SZMSZ-ükben, ha az nem ütközik a jogszabályokkal.
Ami különösen fontos: ha a felek között nincs kifejezetten meghatározott határidő, akkor a számla kézbesítésétől számított 30 nap a kiindulópont. A késedelmi kamat a késedelem napjától kezdve jár, és a teljes követelés (tőke + kamat) rendezése szükséges a teljes mértékű elszámoláshoz. A „kötelezett késedelme” az első napi esemény, amely ténylegesen jogosulttá teszi a kamat követelését, és ezt a jogszabály automatikusan kezeli.
tags: #kesedelmi #kamat #tarsashaz #vonatkozasaban
Népszerű bejegyzések:
- Nyaralóhulladék kezelése a Balatonnál – gyakorlatok és tippek
- Hegedus Gyula utcai csúsztatott zsalu korszakai és felújítási megfontolások
- Csok Dunakeszi Sorház 220 m2 – bemutató és értékelés
- XV. kerület: sorházi lakás eladó – részletes piaci áttekintés
- Telekvásárlás hitelből - hogyan dönts jogszerűen és okosan