
Kivett lakóház és udvar – hitel és jogi feltételek egyetlen értelmezhető útmutatóban
Ebben a cikkben összegyűjtjük a kivett lakóház és udvar (lakóingatlan) fogalmának jelentését, a hitelfelvételhez szükséges feltételeket, a CSOK-szerű állami támogatások hatását, és gyakorlati útmutatást adunk ahhoz, hogyan érdemes alaposan ellenőrizni az ingatlan-nyilvántartást, mielőtt ajánlatot tennél vagy lefoglalózna a telekbejelentésnél.
Mi a kivett lakóház és udvar fogalma és miért fontos?
A kivett lakóház és udvar státusz alapvetően meghatározza, hogy az ingatlan jogszerűen lakó ingatlannak minősül-e, és milyen adók, illetékek vonatkoznak rá. A tulajdoni lap első részében az ingatlan adatai között található a „kivett lakóház és udvar” megnevezés, amely meghatározza az ingatlan, illetve a használat jogi státuszát. Ennek hiányában előfordulhat, hogy a lakóingatlan jogi besorolása nem felel meg a tényleges használatnak, ami később jogi és pénzügyi problémákhoz vezethet.
Ha az ingatlan a kivett lakóház és udvar státusznak megfelelően szerepel, az általában kedvezőbb hitelfeltételeket és stabilabb banki biztonságot jelenthet a jelzáloghitel-felvételnél. Ezzel szemben egy olyan ingatlan, amely például mezőgazdasági területként vagy más nem lakócélú besorolásban van nyilvántartva, jóval szigorúbb feltételekhez és magasabb kockázathoz kötheti a hitelnyújtást, vagy akár elutasítást is eredményezhet.
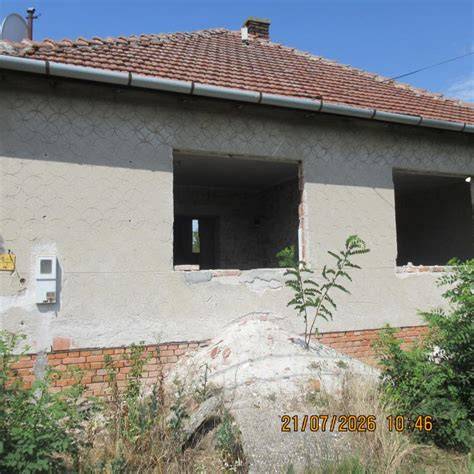
Miért fontos a telek és az ingatlan állapotának előzetes vizsgálata?
- Előfordulhat, hogy a valós használat eltér a tulajdoni lap bejegyzésétől, például a tényleges használat lakóépületként van, de az ingatlan-nyilvántartásban mezőgazdasági területként szerepel.
- A besorolás megváltoztatása engedélyeket és költségeket vonhat maga után, így érdemes a vásárlás előtt jogi és szakértői véleményt kérni.
- Ha az ingatlan természetvédelmi területen helyezkedik el, vagy más korlátozások vonatkoznak rá, az átminősítés akár nehéz vagy lehetetlen lehet.
A kivett lakóház és udvar státusz tehát alapvető fontosságú, mivel meghatározza a hitelbiztosíték és a későbbi forgalom lehetőségeit is. Ennek tükrében érdemes alaposan átnézni a tulajdoni lapot és a vonatkozó jogszabályokat, mielőtt szerződést írnál alá.
Hitel- és THM-kromatikák a kivett lakóház és udvar esetében
A hitelfelvételnél több tényező játszik közre: a felvehető összeg 500 000 - 130 000 000 Ft között változhat, a futamidő pedig 6-30 év között mozog. A THM értékek a aktuális kondíciók függvényében 3,3-9,3% között lehetnek, és a kamatstop rendeletek 2021-es előírásai szerint történnek meghatározások. A hitel feltételei között gyakran szerepel, hogy a kivett lakóház és udvar legyen a fedezetül szolgáló ingatlan, és legyen hozzá lakásbiztosítás is, illetve adott esetben a folyósításhoz kapcsolódó közvetítő bank jelenléte is szükséges.
Előzetes hitelbírálat és folyósítás
- Előzetes hitelbírálat kérhető díjmentesen a tájékoztatás során, amely 90%-os pontossággal megmondja, hogy kaphat-e hitelt és mennyit.
- A hiteligénylés beadását követően megtörténik az ingatlan értékének megállapítása és a hitelbírálat három hét körüli időtartamban.
- A folyósítás feltételei között szerepel a fedezetül felajánlott ingatlan biztosítása, az OTP Banknál vezetett folyószámla és a megfelelő intézkedések a földhivatali díjak befizetéséről.
A kivett lakóház és udvar állapotától függően a hitel igénylése és a folyósítás részletei különböző díjakkal és feltételekkel járhatnak. A tájékoztatás során megadott adatok alapján a bank egyéni ajánlatot készít, amely személyre szabott feltételeket tartalmaz.
Önerő és fedezetek
A hitelfelvételhez általában szükség van önerőre: lakáshitel esetén például minimum 20% önerő szükséges, és a fedezet lehet egy vagy több ingatlan is. Bizonyos esetekben megfelelő plusz fedezet bevonásával akár önerő nélkül is kaphat hitelt. A kivett lakóház és udvar besorolás elengedhetetlen odafigyelést igényel az érték és terhek megállapításánál.
:: HITEL :: www.hitelkozvetito.eu :: hitelközvetítő ::
Adók, illetékek és CSOK-kapcsolatok
A kivett ingatlan adózása és illetékei szoros összefüggésben állnak a használat jogi státuszával. Lakóingatlanoknál a CSOK és egyéb állami támogatások igénybevétele esetén fontos, hogy az ingatlan megfeleljen a jogszabályi feltételeknek, és a használati megállapodás a tulajdonostársak között részletezett legyen. A CSOK és az illeték témakörét azonban mindig a hatályos jogszabályok és a banki hirdetmények összhangjában vizsgálják.
Számos részletre kiterjednek a példák a vagyonszerzési illeték alakulására, a vételárból történő kiegyenlítésre, illetve a különböző jogi megoldásokra modellekben. A jogi és adózási összefüggések részletes feltárása meghaladná a cikk rövid kereteit, ezért a konkrét eseteknél érdemes jogi tanácsadóval vagy adószakértővel konzultálni.
tags: #kivett #beepitetlen #terulet #hitel