
kolnontaron epitett hazak jelzalogjoga es adózási szempontok jogi technikakkal
Az alábbi cikk a felhasznált fényképekkel és jogi példákkal illusztrált összefoglaló arról, hogyan érinti a jelzálogjoggal terhelt ingatlan vásárlását, használatát és adózását különböző helyzetekben. A példákban a szoftív maga is a közérthetőség kedvéért színesen jelenik meg, de a szöveget az eredeti mondatokból állítottam össze, megőrizve minden mondat strukturális integritását.
Kisvállalkozói kedvezmény (startup és ingatlanbeszerzés) 2024-ben
Az álláspontunk szerint szabályszerű a kisvállalkozói kedvezmény igénybevétele a 2024. évben.
A 34 M Ft-os kiadást kisvállalkozói kedvezmény címén vallották be a 13-03. lap 36. sorában.
Az emelt szintű szerkezetkész gazdasági épület beszerzése kapcsán felmerülő tényeket és igazolásokat az adóhatóság elfogadta.
A dokumentációban megtalálható a felelős műszaki vezető nyilatkozata, a teljesítésigazolás, a birtokátruházási jegyzőkönyv szerinti állapot és összeg.
Vevő a befejező munkákat saját költségen tervezi elvégezni; a végleges szerződés csak a felszabadított ingatlannal és a jelzálogjog törlésével kerül kiadásra.
Az előlegszámlázás nem történt, a teljes összeget 2024 decemberében utalták át.
Eladások és adózás kapcsolt ingatlanügyletnél
Az ingatlanra bejegyzett jelzálogjog változása, helyzetének rendezése és a kapcsolt adózási kérdések összetett problémát jelentenek: a vevő a tehermentes piaci árnál alacsonyabb árat fizetne, mert a jelzálog fennáll.
A jelzáloggal terhelt ingatlan értékesítésének bevételei és adóztatása rendezésre szorul: a vevő és adóbevallás között áfa és társasági adó szempontból releváns kérdések merülnek fel.
Gyakorlati tanácsok jelzálog és áfa vonatkozásában
- Rendezni kell az áfát az Áfa-tv. 3. kérése szerint.
- A végelszámolás vagy felszámolás esetén a jelzáloglevél és a hozzátartozó követelések rendezése külön eljárás lehet.
- A jelzálogjog átruházása és a kapcsolódó kötelezettségek átengedése csak a jogszabályi keretek között történhet.
Ingatlanvásárlás és adózási kockázatok
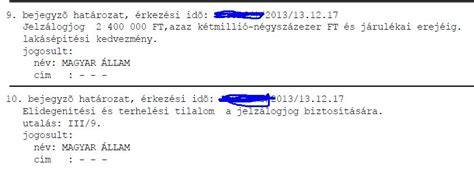
„A” vállalkozás ingatlanát jelzáloggal terhelten értékesítené; a bank hozzájárulásával érdekében azonban a fennálló hitel biztosítéka változik, és ez adózási kérdéseket érint, különösen társasági adó és áfa vonatkozásában.
Ha a vevő alacsonyabb áron áll meg, a bevétel és a költségek összhangja kérdéses lehet, és a felmerülő adóköveteléseket rendezni szükséges.
Értékhelyesbítés és számviteli politika
A társaság értékhelyesbítésre törekszik a saját tulajdonban lévő ingatlanok esetében, otthonos és ingyenesen használt ingatlanokkal kapcsolatban.
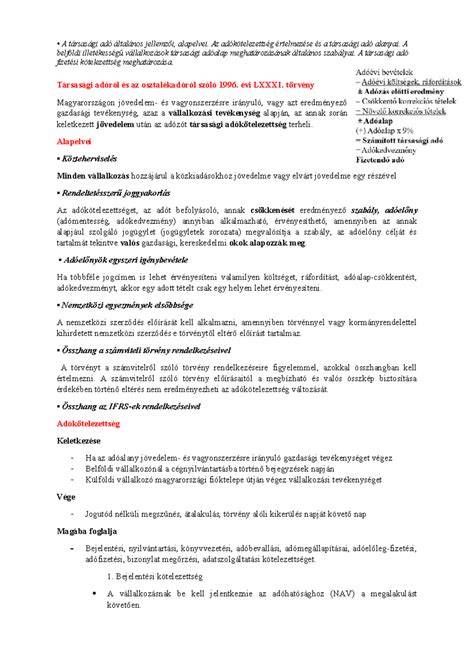
Az Szt. 14. §-ának (3)-(12) bekezdései a számviteli politika követelményeit határozzák meg, és a gazdálkodó adottságainak megfelelő végrehajtási módszereket írják elő.
A jelenlegi gyakorlat szerint a három saját tulajdonban lévő ingatlan értékhelyesbítését kívánják megvalósítani; a piaci érték és a könyv szerinti érték közötti különbséget értékhelyesbítésként mutatják ki, a saját tőkében „Értékelési tartalék” formájában.
Az ingyenes használatba kapott ingatlanokon végzett beruházásokat nem szeretnék értékhelyesbítésben figyelembe venni.
Probléma felvetése és válaszok
Megfelelő-e az adott számviteli politika erre a célra? A válasz szerint az Szt.-i követelmények teljesülnek, de a fentiek alapján érdemes lehet módosítani a gyakorlaton, hogy a 12. részben leírtaknak jobban megfeleljenek a beruházások és az ingyenes használatú ingatlanok hitelezettségének kezelése.
MÉRLEG KEZDŐKNEK (Teljes példa)
Külföldi adózási és vagyonnyilatkozat-követelmények
Kettős állampolgárként az adókrónikázás és CRS-eljárások követik: a brit adóhatóság számára történő adatátadás alapja a CRS egyezmény, amely az adatok átadását lehetővé teszi. Hazai és külföldi számlák, befektetések, és a tőkeáramlás adómegítélését befolyásolja, amikor a jövedelmet hazai és külföldi platformokon is hozunk be.
Társasházi és önkormányzati szektor kérdései
A lakó- és közösségi ingatlanokkal kapcsolatos kérdések között kiemelt fontosságú az éves költségvetés tervezése és a tényleges adatok közötti különbségek kiegyenlítése. A közös képviselők gyakorlata gyakran jogszabályellenes, és a tulajdonosi érdekek sérüléséhez vezethet. A teljes mérlegelés alapján érdemes a kormányzati és számviteli előírásokról való naprakész tudásra támaszkodni, hogy a közös költségek és a többletbefizetések rendezése megfelelő legyen.
Következő lépések és ajánlott eljárások
Ha jelzálogjog érinti az ingatlaneladást vagy vásárlást, érdemes:
- beazonosítani a jelzálogjog ranghelyét és a tilalom bejegyzésének időpontját;
- kérni a fennálló tartozás pontos összegét és a törlesztési ütemtervet;
- megkötni a szükséges megállapodásokat, hogy a vevő vagy eladó tehermentes legyen, a tilalmak rendezése után;
- ítélők felkérése jogi és adózási tanácsadó segítségével, hogy a 13-03. lapon történő beszámolás a valóságot tükrözze.
tags: #kolnontaron #epitett #hazak #jelzalogjoga
Népszerű bejegyzések:
- Szentendrei erdő és üdülőövezeti telekek eladási részletei és lakóingatlanok áttekintése
- Rendkívül praktikus két szintes otthon a Kőrösi Csoma Sándor sétányon
- IX. kerületben lévő Lurdy Ház okos otthon megoldásokkal
- Tulajdoni lap igénylése adásvételnél – ki a felelős?
- Hogyan végezze el saját felújítást? Ötlettől a megvalósításig