
Könnyűszerkezetes ház finanszírozása: hitel lehetőségek, feltételek és tippek
Manapság egyre többen választják idehaza is a könnyűszerkezetes ingatlanokat, hiszen nemcsak gyorsabban megépülnek, de olcsóbbak is. Nem meglepő tehát, hogy egyre többen döntenek mellette, ugyanis a jelenlegi árak egy átlag fizetésből élő ember számára szinte megfizethetetlenek. Ebben a cikkben erről lesz szó.
Miért éri meg a könnyűszerkezetes ház?
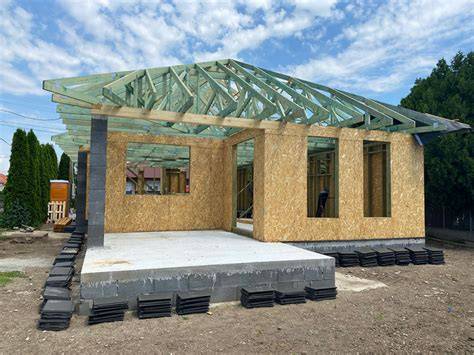
A számos előnnyel rendelkező könnyűszerkezetes otthonoknak számtalan előnyük van a klasszikus építési módokkal szemben. Ma már nemcsak Amerikában elterjedtek, hanem Európa északi részein is, ráadásul szépen lassan Magyarországon is elfogadottá váltak. Míg egy tégla esetében a falakra kerül fel a szigetelés, majd a vakolat, addig ennél a típusnál a vázrendszerbe helyezik el a szigetelést. Előnye, hogy olcsóbb, gyorsabban elkészül, emellett azonos alapterületből nagyobb hasznos területet kapunk, mint például egy téglából épült otthon esetében.
Hitelképesedés és értékbecslés
Megkérdeztük a hazai hitelintézeteket, hogy finanszírozható-e lakáshitelből a könnyűszerkezetes házak megvásárlása. A válaszok alapján egyértelműen igen, a hagyományostól eltérő szerkezet önmagában nem kizáró ok, de bizonyos feltételeknek meg kell felelni az igénylésnél. Ilyenkor az ingatlannak az értékbecslésen kell átesnie - mint minden esetben, ha lakáshitelt szeretnénk felvenni.
A bankok nagy része a hagyományostól valamelyest eltérő szerkezetet nem tekinti kizáró oknak, de az értékbecslés elvégzése továbbra is kötelező. A könnyűszerkezetes ház kapcsán felmerülhet a kérdés, hogy a bankok hogyan viszonyulnak a finanszírozáshoz, vagy befogadnak-e fedezetként ilyen típusú ingatlant. Ha építés alatt álló ingatlanról van szó, akkor az építésügyi előírásoknak megfelelő engedélyeket kell bemutatni, ami része az építési engedélyezési dokumentációnak.
A bankok általában építési hitellel finanszírozzák az ingatlant építés esetén. Ennek lényege, hogy a hitel szakaszosan folyósítva érkezik, az önerőt beépítve. Vannak azonban olyan bankok, ahol nem érhető el az építési hitel klasszikus formája. Ilyenkor a biztosítótársaságok csak egy részét vállalják a kockázatnak, és a biztosítási díjak magasabbak lehetnek.
Állami támogatások és finanszírozási lehetőségek
A lehetőségek között szerepel az Otthon Start Program fix 3%-os hitele, amely stabil, kiszámítható törlesztést jelent. Ez a konstrukció lehetővé teszi egy modern, fenntartható ház megépítését is, és nemcsak az első otthon megszerzését könnyíti meg, hanem egy új, költséghatékony építésre is biztos alapot ad.
Az ingatlanárak emelkedése miatt egyre többen választják a hagyományostól eltérő megoldásokat. A könnyűszerkezetes házak külsőleg nem térnek el a hagyományos házaktól - a szerkezettípusban viszont igen, mivel fából vagy acélból készülnek. A bankok szerint ez a konstrukció nem kizáró ok, ha az ingatlan megfelel az előírásoknak és az értékbecslő jóváhagyja a tranzakciót.
A CSOK és egyéb állami támogatások szempontjából fontos, hogy az ingatlanra nézve nincs szerkezeti megkötés. Ugyanakkor a bankok döntenek arról, hogy az adott könnyűszerkezetes ház hitelezhető-e vagy sem. A bankoknál használt, illetve új építésű könnyűszerkezetes házak finanszírozása attól függ, hogy az ingatlan mennyire felel meg az aktuális jogszabályoknak és a szükséges tanúsítványoknak.
Különböző banki megközelítések
A Budapest Banknál például olyan könnyűszerkezetes lakóingatlanokra lehet lakáshitelt felvenni, amelyek ÉME/ETA tanúsítvánnyal vagy teljesítménynyilatkozattal rendelkeznek, és építési hitel is igényelhető ilyen ingatlanokra. A CIB Bank szerint az igénylő megfelelő dokumentumokat benyújtva és az értékbecslés alapján elfogadható fedezetként, a könnyűszerkezetesség nem kizáró ok.
A K&H Banknál akkor fogadható el fedezetként, ha az ingatlan mindenkori jogszabályi előírások alapján épült. Építés alatt álló ingatlanok finanszírozásánál mindig be kell mutatni az éppen aktuális ÉME/ETA/NMÉ engedélyt. Az MKB Bank szerint náluk sem kizáró ok a szerkezet; az OTP Bank pedig kimondja, hogy fedezeti ingatlanokra vonatkozóan nincs szerkezeti megkötés, feltéve, hogy forgalomképes és biztosítható a vagyonbiztosítással.
A Takarékbanknál pedig az értékbecslés dönt, hogy bevonható-e az ingatlan fedezetként a hitelszerződésbe; alapvetően a könnyűszerkezetes házakat elfogadják. Fontos megjegyezni, hogy mobilház finanszírozása nem általános banki gyakorlat, így nagyobb részben személyi kölcsön lehet az alternatíva.
Mobilházak és konténerházak
Mobilházak finanszírozása Magyarországon általában nem lehetséges banki fedezetként. Ebben az esetben általában személyi kölcsönök jöhetnek szóba, amelyek szabad célúak, és nem igényelnek ingatlanfedezetet. A személyi hitelek kamata azonban magasabb lehet (általában 9-10% körül), és összegük korlátozott (legfeljebb 15 millió forint).
Ugyanakkor állami támogatású jelzáloghitelekkel sem finanszírozhatók a mobilházak, tehát a CSOK Plusz sem vehető fel rájuk. A jogi szabályozás a mobilházakra vonatkozóan meglehetősen bizonytalan, és a bankok maguk döntenek arról, hogy egy adott ingatlant hiteleznek-e vagy sem.
Mire figyeljünk a finanszírozás során?
- Gondos tervezés és ütemezett költségvetés szükséges, mert a bank csak akkor folyósít ütemezetten, ha az építés minden lépése dokumentált és összhangban van a tervekkel.
- NMÉ/ETA tanúsítványokra vagy teljesítménynyilatkozatra lehet szükség az alapanyagokra vonatkozóan a finanszírozáshoz.
- Értékbecslésen és megfelelő biztosításon kell átesnie az ingatlannak a hitel felvétele előtt.
- A hitelösszeg és önerő általános szabálya 20% alap önerő, de első lakásvásárlás vagy zöld hitel cél esetén 10% is elfogadható lehet, banki eltérésekkel.
- Mobilházak esetén általában személyi kölcsön a megoldás, és a lakáscélnak is csak ritkán felelnek meg a feltételek.
Összegzés és gyakorlati tanácsok
A könnyűszerkezetes házak hitelezése lehet végezhető a hazai bankoknál, feltéve, hogy az ingatlan megfelel az előírásoknak, az értékbecslő jóváhagyja, és rendelkezik a szükséges tanúsítványokkal. Összességében a konstrukciók költséghatékonyabbak lehetnek a hagyományos építéshez képest, hiszen kevesebb alapanyagra van szükség, és előállításuk gyorsabb lehet, ami télen kedvezőbb üzemanyag-költségeket is jelenthet.
Ha szeretnéd részletesen feltérképezni a saját helyzetedre szabott lehetőségeket, ajánlott egy független pénzügyi tanácsadóval áttekinteni az összes dokumentációt és a banki feltételeket, mivel az eltérő banki gyakorlatok és jogszabályi környezet miatt a részletek személyenként változhatnak.
Könnyűszerkezetes házak - Tévhitek és a tények (Émi, HITEL, engedélyek)
Az alábbi táblázat illusztrálja a főbb finanszírozási utak közötti különbségeket:
| Finanszírozási út | Általános feltételek | Előnyök | Hátrányok |
|---|---|---|---|
| Hitel építésre (építés alatt folyósítás) | ÉME/ETA NMÉ tanúsítvány, értékbecslés | Kedvező kamatok, hosszú futamidő | Állandó dokumentációigény, ütemezés |
| Állami 3%-os lakásépítési hitel | Önerő 10-20%, TB jogviszony, négyzetméterár korlátozott | Stabil törlesztés, elérhető széles körben | Feltételek és korlátozások változhatnak |
| Szabad felhasználású személyi kölcsön mobilházhoz | Be nem jelzett ingatlanfedezet, hitelösszeg korlátozott | Nincs ingatlanfedezet szükség | Magas kamata, alacsonyabb összeg |
| Mobilház finanszírozás | Általában nem fedezet | Gyors forrás | Korlátozott vagy nincs fedezet, magas kamat |
Összességében a könnyűszerkezetes házak finanszírozása lehetőségekben gazdag, de a részletek nagyban függenek az adott ingatlan tanúsítványaitól, a banki belső szabályzatoktól és az éppen hatályos jogszabályoktól. A már említett programok és támogatások mellett érdemes alaposan mérlegelni a finanszírozási konstrukciókat és a hosszú távú költségeket, hogy a projekt hosszú távon fenntartható legyen.
tags: #konnyuszerkezetes #haz #peneszedese