
Köteles társasházi megtakarítási számla nyitása 2018-ban: részletes útmutató és pénzügyi szemlélet
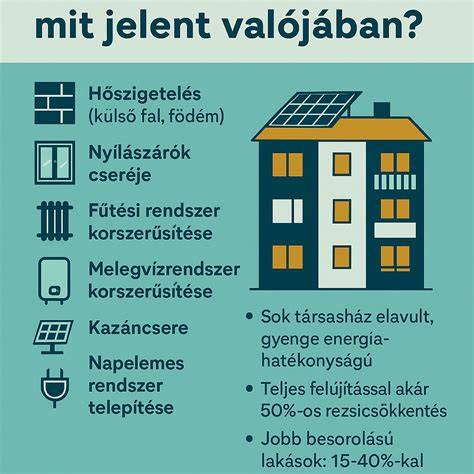
Magyarországon mintegy négymillió lakás található, és ezek több mint fele társasházi lakásként funkcionál. A társasházak számára 2018-tól kötelező a társasházi megtakarítási számla nyitása, amely alapvető szerepet tölt be a közös tulajdonú épületrészek felújítására és korszerűsítésére szolgáló pénzügyi alapok kezelésében. Ez a cikk átfogóan bemutatja a köteles társasházi megtakarítási számlák jelentőségét, a számlavezetés költségeit, a megtakarítások előnyeit, valamint a legjobb banki megoldások kiválasztásához szükséges szempontokat.
A társasházi számla nyitásának jelentősége és kötelezettségei
A társasházak 2018-tól jogszabályi kötelezettség alapján - a közös tulajdonú épületelemek felújításának és fenntartásának finanszírozására - megtakarítási számlát kell nyitniuk. Ez a számla segíti a felújítási alap folyamatos megteremtését, ami nélkülözhetetlen a váratlan káresemények vagy a nagyobb, előre tervezett beruházások fedezéséhez. Egy budai társasház példája jól mutatja, hogy egy alapos banki ajánlat-kutatás jelentős költségmegtakarítást eredményezhet: a havi 30 ezer forintnál olcsóbb számlavezetési díj évente közel félmillió forintos megtakarítást és lakásonként 1200 forint éves költségcsökkenést jelenthet.
A társasházi számlavezetés költségei
- Havi számlavezetési díj: Ez az egyik legnagyobb állandó költség, amely bankonként jelentősen eltérhet. Egyes bankok az újonnan nyíló számlák esetén kedvezőbb kondíciókat kínálnak, míg régebbi szerződések esetén akár 25%-kal magasabb díjat is felszámíthatnak.
- Pénzbefizetések költsége: Több társasházi számlán díjat számolnak fel a befizetések és jóváírások után, különösen jelentős ez olyan társasházaknál, ahol a lakók nagy része készpénzzel vagy csekken fizeti a közös költséget, ami havi szinten többszázezer forintos többletköltséget jelenthet.
- Utalások díja: Egy nagyobb társasháznál havonta akár 3,5-4 millió forintnyi utalás is történik, amelyek díjai összeadódnak, így fontos, hogy a bank megfelelően kedvező díjszabást biztosítson.
- Egyéb költségek: Ide tartozik a csoportos beszedési megbízás, állandó átutalási megbízás díjai, netbank hozzáférés, SMS értesítési díjak és egyéb szolgáltatási költségek, melyek bankonként eltérőek lehetnek.
Megtakarítások és kamatok társasházi számlákon
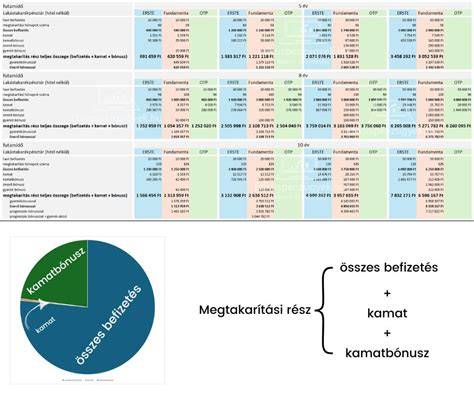
A társasházi megtakarítások után kapott kamatok mértéke jelentősen befolyásolja a felhalmozott pénz értékét. A társasházi lakástakarékpénztár (LTP) jelenleg az egyik legjobb lehetőség a felújítási alap növelésére, mivel az állami támogatás és a kamatok együttesen jelentős hozzáadott értéket jelentenek.
A társasházi LTP-nek köszönhetően a társasházak évente akár 324 000 Ft állami támogatást is igénybe vehetnek a közös tulajdonú épületrészek felújításához és korszerűsítéséhez, ráadásul a megtakarításokat kedvezményes, fix kamatozású kölcsönök egészíthetik ki. Az LTP ugyanakkor elsősorban hosszú távú, tervezett beruházások finanszírozására alkalmas eszköz, nem pedig az azonnali vészhelyzeti tartalékok képzésére.
Az állampapír-vásárlás további alternatívát jelenthet azoknak, akik nem elégedettek a banki kamatokkal, hiszen az állampapírok által kínált hozam gyakran kedvezőbb, főleg hosszabb távra.
Fontos tudnivalók a társasházi lakástakarék használatáról
A közgyűlési határozat az első lépés a társasházi LTP vagy megtakarítási számla megkötésére. A felújítási alap összeállítását érdemes már a kezdetektől tervszerűen szabályozni az SZMSZ-ben, biztosítva, hogy a megtakarítások ne csak kiszámíthatóak, hanem eredményesek is legyenek.
A társasházak előtakarékossága révén tervezhetővé válnak a rekonstrukciós munkálatok. Ha a társasháznak hitelre is szüksége van, engedélyezett hitelkonstrukciók közül kell választani, melyek egyaránt biztosítják a megfelelő feltételeket és rugalmas kezelést.
Az LTP szerződések futamideje általában 10 év, amely alatt a társasház folyamatosan gyűjtheti a pénzt, és a futamidő végén tervezetten egy nagyobb felújítás vagy korszerűsítés finanszírozására fordíthatja. Az LTP kamatbónuszokat, állami támogatásokat és fix törlesztési feltételeket biztosít, ami rendkívül előnyös a társasház számára.
Banki számlacsomagok összehasonlítása és kalkulációk
Számos bank kínál társasházi számlavezetési lehetőséget, ezért fontos a költségek és kamatfeltételek gondos összehasonlítása. Egy budai társasházi példán keresztül láthatjuk, hogy a legjobb ajánlat napi 30 000 forint alatti költséggel rendelkezik, ami éves szinten jelentős megtakarítást eredményez.
A kalkulátorok segítségével könnyen áttekinthetőek a számlavezetési díjak, utalási költségek, pénzbefizetések és a kamatok, ami alapvető a költséghatékony döntéshozatalhoz. Fontos figyelembe venni, hogy a banki feltételek változhatnak, így érdemes időről időre felülvizsgálni a szerződéseket, különösen a régebbi konstrukcióknál, ahol akár 25%-kal magasabb díjak is előfordulhatnak az újonnan nyitott számlákhoz képest.
Gyakorlati tanácsok társasházi képviselőknek és lakóknak
- Költségátterhelés: A közös képviselőknek célszerű az éves költségvetésben feltüntetni a pénzbefizetés és csekkes fizetés költségeit, amit az igénybe vevő lakóknak tovább kell számolniuk.
- Számla jogosultsági körök: A számlák kezelésénél fontos előre definiálni a hozzáférési jogosultságokat, hogy több közös képviselő vagy felelős személy tudja biztonságosan kezelni a forrásokat.
- Számla és könyvelés integrációja: A társasház könyvelési szoftverek segítségével naprakészen, precízen nyomon követhető a közös költség, a megtakarítások és a számlák egyenlege.
- Vészhelyzeti források: Bár a megtakarítási számlák nem alkalmasak azonnali pénzügyi segítségnyújtásra, az előtakarékosság révén a társasház kedvező feltételekkel juthat átmeneti forráshoz szükség esetén.
Technikai tudnivalók a társasházi megtakarítási számla kezelése kapcsán
A társasházi megtakarítási számlán történő pénzmozgások technikai jellegűek: a megtakarítási számla és az üzemi bankszámla között történik az átvezetés, ami a könyvelésben egyszer bevételként, egyszer kiadásként jelenik meg. Így a felvett megtakarítás nem minősül új bevételnek, hanem lekötött pénz felszabadítását jelenti, amit a pénzügyi tervben mint felhasználható összeget kell kezelni.
A társasházi számlákhoz kapcsolódó különféle tételeket és díjakat precízen nyilvántartó rendszerek segítik a pénzügyi átláthatóságot és a hatékony gazdálkodást. Ezek a rendszerek támogatják a közös költségek, megtakarítások és hiteltörlesztések kezelését, továbbá lehetőséget biztosítanak a részletes jelentések és kimutatások elkészítésére is.
Értékpapírszámla és állampapír-kezelés társasházaknak
A társasházak részére rendelkezésre áll az értékpapír nyilvántartási számla megnyitásának lehetősége is, amelyet elektronikusan, például a MobilKincstár alkalmazáson keresztül is elindíthatnak. Ez a megoldás további megtakarítási és befektetési lehetőségeket kínál, melyekkel a társasházak gyarapíthatják vagyonnövelő forrásaikat, illetve kedvezően tehetik pénzügyeiket még tervezhetőbbé és biztonságosabbá.
Az értékpapírszámla előnyei társasházak számára
- Díjmentes számlavezetés és tranzakciók
- Gyors és biztonságos ügyintézés online felületen keresztül
- Könnyű hozzáférés a Magyar Állampapír Plusz és egyéb állami értékpapírokhoz
- Szabályozott és törvényileg védett pénzügyi folyamatok
Az értékpapírszámla mellett a társasházak gondoskodhatnak a vagyonuk biztonságáról, például a letiltási eljárásokkal, ha elveszett vagy megsemmisült értékpapír van. Az eljárásokhoz közjegyzői dokumentációra van szükség, amely biztosítja az illetéktelen kifizetések elkerülését.
Megéri-e a lakástakarék? Melyik a legjobb?
Összegzésként
A köteles társasházi megtakarítási számla nyitása és kezelése 2018-tól nemcsak jogi kötelezettség, de a társasház pénzügyi stabilitásának és fejlődésének kulcsa is. Az optimális banki választás, a költségek és kamatok alapos összehasonlítása, a lakástakarékpénztári lehetőségek kiaknázása mind hozzájárulnak ahhoz, hogy a társasházak hatékonyan teremtsék meg és gyarapítsák felújítási és fejlesztési alapjaikat.
A társasházak és közös képviselőik számára ezért elengedhetetlen egy megbízható, részletes pénzügyi tervezés és könyvelés, mely figyelembe veszi a számla vezetésének összes költségét és lehetőségét. Így biztosítható, hogy a lakóközösség hosszú távon anyagilag is felkészült legyen a közös tulajdonú épületelemek megóvására és korszerűsítésére.
tags: #kotelezo #tarsashazi #megtakaritasi #szamla #kinyvelese #2o18
Népszerű bejegyzések:
- Mi okozza a családi ház értékvesztését
- Törökbálint Munkácsy tetőtér központi része: praktikus ötletek a lakhatáshoz
- Bérleti díj adózása Magyarországon: gyakorlati útmutató
- Kopaszi-gát és környéke: új budai és pesti projektek, árak és műszaki adatok
- Ismerje meg Nyíracsad házát Rákóczi utca 109 címen – két épület, nagy telek