
Lakásárak és éves jövedelem alakulása Magyarországon: trendek, összefüggések és jövőbeni kilátások
Lassult a lakáspiaci forgalom az I. negyedévben 2025-ben, és az eladott lakások száma az előző év azonos időszakihoz képest 10%-kal maradt el. A használt lakások ára 5,7%-kal, az újak pedig 2,3%-kal drágultak ebben az időszakban. Az új lakások piaci súlya továbbra is alacsony, 2024-ben 4,9%, 2025 I. negyedévében pedig 1,9%-ot tett ki az eddig ismert adatok szerint. A korábbi évhez viszonyított árszint-emelkedés 2025 I. negyedévében is jelentős maradt: az árak nominálisan 5,3%-kal, reálértéken 2,7%-kal nőttek a megelőző negyedévhez viszonyítva, és nominálisan az előző év azonos időszakához képest 12,5%-os, reálértelemben 6,9%-os növekedést mutattak.
Az összefoglaló lakáspiaci árindex szerint az új és a használt lakások ára együttesen 2015-2025 I. negyedévében a használt lakások nominálisan 5,7%-kal drágábbak lettek, és a reálárak 3,1%-kal nőttek. 2022 óta a reállakásár-index folyamatos növekedést mutatott a koronavírus-járvány terhei után, majd 2023 IV. negyedévétől ismét tartós reáláremelkedés indult el. 2025 I. negyedévében a lakásárak szintje a 2015-ös bázison mérve 198%-os volt, a korábbi csúcsok felé tartva.
Az országos trendek mellett regionális különbségek figyelhetők meg. Budapesten 2024-ben jelentős drágulás volt tapasztalható: az átlagos új lakására 88,8 millió forintot költöttek, az átlagos négyzetméterár meghaladta az 1,5 millió forintot. A budapesti lakásárak 62,5 millió forintra emelkedtek 2025 I. negyedévében, és a négyzetméterár közelítette az 1,2 millió forintot. A fővárosban a fajlagos árak gyorsabb ütemben nőttek, a budai hegyvidéken pedig 1,5 millió forint körüli négyzetméterárakat dokumentáltak.
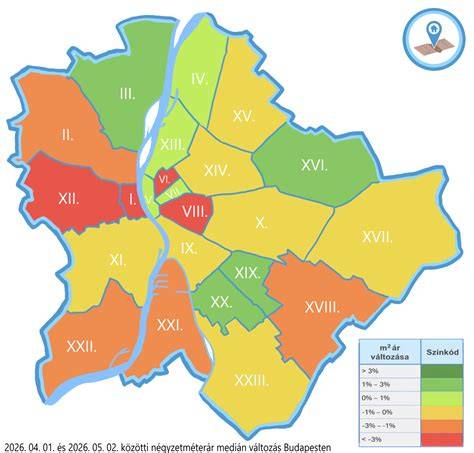
A vármegyeszékhelyeken és a kisebb városokban a drágulás mértéke összességében mérsékeltebb volt vagy elmaradt a fővárosi ütemtől, ugyanakkor a balatoni agglomerációban a négyzetméterár 11%-kal haladta meg az egy évvel korábbi szintet. A panel- és nem-panel társasházi lakások árai közel azonos mértékben emelkedtek, míg a családi házak ára átlagosan 3,4%-kal nőtt.
A lakásárak és a jövedelmek közötti kapcsolatot több elemzés is alátámasztja: a GDP növekedése, az egy főre jutó GDP, a háztartások jövedelme és a makrogazdasági mutatók egyaránt pozitív összefüggést mutatnak az ingatlanárakkal. Ugyanakkor az infláció és a kamatok alakulása befolyásolja a keresletet és a finanszírozás költségeit, ami időnként ellentétes irányú hatást is gyakorolhat.
A lakásárak és a jövedelmek viszonyát mutató mutatók szerint 2014-2024 közötti adatok alapján az adott térség medián nettó jövedelméhez viszonyított lakásár/mérték tekintetében a magyarországi mutatók kiegyensúlyozottabbak, bár a budapesti és egyes nagyvárosi régiók továbbra is nehezebben finanszírozhatóak a jövedelmeknél. A legerősebb összefüggés a lakásárak és a tényleges nettó jövedelmek között látható, míg az infláció és a kamatok változásai az árakra különböző hatással vannak.
Éves jövedelmek alakulása és a hitel-finanszírozás hatása
A kedvező béremelkedés 2015-2024 között jelentősen javította a vevők helyzetét; 2015-ben egy átlagos nettó bér körülbelül 162 391 forint volt, míg 2024-ben ez az összeg 430 123 forintra nőtt. A bérnövekedés üteme részben ellensúlyozta az inflációt és a lakásárak növekedését, bár 2024-ben és 2025-ben a lakásárak gyorsabb ütemben emelkedtek, különösen Budapesten és a Balaton környékén.
A hiteltörlesztések szempontjából a futamidő és a hitelkamatok kulcsfontosságúak. Bankmonitor számításai szerint 20 év futamidő és a jövedelem felének törlesztésre fordítása alapján az elérhető kölcsönösszeg jelentősen nőtt az elmúlt évtizedben: 2015-ben még csak 10,8 millió forint volt az átlagos fizetésből elérhető, míg 2024-ben ez 29,2 millió forint lett. A kamatok kilengése (például 2019-2021 körül 3%-os, majd 2023-ban 7,70%-os) közvetlenül befolyásolta a hitelhez való hozzáférést és a vásárlási lehetőséget.
A lakásárak finanszírozáshoz viszonyított aránya, azaz hogy az átlagos bérből hány százalékban érhető el a vásárláshoz szükséges összeg, szintén erőteljesen alakította a piacot: 2015-ben az átlagfizetésből elérhető kölcsönösszeg a lakásár több mint 54%-át tette ki, 2020-ban pedig 60%-on felüli értéket ért el. 2024-ben ez a mutató 47,52%-ra csökkent, és 2023-ban volt a leggyengébb, 42,59%.
2025-ben a jelzáloghitelek drágulása és a bérek növekedése ellenére a hitelkamatok stagnálása sem kedvező, és a 2025-ös extrém áremelkedés után a dinamika lassulhatott, miközben a lakásárak még mindig magasak maradtak. A piaci kilátások szerint a 2026-os évben várhatóan nem következik be olyan mértékű áremelkedés, mint 2025-ben, de a típus- és területspecifikus különbségek továbbra is meghatározóak maradnak.
Helyi különbségek és tipikus árkategóriák
A budapesti belső kerületekben a 2025-ben megfigyelt árszintek kiemelkedőek voltak: a V. kerületben 15,4 évnyi nettó fizetés kell egy 75 m²-es átlagos lakás megvásárlásához, még a külső pesti kerületekben is 6,6-7,4 év közötti értékek adódtak. A vidéki városokban és a községekben a vásárlók többségének effektív költsége alacsonyabb volt, de ott is jelentős kilengések és különbségek figyelhetők.
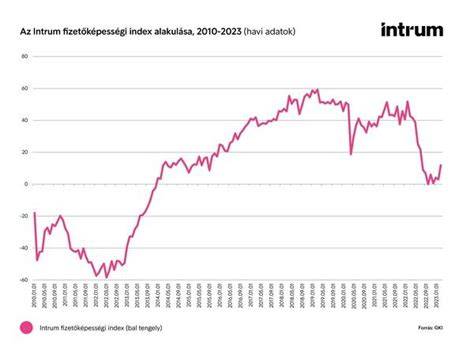
Az Intrum-GKI fizetőképességi index (IFI) szerint 2024 középtől 2025 második feléig a hazai lakosság fizetőképessége javult ugyan, de a 2025-ös év második felében az árak továbbra is magas szinten maradtak, és a vásárlói kereslet egy része a kedvezmények és támogatott hitelek hatására ösztönzést kapott.
Mit mutatnak a 2025-2026-os prognózisok?
Az MNB 2026 májusi lakáspiaci jelentése szerint 2025-ben körülbelül 152 ezer tranzakció történt, ami 3%-kal több mint 2024-ben, míg 2026 első negyedévében 18%-kal csökkent a tranzakciók száma az előző év azonos időszakához képest. Ez az egyik fontos jelzés arra, hogy a piaci aktivitás érzékenyebb lett, még akkor is, ha az árak továbbra is magasak maradnak. Budapesten és vidéki városokban eltérő dinamikák várhatók: a belső kerületek még mindig drágák maradhatnak, de a piaci kínálat, az új építések és az Otthon Start-program hatásai befolyásolhatják a jövőbeli árszinteket.
A 2025-2026-os előrejelzések szerint a budapesti árak továbbra is kiemelten drágák maradhatnak, de nem minden lakástípus esetében lesz ugyanolyan mértékű az emelkedés. A vidéki városokban és a községekben a dinamika gyakran gyorsabb lehet a panel- és a régi típusú ingatlanok esetében. A 2026-os évben az új kínálat növekedése és a finanszírozási feltételek alakulása kulcsszerepet játszik majd a piac sorsában.
Összegzés és gyakorlati következtetések
A magyar lakáspiac 2024-ben és 2025-ben is jelentős áremelkedést mutatott, miközben a forgalom mérséklődött. A bérek növekedése részben ellensúlyozta a drágulást, azonban a hitelkamatok és a kínálat alakulása meghatározó tényezők maradnak. Az adók és a beruházások, a demográfiai trendek, valamint az urbanizációs ráta hosszú távú hatása az ingatlanárakra továbbra is releváns, és régiónként jelentős különbségek lehetnek. A jövedelmek folyamatos növekedése kedvező hatással lehet a vásárlói keresletre, különösen azok számára, akik önerőből vagy kedvezményes konstrukciókkal tudnak lakáshoz jutni.
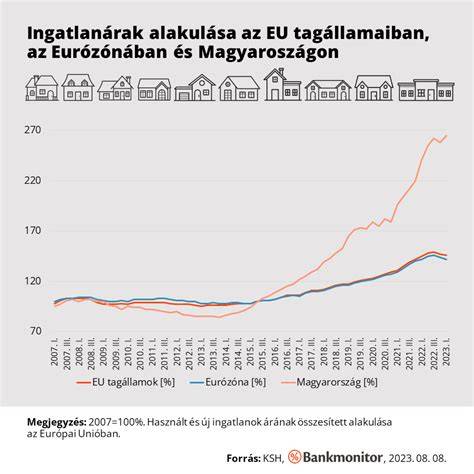
- A lakásárak 2024-ben és 2025-ben kiugró ütemben emelkedtek, különösen Budapesten és a Balaton környékén.
- A jövedelmek növekedése részben ellensúlyozta a drágulást, de a finanszírozás költségei és a kínálat szűkössége továbbra is nyomást gyakorolnak.
- A hosszú távú kilátások szerint a lakásárak stabil szinten maradhatnak, de a rövid távú korrekciók és a piaci szakaszok közötti eltérések jelentősek lehetnek.
- A 2026-os előrejelzések kiemelik a regionális különbségeket: Budapest továbbra is kulcsfontosságú piac marad, de a vidéki régiókban és a panelek piacán eltérő ütemek várhatók.
Fontos megérteni, hogy a lakásárak és a jövedelmek közötti kapcsolat dinamikus és sok tényezőtől függ. A kamatok alakulása, az infláció és a lakásfinanszírozási feltételek mind hozzájárulnak ahhoz, hogy a vásárlók mikor és milyen árkategóriában hajlandók tranzakciót végrehajtani. A jövőre nézve érdemes figyelni a következő kulcsindikátorokra: a nettó átlagjövedelmek alakulását, a lakásárak nominális és reálértékét, a hitelkamatok trendjét és az új építések számát.
Lejjebb mehetnek a lakásárak a Tisza kormányzása alatt? Megvizsgáltuk az ígéreteket
Táblázat a kulcszámokról
| Mutató | Érték 2024 | Érték 2025 I. negyedév | Pozíció |
|---|---|---|---|
| Átlagos új lakásár Budapesten (m.Ft) | 88,8 | 62,5 | növekvő trend, magas szinten |
| Négyzetméterár Budapesten (eft/㎡) | 1,2 millió Ft | 1,2 millió Ft körül | stabil |
| Átlagos hitelösszeg elérhetősége (M Ft) | 12-20 M Ft | ~29,2 M Ft | jelentős növekedés |
| Éves infláció hatása a reálárakra | 10% feletti | változó, általában magas | növekvő bizonytalanság |
tags: #lakasar #eves #jovedelem