
Lakásépítés előfinanszírozás finanszírozási lehetőségek
Az előnyök között szerepel a jobb anyagi rugalmasság és a lehetőség, hogy hamarabb hozzáférj a kívánt otthonhoz. Az otthonvásárlás egy jelentős pénzügyi kötelezettséggel jár, és sok ember számára a banki hitelek jelentik a leggyakoribb finanszírozási lehetőséget. A hitel összege általában a vásárolni kívánt lakás értékétől és a hitelfelvevő jövedelmétől függ. A banki hitelek kamatlábakat és különböző hitelfeltételeket tartalmaznak. Ezek az előre meghatározott tényezők befolyásolják a hitel költségeit és feltételeit. A kamatlábak függhetnek a pénzintézettől, a hitelösszegtől, a futamidőtől és a hitelfelvevő jövedelmétől. Ahhoz, hogy minél kedvezőbb kamatlábbal rendelkező hitelhez jussunk, fontos, hogy jó hiteltörténetünk legyen, és megfeleljünk a bank által előírt hitelfeltételeknek.
Fontos alaposan megfontolni, hogy melyik banki hitel a legmegfelelőbb az igényekhez és körülményekhez. Érdemes összehasonlítani a különböző bankok ajánlatait, beleértve a kamatlábakat, a hitelfeltételeket és az egyéb díjakat is. Emellett figyelembe kell venni a hitel visszafizetésének hosszát és a havi törlesztőrészleteket, hogy megbizonyosodjunk arról, hogy azok megfelelnek a pénzügyi lehetőségeknek.
Az otthonvásárlás komoly pénzügyi terhet jelenthet, de szerencsére számos állami támogatás elérhető, amelyek segíthetnek a finanszírozásban. Ezek a támogatások lehetővé teszik, hogy könnyebben megvalósítsa lakásvásárlási álmait. Családi otthonteremtési kedvezmény (CSOK): Ez a program lehetővé teszi a családok számára, hogy kedvezményes feltételekkel juthassanak hozzá hitelhez és támogatáshoz a lakásvásárláshoz, építéshez vagy felújításhoz. Lakáskassza: Ez a megtakarítási program lehetővé teszi, hogy állami támogatást kapjon az otthonteremtés céljából történő megtakarításokra. A jelzáloghitel felvételekor további állami támogatások is elérhetők.
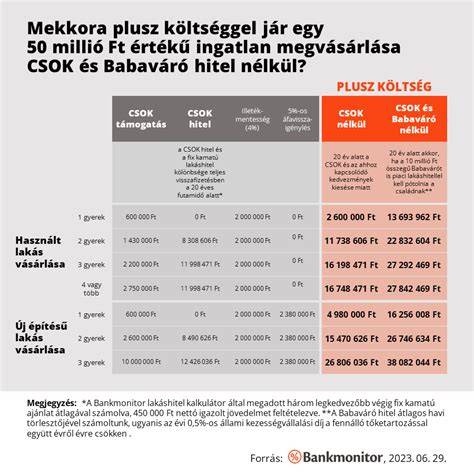
Az állam kamattámogatást és adókedvezményeket kínálhat a jelzáloghitel törlesztése során. A kamattámogatás lehetővé teszi, hogy kedvezményes kamatlábbal vegyen fel jelzáloghitelt. Az adókedvezmények lehetővé teszik, hogy az adóbevallás során igényeljen adóvisszatérítést az általa fizetett kamatok után. Amikor jelzáloghitelt választ, érdemes tájékozódni az állami támogatásokról és felhasználni ezeket a kedvezményeket. Ez lehetővé teszi, hogy kedvezőbb feltételekkel vehessen fel hitelt és könnyebben megvalósítsa lakásvásárlási terveit.
A lakástakarék-pénztárak olyan hitel és finanszírozási lehetőségeket kínálnak, amelyek segíthetnek a lakás vásárlásában. Egy lakástakarék-pénztárban történő megtakarítás lehetővé teszi, hogy hosszú távon gyűjtsön össze pénzt lakásvásárlásra vagy felújításra. A lakástakarék-pénztárakban alkalmazott kamatlábak általában magasabbak, mint az átlagos megtakarítási számlák esetén. Ezenkívül, az állam által nyújtott támogatások is rendelkezésre állnak a lakástakarék-pénztárakban. Az állami támogatás lehetővé teszi, hogy extra pénzhez juthasson a megtakarításokhoz. A lakástakarék-pénztárak előnyei közé tartozik továbbá az adókedvezmény lehetősége.
A lakástakarék-pénztárak rugalmas felhasználási lehetőségeket is kínálnak. A megtakarított pénzt felhasználhatja a lakás vásárlására, felújítására vagy bővítésére. Amikor lakástakarék-pénztárat választ, fontos alaposan tájékozódni az előnyökről és feltételekről.
Lakásépítés és felújítás támogatása
A lakásépítési és felújítási támogatások olyan lehetőségeket kínálnak, amelyek segíthetnek az embereknek a lakás vásárlásában, építésében vagy felújításában. Ezek a támogatások lehetővé teszik, hogy az emberek pénzügyi segítséget kapjanak a lakáshoz kapcsolódó költségek fedezéséhez. Az igényelhető támogatások és az igénylési feltételek változhatnak országonként vagy régióként. Általában azonban a lakástakarék-pénztárakban történő megtakarításokhoz kapcsolódó támogatások állnak rendelkezésre.
Az állami támogatások lehetőséget adnak az extra pénzhez jutásra a megtakarításokhoz. Ezenkívül, a lakásépítési és felújítási támogatásoknak lehetnek további feltételei is, mint például a jövedelmi korlátok vagy meghatározott építési vagy felújítási tervek. Ahhoz, hogy a legtöbbet kihasználjuk ezeket a lakásépítési és felújítási támogatásokat, fontos alaposan tájékozódni a támogatásokról és az igénylési feltételekről.
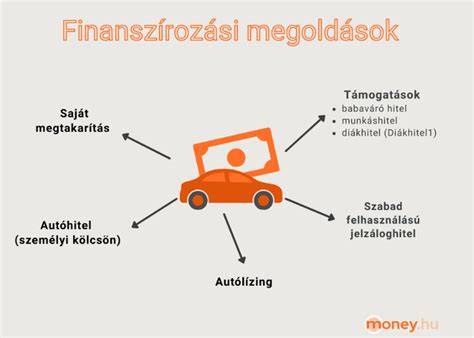
A személyi kölcsönök nagyszerű lehetőséget jelenthetnek azok számára, akik lakást szeretnének vásárolni, de nem rendelkeznek elegendő megtakarítással. Az egyik fő előnye a személyi kölcsönöknek az, hogy rugalmasabbak, mint a hagyományos hiteltermékek. Az emberek saját igényeikre szabhatják a kölcsön összegét és futamidejét.
Hitelek és kivitelező kiválasztása
Amikor lakást vásárolnak, gyakran felmerülnek kérdések a hitel- és finanszírozási lehetőségekkel kapcsolatban.
- A lakás vásárlásához számos hitel lehetőség létezik. Az egyik leggyakoribb az ún. jelzáloghitel, amelyet a lakásfedezettel biztosíthatnak.
- A hitelfelvétel feltételei általában bizonyos kritériumokhoz kötöttek, mint például a hitelt kérő jövedelme, foglalkoztatási státusza és hiteltörténete.
- Ha valakinek nincs elegendő megtakarítása a lakás vásárláshoz, számos finanszírozási lehetőség áll rendelkezésre. Az egyik lehetőség az ingatlanfedezetes hitel, ahol a vásárolt lakás szolgál biztosítékként.
- A hitelezők közötti különbség attól függ, hogy milyen típusú hitelekkel és milyen feltételekkel rendelkeznek. Lehetnek bankok, pénzintézetek vagy akár online hitelezők is.
- A legjobb hitel- és finanszírozási lehetőségek megtalálása érdekében érdemes alaposan tájékozódni a különböző hitelezők és hitelajánlatok között.
Ezek a gyakran ismételt kérdések és válaszok segíthetnek a hitel- és finanszírozási lehetőségekkel kapcsolatban.
Amikor valaki lakást vásárol és hitelt vesz fel, néhány ajánlás és tipp segíthet a folyamat során. Először is, fontos alaposan átgondolni a hitelösszeget és a törlesztőrészletet, hogy ne terhelje túl a jövedelmet. Továbbá, érdemes előre tervezni a megtakarításokat és a költségeket, például a vásárlás előtti felújítást vagy a hitelértékelést is. Szintén fontos, hogy tájékozódjon a kormányzati támogatásokról és programokról, amelyek segíthetik a lakásvásárlást. Ezek az információk és ajánlások segíthetnek eligazodni a hitel- és finanszírozási lehetőségek világában a lakásvásárlás során.
Új otthon építésének folyamata és finanszírozási változások
Álmodoztál már saját, személyre szabott otthonról? Hol építkezzünk? Mekkora ingatlan lenne megfelelő? Milyen stílusú legyen a ház? Milyen építőanyagokat és berendezési tárgyakat válasszunk? A cikk megvizsgálja, egy új ház építésének legfontosabb szempontjait, és segít eligazodni a különböző lehetőségek között. Az álomház megvalósításának útja több lépésből áll: a megfelelő telek meglététől az alapozáson át a falazáson, tetőfedésen és belsőépítészeti munkákon keresztül a külső munkálatokig.
- Az első és egyik legfontosabb lépés a megfelelő telek kiválasztása. A telek adottságai, például a fekvés, a talaj minősége, a környezet és a közművek elérhetősége nagyban befolyásolják az építkezés költségeit és az épület hosszú távú működését.
- A telek kiválasztása után következik a tervezés. Az építész az elképzeléseink és a telek adottságai alapján elkészíti az épület terveit.
- Az építési engedély megszerzése egy kötelező eljárás, amelynek során az önkormányzat ellenőrzi, hogy a tervek megfelelnek-e az építési szabályzatnak és egyéb előírásoknak.
- Az engedélyeztetés után kezdődhet meg az építkezés. Az első fázis az alapozás, amely során elkészül az épület alapja.
- Az alapozás után következik a falazás, a tetőfedés, majd a belsőépítészeti munkák és végül a külső munkálatok.
Minden fázis szorosan összefügg, és a sikeres kivitelezéshez szakemberek bevonása elengedhetetlen. A kivitelező kiválasztása és az átlátható ajánlatok kiemelten fontosak. HelloHáz például kiemelkedő referenciákkal és garanciával dolgozik, és 10 hónap alatt kulcsrakész otthonokat kínál.
Finanszírozási lehetőségek a gyakorlatban
Egy új otthon építése komoly befektetés, ezért alaposan át kell gondolni a finanszírozást. A leggyakoribb megoldások közé tartozik a jelzáloghitel, a szabad felhasználású személyi kölcsönök, és a lakástakarék-pénztárak. A CSOK hitel és CSOK Plusz kamattámogatásos elemei, a Falusi CSOK és az Otthon Start program is gyakran szóba kerülnek.
A CSOK hitel fix kamatozású, és különösen nagycsaládosok számára nyújt kedvezményes feltételeket. Emellett elérhetők piaci alapú lakáshitelek is, amelyek fix vagy változó kamatozással vehetők fel. Fontos, hogy a hitelkiválasztás előtt alaposan mérlegeljük az igényeinket és pénzügyi lehetőségeinket.
Gyakorlati példák és feltételek
- Falusi CSOK: vissza nem térítendő támogatás használt ingatlan vásárlása és korszerűsítése, korlátozott elhelyezés és feltételek.
- CSOK Plusz: kamattámogatású hitel, vagy vissza nem térítendő támogatás lakásvásárlásra vagy bővítésre, a gyermekek számától függően.
- Otthon Start: 2 éven belüli TB jogviszony, első lakás vagy energiahatékony ingatlan vásárlása, 10% önerővel.
- Babaváró hitel: szabad felhasználású, kamatmentes rész és a gyermekvállalás feltételei szerint kedvezmények, akár 11 millió forintos összegig.
A 2026. márciusában hatályba lépett változások célja, hogy a finanszírozás rugalmasabb legyen az építkezés alatt is, és a kedvezményes hitel az építés közben is folyósítható legyen. A konstrukciók szakaszos folyósítása és a garanciális elemek együttesen kedvezőbb teljes finanszírozási költséget eredményezhetnek.
Otthon Start Program - összefoglaló
A kivitelező és a bank együttműködésével a finanszírozás és a kivitelezés zökkenőmentesen integrálható, amelyhez szükség van alapos előzetes tájékozódásra, több ajánlat bekérésére és a feltételek részletes megismerésére.
Összefoglaló és gyakorlati tanácsok
A megfelelő finanszírozási lehetőségek kiválasztása alapvető a házépítés során. A különböző hitelkonstrukciók, támogatások és megtakarítási formák kombinálásával jelentős pénzügyi előnyöket lehet elérni. Fejlesztéseinken lakásainkat új, kedvező fizetési konstrukcióval kínáljuk. A Waterfront City, az Újbuda Residence és egyéb projektek példákként szolgálnak a korszerű finanszírozási és kivitelezési megoldásokhoz.
| Támogatás/típus | Tartalom | Összeg/Idő | Feltételek |
|---|---|---|---|
| CSOK | Reggeli kedvezményes banki hitel és állami támogatás | Több millió Ft | Gyermekvállalás |
| Falusi CSOK | Vissza nem térítendő támogatás, növeli az önerőt | 600k Ft - 15 M Ft | Kistelepülés, gyermek |
| CSOK Plusz | Kamattámogatott hitel vagy vissza nem térítendő támogatás | Maximum 50 M Ft | Házasság, gyermek |
tags: #lakasepites #elo #finanszirozas
Népszerű bejegyzések:
- Útépítés alapjai az építési telkeknél: beépíthetőség és előkészítés
- Listánk a vállalati ingatlanvásárláshoz szükséges papírokról
- Átfogó útmutató a Kehidakustányi kiadó albérletekhez
- Hitelüst az otthonfelújításhoz: banki ajánlatok összehasonlítása
- Budaörs építési engedély és a Tetra Pak kapcsolata: környezetvédelmi megoldások