
Hogyan zajlik a lakáshitel két tulajdonosnál vagy osztatlan közös tulajdon esetén
A cikk részletes útmutatást ad arról, hogyan zajlik ingatlanvásárlás olyan helyzetekben, amikor nem mi vagyunk a százszázalékos tulajdonosok, illetve ha a kinézett ingatlannak több tulajdonosa van. A hitelfelvétel akkor jön létre, ha minden tulajdonos aláírja a szerződést, hiszen tulajdoni hányadra nem jegyezhető be jelzálogjog. Kivételt jelent az osztatlan közös tulajdon, ahol a megoldások szélesebb skálája adódhat.
Osztatlan közös tulajdonú ingatlanok és hitel azokkal
Az osztatlan közös tulajdon olyan ingatlanoknál fordul elő, amelyek jogilag egy nagy egységet képeznek, több egyenrangú tulajdonossal. Ezek az ingatlanrészek gyakran egy udvarban állóházak, amelyek helyrajzi száma egyben marad. A bankok általában akkor adnak jelzáloghitelt ilyen ingatlanokra, ha az ingatlanok egymástól műszakilag elhatárolhatók és külön bejárattal rendelkeznek. A hitel feltételei között - főként) a használati megállapodás és a vázrajz megléte mellett - fontos, hogy a többi tulajdonostárs elővásárlási joga elhaljon, illetve a megállapodás kötelezően ügyvéd által vagy közokiratban készüljön. Az ingatlan legyen önállóan forgalomképes, legyen saját mérőórája és elkülönült közműcsatlakozása.
Hitelképesség és adósságelőírások
A lakáshitel alapfeltételei közé tartozik az ingatlanfedezet, az önrő és a pozitív hitelbírálat. Az önerő minimuma az ingatlan értékének 20%-a, de bankonként és az ingatlan típusától függően akár 40% is lehet. A hitel összege nem haladhatja meg az ingatlan piaci értékének HBÉ-érték szerinti százalékos arányát, például 70% HBÉ-érték. A JTM (jövedelemarányos törlesztőrészlet mutató) alapján a havi törlesztő meghaladja-e a jövedelmet, azt a bank vizsgálja. Amennyiben a jövedelmek elegendőek, megkísérelhető, hogy adóstársat vonjunk be, aki szintén adóstárs és ugyanazokat a feltételeket teljesíti.
A hitelkérelemhez szükséges dokumentációk közé tartozik a rendszeres nettó jövedelem igazolása, a bankszámlakivonat és egyéb jövedelemigazolások is. Ha már rendelkezésre áll a házasság vagy élettársi viszony, gyakran szükség van a házastárs bevonására adóstársként, mivel a két jövedelem összeadódik a JTM számításnál. Ha valaki osztatlan közös tulajdonú ingatlant szeretne vásárolni vagy szabad felhasználású jelzáloghitelt felvenni rá, a bank külön előírásokat alkalmazhat, például hány lakóegység vagy hány tulajdonos lehet megengedett a fedezetben.
Különleges helyzet: több tulajdonos, haszonélvező és záradékok
Ha az ingatlan több tulajdonossal rendelkezik, a folyamat során minden tulajdonos aláírása szükséges a hitel megkötéséhez. Ha egyetlen tulajdonos sem írja alá a szerződést, a hitel meghiúsul, mert a jelzálogjog bejegyzése ehhez kötött. Addig is érdemes olyan megállapodásokat előkészíteni, amelyek a használati jogokat és a tulajdonrészek meghatározását tisztázzák. Lehetőség van osztatlan közös tulajdon esetén is a használati megállapodás megfogalmazására és albetét szerinti rendezésre is.
Ajánlatos tájékozódni arról, hogy a megnevezett célokra (CSOK Plusz, Falusi CSOK, ÁFA-visszatérítés) melyik bank előírja a használati megállapodás formai és tartalmi követelményeit. A használati megállapodás mellé mellékelendő a vázrajz, és a megállapodásnak közjegyzői okiratba vagy közokiratra van szüksége a bankok általában elvárt formája alapján. Az albetéten belüli osztatlan közös tulajdon esetén a bankok általában korlátozzák a finanszírozható lakóegységek számát (például maximum 10-15 tulajdonosig).
Mi történik a folyamatban lépésekben?
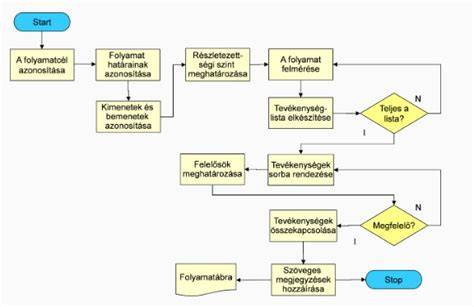
- Válasszon bankot - minden bank saját formai és tartalmi előírásokat vár el az adásvételi szerződéssel kapcsolatban.
- Elkészítsék a hitelkérelmet és benyújtják a földhivatalba - az ingatlan tulajdoni lapját és a széljegyet a bank kérheti.
- Értékbecslés - a bank megbíz egy értékbecslőt, vagy használhat statisztikai értékbecslést bizonyos térségekben.
- Hitelbírálat - a jövedelmet, a fedezet értékét, a KHR státuszt és egyéb tényezőket vizsgálják.
- Szerződéskötés - a hitelszerződés személyesen aláírásra kerül minden igénylő részvételével.
- Folyósítás - a hitel összege a szerződésben rögzített bankszámlára vagy letéti számlára kerül átutalásra.
Fontos: közjegyzői okiratba foglalás minden lakáshitel esetében kötelező Magyarországon, így a banki követelés közvetlenül végrehajthatóvá válik. A folyósítás feltételei közé tartozik a lakásbiztosítás megkötése és a földhivatali széljegy.
Adósság + adóstársak - hogyan lehet megoldani nehéz helyzetekben?
Ha a házastárs bevonását a bank követeli, de ő nem akar kötelezettséget vállalni, több megoldás létezik: vagyonközösség megszüntetése, öröklés útján szerzett tulajdonrészek rendezése vagy közeli hozzátartozótól történő vásárlás olyan esetekben, amikor az ingatlan öröklés útján szerezhető. A vagyonmegosztási megállapodás elkészítése és aláírása minden érintett fél részéről kötelező. A bankok többsége bizonyos feltételek mellett elismeri az adósságteher kiegyenlítésére szolgáló megoldásokat, például ha a testvér vagy szülő által történő kivásárlás eléri a fennálló tartozás összegét.
Ha az adóstárs bevonása szükséges, a hitel törlesztése közös lesz, és a harmadik fél is felel a tartozásért. Ugyanakkor a vagyonközösség megszüntetése és a résztulajdon megszerzése során a bank elvárhatja a megfelelő dokumentumok és megállapodások meglétét, hogy a fedezet és az adósság tisztázott legyen.
Otthon Start és különleges lehetőségek 2025-2026 környékén
Az Otthon Start program 3%-os kölcsöne a CSOK és Falusi CSOK rendszerekhez kapcsolódóan új lehetőségeket nyit meg osztatlan közös tulajdonú ingatlanok esetén is, amennyiben kizárólagos használati jogot igazolunk az adott ingatlanrészre. Öröklés esetén a fennmaradó tulajdoni hányad megszerzése is lehetséges, ami lehetővé teszi a testvér vagy más közeli hozzátartozó kivásárlását. A módosítások 2025-2026-ban tettek rugalmasságot: a közeli hozzátartozótól történő vásárlás lehetősége és az öröklést követő kivásárlás egyaránt megtörténhet, ha az adott feltételek teljesülnek.
Rövid összefoglaló a legfontosabb pontokról
- Hitelfelvétel csak akkor jön létre, ha minden tulajdonos aláírja a szerződést, kivéve osztatlan közös tulajdon esetén.
- Az ingatlanfedezethez tartozó HBÉ és a JTM befolyásolja a finanszírozást.
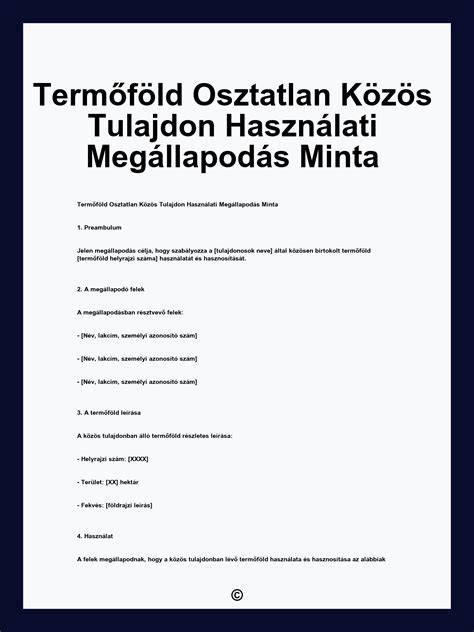
- Használati megállapodás és bizonyos vázrajz kötelező az osztatlan közös tulajdonú ingatlanokra vonatkozóan.
- Adóstárs bevonása esetén a törlesztő közös lehet, a jövedelmek összeadódnak a JTM-nél.
- A CSOK Plusz, Falusi CSOK és Otthon Start rendeletei 2025-2026 során további lehetőségeket nyújtanak, például részleges tulajdonrészek vásárlására egy osztatlan közös tulajdonban.
Ha szeretnéd megtalálni a számodra legkedvezőbb hitelajánlatokat, bankfüggetlen szakértőnk segít összehasonlítani a konstrukciókat. A hitelszakértői segítség igénybevétele ingyenes és személyre szabott tanácsokat adhat a konkrét helyzetedre vonatkozóan.
#09 Osztatlan közös tulajdon - "Közös lónak túros a háta?" 🏠🎙️
tags: #lakashitel #ket #tulajdonos