
Lakás-takarékpénztárak (LTP): mi változott, milyen konstrukciók érhetők el, és mire elég a megtakarítás?
Az állami támogatás eltörlését követően azt hittük, hogy leáldozott a lakás-takarékpénztáraknak, azonban 2023-ban visszatért ez a korábbi slágermegtakarítás. Mennyiben másabbak ezek az új típusú LTP-k, mint a korábbiak? Cikkünkben összefoglaltuk a ma elérhető LTP-k legfőbb tudnivalóit.
Rövid történeti áttekintés: mi történt az állami támogatással?
A lakás-takarékpénztár (LTP) hosszú időn keresztül az egyik legnépszerűbb megtakarítási formának számított Magyarországon, köszönhetően többek között a befizetéseink után járó 30 százalékos állami támogatásnak. Egy 2018. október 17-én megjelent jogszabály-módosítás azonban megszüntette a lakás-takarékpénztárak állami támogatását, ami drámai hatással volt a piacra és a termékek népszerűségére. Megszűnt ugyanis az addigi 30 százalékos, évente maximum 72.000 forintos állami támogatás.
Az ekkor még a piacon lévő három cégből 2019 októberében az Aegon átruházta a szerződésállományát az Erste LTP-re, egy hónapra rá pedig az OTP felfüggesztette termékeinek értékesítését. Azonban a kedvezőtlen jogszabályváltozás miatt a konstrukció elvesztette vonzerejét.
2023-ban azonban új lendületet kaptak a lakás-takarékpénztári megtakarítások: előbb az OTP (2023 márciusában), majd az Erste (2023 májusában) rukkolt elő új konstrukciókkal. Természetesen ezekre az újgenerációs LTP-kre nem jár az állami támogatás, ugyanakkor a korábban alkalmazott 20.000 Ft-os befizetési limit is megszűnt.
Mik az újgenerációs LTP-k fő jellemzői és eltérései a régebbi termékektől?
Szakértőink azonban felhívják a figyelmet ezen a ponton egy fontos különbségre a régebbi és a mostani LTP-k között! A korábbi államilag támogatott szerződések esetében számlákkal kellett igazolnunk a felhasználást, míg egy új típusú lakáskassza felhasználásakor szerződőként elegendő csupán egy saját vagy - vagy közeli hozzátartozónk - nevére szóló tulajdoni lapot bemutatni. Illetve nyilatkozni a felhasználás céljáról, amely során megjelöljük az ingatlant, a felhasználó személyét, valamint a lakáscél típusát (pl. vásárlás, felújítás…stb.).
Természetesen a mai árak mellett ezekre a célokra pár millió forint - amit a befizetéseink nagysága és a vállalt futamidő határoz meg - nem feltétlenül elegendő. Hogy ez mennyi pénzt jelenthet pluszba, azt már a szerződéskötéskor tudni fogjuk a „szerződéses összegből”. Ebben a rubrikában ugyanis magasabb összeg fog szerepelni az ajánlatban, mint amennyi a befizetéseinkből és a kamataiból összejönne. A különbözet nem más, mint az LTP mellé igényelhető fix hitel maximális mértéke.
Kik köthetnek LTP-szerződést és mik a formai feltételek?
A számlanyitáshoz alapvetően csak magyarországi lakóhellyel vagy tartózkodási hellyel kell rendelkeznünk. Ha online vagy akár egy fiókban személyesen benyújtottuk az igénylést, azt 30 napon belül írásban fogadhatja el az adott szolgáltató. Amint ezeket teljesítettük, azzal már el is indítottuk az úgynevezett megtakarítási időszakot. Ez adja majd a futamidőt, azaz hogy milyen hosszú ideig vállaljuk a rendszeres befizetéseket.
A szerződés megkötéséhez személyi igazolvány, lakcímkártya és adókártya szükséges, ha a szerződő természetes magánszemély. Lakástakarék szerződés természetes személy nevére köthető, de szerződést csak a 18. életévét betöltött cselekvőképes magyar vagy uniós állampolgár nyithat jövedelemtől és családi állapottól függetlenül. Egy személy egy időben csak egy állami támogatásra jogosult, tehát csak egy lakástakarék szerződésben jelölhető meg kedvezményezettként.
Futamidők, befizetések, bónuszok és kamatstruktúrák
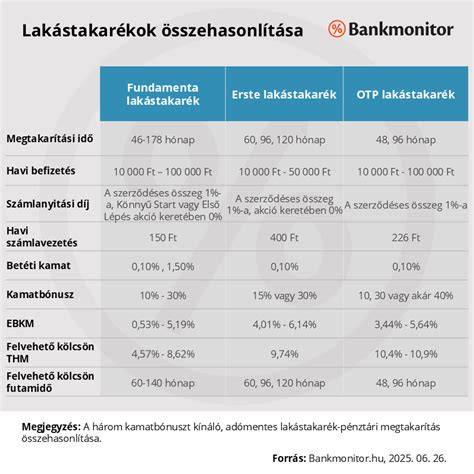
Fontos kritérium továbbá, hogy legalább 4 évre kell kötnünk a szerződést, de szolgáltatótól függően ez akár 15 év is lehet. A futamidő tekintetében is itt a legösszetettebb a képlet, hiszen 46-tól 178 hónapig terjed a skála. Itt máris többeket összezavarhat, hogy nem kerek években van a futamidő meghatározva, mint a másik két társaságnál, ugyanis 4,8 vagy épp 14,8 évre jön ki a hónapok összege.
Van a teljes tartam alatt fix kamatozású verzió, ahol minden év befizetései után ugyanakkora százalékot kapunk. Van a progresszív megoldás, ahol évente egyre nagyobb bónuszt kapunk a betett pénzünkre. Ezek a bónuszok jellemzően 5 és 40 százalék között alakulnak, az azonban minden cégnél és verziónál igaz, hogy ha a szerződés lejárata előtt felbontjuk az LTP-t, akkor az addig megszerzett bónuszt elveszítjük.
Fő szabályként elmondható, hogy minél hosszabb futamidőt vállalunk, annál nagyobb szorzót kapunk a befizetéseinkre. Hogy ez pontosan hogyan néz ki, azt az egyes szolgáltatók konkrét ajánlatainál részletesen be fogjuk mutatni. Az EBKM (Egységes Betéti Kamatláb Mutató) megmutatja, hogy mennyi az évesített hozam, amit az adott termékkel elérhetünk. Ennek értéke az elérhető bónuszokkal együtt mozog, vagyis a hosszabb futamidő magasabb EBKM-mel jár.
Szolgáltatók és termékek: milyen opciók közül választhatunk?
A magyar piacon az LTP-vel foglalkozó jelentősebb intézmények: a Fundamenta, az OTP Lakástakarék és az Erste Lakástakarék. Kezdjük a sort a Fundamentával, mivel itt találjuk a legbonyolultabb struktúrát az LTP-ket illetően. Náluk érhető el a legtöbb fajta lakástakarék-termék: gyakorlatilag három módozat. Az Otthontervező Lakásszámla esetében fix bónuszt kaphatunk, míg a Gyarapodó Lakásszámlánál évente növekszik a kamatprémium, és mindezekhez jön a Gyerek akció, ahol plusz 5 százalék bónuszt kapunk abban az esetben, ha a gyermekünk a kedvezményezett.
A három vállalat közül talán az OTP kínálja a legegyszerűbb portfóliót a lakástakarékok terén. Az Erste újgenerációs LTP-i között eleinte csak két módozat volt elérhető, a 4 és a 8 évre szóló. A számlavezetési díj tekintetében az Erste minimálisan drágább, mint a versenytársak. És gyakran találkozhatunk olyan akciókkal is, amelynek keretén belül eltekintenek a számlanyitási díjtól.
Fontos továbbá kiemelni az Erste esetében azt a pozitívumot is, hogy ha idő előtt vennénk ki a pénzünket, de legalább 4 évig fenntartottuk a pénztári megtakarításunkat, akkor már 15 százalék bónuszra biztosan jogosultak leszünk. Amellett se menjünk el szó nélkül, hogy ha 10 éves futamidőre szerződtünk és ebből már 4 év letelt, akkor szükség esetén a befizetéseink 40 százalékát már kivehetjük.
Hogyan működik a kedvezményezett és a gyermekcélú takarékosság?
A lakás-takarékpénztárak népszerűségét tovább növelte, hogy sok szülő ebben a gyermeke jövőjéről való gondoskodás lehetőségét látta. Amennyiben gyermekünk a kedvezményezett, plusz bónuszt írhat jóvá a szolgáltató a számlánkon. Ezeknek a prémiumoknak a mértéke cégenként és módozatonként eltérő.
A kedvezményezett gyakorlatilag bárki lehet a közeli hozzátartozók közül: gyermek, unoka, szülő, nagyszülő, testvér, házastárs. Egy személy nevéhez csak egy lakástakarék megtakarítás kapcsolódhat, tehát a támogatás mértéke sem haladhatja meg az évi 72 ezer forintot a maximális 240 000 forintos éves befizetés mellett. Van azonban lehetőség kedvezményezettként közeli családtagok számára megtakarítani, ekkor viszont nem számít, hogy neked, mint megtakarítónak már van egy szerződése.
Mire használható fel az LTP és milyen igazolások szükségesek?
Nevéből adódóan a lakástakarékot lakáscélra kell felhasználnunk, ami azonban számos projektcélt magába foglalhat. Felújítás, fejlesztés címszóba nagyon sok minden belefér: a klasszikus festés, ablakcsere, tetőtér-beépítés és hasonlók, továbbá légkondi, beépített háztartási gépek, járda, kerítés, gáz bevezetése, napkollektor, napelem és sok hasonló is elszámolható. Csak papíron is lakóingatlanra lehet felhasználni az összeget. Csak a saját tulajdonosban lévő ingatlanra használható fel, kivéve ha a másik ingatlan hivatalosan is a te használatodban van, például haszonélvezeti jogod van rajta.
Alapesetben ahhoz, hogy jóváírják a kedvezményezett számára az LTP keretében megtakarított pénzt, szükség lesz egy 30 napnál nem régebbi hiteles tulajdoni lap másolatra arról az ingatlanról, amelynél az összeget lakáscélra kívánják felhasználni. Ha a megtakarításból lakást vagy telket vásároltál, akkor adásvételi szerződéssel tudod igazolni a felhasználást. Ha lakáshitel törlesztésére fordítottad, akkor egy banki igazolás és a hitelszerződés lesz az igazoló dokumentum. A számla keltezése nem lehet régebbi, mint a lakástakarék lejárata, erre vigyázz!
Előtörlesztés, betörlesztés: hogyan használhatod az LTP-t hitelcsökkentésre?
Egyik ilyen lakáscélú felhasználás lehet a jelenlegi lakáshiteledbe való betörlesztés. A megtakarításodat fordíthatod elő- illetve végtörlesztésre, ráadásul a legtöbb banknál ezt igen kedvező feltételek mellett teheted meg. A lakástakarékpénztári megtakarításodat nem törlesztheted be bármilyen típusú hitelbe; az LTP csak lakáscélú hitelt (vásárlás, építés, korszerűsítés, felújítás, lakáscélú hitelkiváltás) előtörlesztésére használható.
Amennyiben hitel elő- vagy végtörlesztésre használod fel a megtakarításodat, 30 napnál nem régebbi igazolást kell bemutatnod a kölcsönt/vagy lízinget nyújtó pénzintézettől a fennálló tartozásodról. Amennyiben a hiteled az OTP Banknál van és a megtakarításod is az OTP Lakástakaréknál, akkor nem lesz szükség erre az igazolásra. Szintén nem kell bemutatnod, ha az Erste Bank folyósított neked kölcsönt és az Erste Lakástakarékpénztári megtakarításból szeretnél előtörleszteni.
Ha a megtakarítás átutalása nem közvetlenül a hitelező bank hitelszámlájára lett teljesítve, akkor neked kell gondoskodnod a betörlesztésről és hitelintézeti igazolást kell kérned a betörlesztés tényleges megtörténtéről. Az elő- és végtörlesztés díjának mértéke bankonként és hiteltípusonként is változhat. Ugyanakkor a lakástakarékpénztárból való elő- és végtörlesztés a pénzintézetek zöménél teljesen díjmentes.
Az előtörlesztés folyamata: kikéred a banktól az igazolást a fennálló tartozásról, eljuttatod a pénztárhoz a szükséges dokumentumokkal, az LTP-szolgáltató közvetlenül a hitelező banknak utalja a megtakarítás összegét, a bank jóváírja a beérkezett összeget, majd egyeztetsz a bankkal a hitelszerződés módosításáról és a bank kiállít egy igazolást az előtörlesztésről. A folyamat néhány hét, de akár 2-3 hónapot is igénybe vehet a kiutalással kapcsolatos értesítéstől.
4. modul 3. lecke. Késedelmes fizetések kezelése
Biztonság, költségek és kockázatok
Már a kezdetekkor komoly előnyként említettük az LTP-nél, hogy egy biztonságos megtakarítási módot tisztelhetünk benne. Az OBA 100 ezer eurónak megfelelő összegig kártalanítást vállal az ügyfelek felé, ha az LTP-t vezető pénzintézet fizetésképtelenné válna. Az euró-forint árfolyam aktuális állásának megfelelően ez manapság 40 millió forint feletti összeget jelent.
Ahogy minden pénzügyi terméknél, az LTP esetében sem mehetünk el a költségek mellett. Idősorrendben haladva az első költségnem a számlanyitási díj, amelyet a szerződéses összeg arányában állapítanak meg. Emellé felmerülhetnek olyan eseti költségek, mint a 4 éven belüli felmondásnál fizetendő pár ezer forint. A számlavezetési díj egységesen 1 800 forint évente, tehát 150 forint havonta. A számlanyitási díj a szerződés összegének bizonyos százaléka, általában nem több, mint 1%.
Általános figyelmeztetés: csak a biztonság miatt nem érdemes feltétlenül az LTP mellett elköteleződnünk. Pénzügyi szakértőink emlékeztetnek: azok, akik gyermekük számára keresnek biztonságos megtakarítási lehetőséget, több, hasonlóan alacsony kockázatú választás is rendelkezésükre áll, például babakötvény vagy biztosítói gyermek-megtakarítási programok.
Mennyi pénzt érhetsz el LTP-vel? Példaösszeg és reális elvárások
A legfontosabb kérdés, hogy mire lehet manapság elég egy LTP-megtakarítás a lakáscéljaink költségéhez képest. Vegyünk egy standard példát, ahol 8 éven át havi 50.000 forintot teszünk ide félre. Ha az átlagot nézzük, egy 60-70 m2-es panellakás felújítása 3-3,5 millió forintra rúg, miközben a négyzetméterárak Budapesten 900.000-1.800.000 forint között, országos szinten pedig 600.000 és 1.000.000 között alakulnak.
Ha rátérünk az adózási kérdésekre, akkor újabb fontos termékelőnyről kell említést tennünk, amely minden LTP-re vonatkozik: a lakástakarék megtakarításod nem terheli sem EHO, sem kamatadó. Emellett a betéti kamat általában alacsony, így az állami támogatás korábbi megléte adta a valódi lökést a hozamoknak; támogatás nélkül a lakástakarékok hozama évi mínusz(!!) 1-1,5% is lehet a költségek miatt.
Gyakori hiba, hogy csak a kezdeti magas támogatást nézik: az első évben befizetsz 240 ezret, erre kapsz egy kis kamatot, plusz 72 ezer állami támogatást; de amikor már 2 millió forintod van bent, akkor is csak 72 ezer az éves támogatás, ami már nagy tételre vetítve kis százalék. Ezért fontos józanul végiggondolni, hogy lesz-e értelmes felhasználási célod 4-5 év múlva, vagy csak bajnak lesz a nyakadon a szerződésed.
Hol érdemes elgondolkodni LTP-n és mikor ne?
Ha szeretnénk gyermekünk jövőbeni lakhatásáról gondoskodni, az LTP valóban jó lehetőséget kínál, de ez csak egyetlen elem a megtakarítási palettán. A Babakötvénnyel például akkora havi összegekkel gyűjthetünk gyermekünk 18 éves koráig, amekkorát épp félre tudunk tenni erre a célra, és évente 10% - maximum 12.000 forint - állami támogatást is kaphatunk. Ha azonban szeretnénk biztosra menni abban, mennyit teszünk félre csemeténknek, választhatjuk a biztosítói gyermek-megtakarítási programokat is, amelyeknél fix havi befizetés minimum van, jellemzően 8-12.000 forint.
A kérdés tehát nem egyszerű: függ attól, hogy mik a céljaid és mit engedhetsz meg magadnak, elég-e a pénz, amit csak a megtakarításban felhalmoztál? Vannak olyan gazdasági helyzetek, amikor hiába a kedvezmény, jobban megéri a piacról felvenni lakáshitelt. Ilyen a mostani, alacsony kamatkörnyezet is, vagy említhetjük a fogyasztóbarát lakáshiteleket és a CSOK-ot is. Mindenképp hasonlítsd össze a hiteltermékeket és a lakástakarékokat kalkulátorokkal és személyre szabott tanácsadás keretében.
Gyakorlati tanácsok a döntéshez
- Mérd fel, hogy mennyi pénzt tudsz havonta félrerakni erre a célra.
- Döntsd el, hogy magasabb hozamot vagy kedvezményes hitelt szeretnél.
- Használd az LTP-k kalkulátorait, és hasonlítsd össze az EBKM-et és a THM-et.
- Figyelj az akciókra (pl. számlanyitási díj elengedése), de olvasd el a feltételeket!
- Gondold át a felhasználási célt előre: ha nincs konkrét cél, a szerződés problémát okozhat.
Milyen egyéb szolgáltatások és termékek kapcsolódhatnak az LTP-hez?
Alapvetően minden lakástakarék mellé ajánlanak a szolgáltatók hitelt a szerződés lejártakor, amelyet a megtakarítással együtt kapsz meg igény esetén. Fontos azonban, hogy nem kötelező hitelt felvenned a megtakarításod mellé. Az LTP mellé kínált kedvezményes hitelt nem kötelező felvenni; rajtad múlik, hogyan érheted el könnyebben a céljaidat.
A Fundamenta ad egyéb hiteleket is, amiket nem lejáratkor, hanem akár már az induláskor igénybe vehetünk. Ezek kamata magasabb és bármikor emelkedhet is. Megkülönböztetjük a lakástakarékpénztárhoz automatikusan járó hitelt, aminek a kamata rögzített és nem változhat, illetve a lakástakarékok által kínált egyéb hitelek kamatai, amelyek bármikor változhatnak, ha a mögöttes referenciakamat változik.
Gyakran felmerülő adminisztratív kérdések
Ha megvan a kiutalási értesítőd, vedd fel a kapcsolatot a Pénztárral, hogy elindítsd a kölcsönöd előtörlesztését. Kérj ingyenes segítséget hitelszakértőtől, ha szükséges. A szolgáltatóknak két hónap áll rendelkezésükre, hogy kifizessék neked a megtakarítás és esetlegesen a hitel összegét az úgynevezett értékelési fordulónaptól. Ettől a naptól vizsgálja a szolgáltató, hogy mekkora összegből mely ügyfeleket kell kifizetnie. A kiutalási értesítő kézhezvételétől számított egy hónapon belül nyilatkozni kell a felhasználási célról.
Ha nem nyilatkozik a felhasználásról a lakáselőtakarékoskodó, akkor a pénzintézet küld egy figyelmeztető levelet, majd egy másikat. Ha nem fizeted be a számlára a havi számlavezetési díjat vagy a számlanyitási díjat, akkor ezek a havi megtakarításból kerülnek levonásra, így kitolódik a futamidő, vagy csak alacsonyabb szerződéses összeget tudsz elérni a kitűzött futamidő végére.
Összefoglaló szempontok döntéshez
- Az LTP ma három fő szolgáltatónál érhető el: Fundamenta, OTP, Erste, eltérő termékpalettával.
- Az állami támogatás 2018 óta nem jár az új szerződések után; 2023-ban visszatértek az új konstrukciók támogatás nélkül.
- Az LTP biztonságos, OBA-vel védett termék, de a hozam versenyképessége függ a kamatkörnyezettől és a költségektől.
- Ha hitelhez szeretnéd kapcsolni, alaposan vizsgáld meg a THM-et és a hitelfeltételeket; nem mindig éri meg automatikusan.
- Ha gyermekcélra tartod, nézd meg a szolgáltatónál elérhető gyerekbónuszokat és időzítsd a futamidőt a célnak megfelelően.
Végső tanács: mérlegeld alaposan a célodat, a havi megtakarításra fordítható összeget, a futamidőt és a hitelopciókat, valamint hasonlítsd össze a szolgáltatók ajánlatait EBKM és THM alapján, mielőtt szerződést kötsz.
tags: #lakashitel #lakastakarek #ujsagcikk
Népszerű bejegyzések:
- XI. IFK Talentum díj nyertese és a tudatos ifjúsági tervezés szerepe
- Budapest 1095: Máriássy utca 7 irodaépület – modern és loft stílusú együttessel
- Balatonfelvidék nyaralóépítészet: tetős emeletes házak és szezonális örökség
- Szekszárdi adatvédelmi és szerződéses feltételek
- Aacheni dóm és a Magyar kápolna: karoling hagyaték és zarándoklatok titkai