
Lakáshitel mellett személyi kölcsön: mire figyelj, ha már van kölcsönöd?
Sokan úgy vélik, hogy egy kölcsönnel a nyakukban már esélyük sincs felvenni másik hitelt. Még ha a lehetőség adott is, a kockázatok miatt sokan attól tartanak, hogy könnyen adósságcsapdába kerülhetnek. Elmondjuk, mi az, amire nagyon kell figyelni, ha van már egy személyi hiteled, és lakáshitelt vennél fel. Spórolj időt és pénzt! Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat.
A különbségek a lakáshitel és a személyi kölcsön között
Az egyik legfontosabb különbség a hitelek között a hitelcél, vagyis amire elkölthető a felvett összeg. A lakáshitel csak lakáscélra fordítható, és még ezen belül is meghatározott, hogy lakásvásárlásra, építésre, bővítésre vagy korszerűsítésre, felújításra, illetve ezek kombinációjára. A bank a hitelösszeg felhasználásáról igazolást kér az adóstól. A másik alapvető eltérés pedig az ingatlanfedezet. A lakáshitelek a jelzáloghitelek közé tartoznak, azaz a bank kér egy ingatlant a hitel fedezeteként, amire jelzálogot, illetve elidegenítési és terhelési tilalmat jegyeztet be a földhivatalnál. A személyi kölcsönök esetében nincs szükség ingatlanfedezetre.
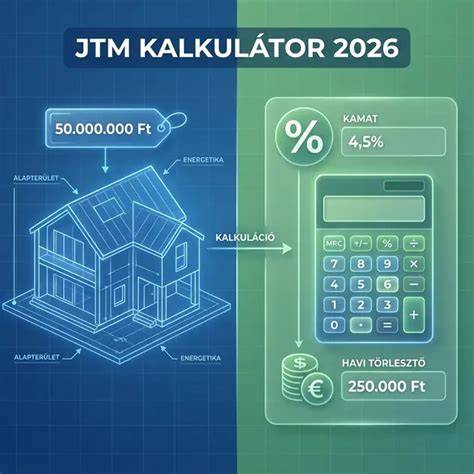
Az ingatlanfedezet értékbecslési és ingatlan-nyilvántartási bejegyzési eljárása miatt a lakáshitelek felvétele jóval összetettebb és hosszabb folyamat. Ezzel szemben a személyi kölcsön már az igénylés napján, vagy az azt követő néhány napban a bankszámládon lehet. Nincs meghatározva, hogy egy adós hány kölcsönnel rendelkezhet. Általános irányelv, hogy annyi kölcsönt vehet fel, amennyi biztonságosan törleszthető a jövedelméből. Fontos azonban megjegyezni, hogy ezt nem csupán az adós döntése alapján határozzák meg, hanem az adósságfék-szabályok és a bankok belső előírásai is befolyásolják. A jövedelemarányos törlesztési mutató (JTM) határozza meg a hitelfelvevő által vállalható legnagyobb törlesztőrészletet, több hitel esetén a törlesztők összegének maximumát. A jogszabály a bankokat is kötelezi, nem lehetnek ennél megengedőbbek, szigorúbbak viszont igen. 2026.01.01-jén hatályban lévő állapot.
Megjegyzés: A meglévő hitel mellé új hitel igénylésére csak akkor érdemes vállalkozni, ha a jelenlegi hiteledet rendben törleszted. A bankok a Központi Hitelinformációs Rendszerből (KHR) tájékozódnak a fennálló hiteleidről, és ha bármilyen törlesztési mulasztásod van, azt a KHR negatív adóslistáján is láthatják. Ha minden rendben van a jelenlegi hitel törlesztésével, és még lenne módod egy új lakáshitel törlesztésére is a jövedelmed alapján, akkor bátran igényelheted, bármelyik banktól. Tehát nemcsak attól a pénzintézettől vehetsz fel lakáshitelt, ahol a személyi kölcsön is van. Ha a lakáshitel-igénylés alapfeltételeinek megfelelsz, megvizsglják a jövedelmedet, amelynek a bank által elfogadható, igazolt jövedelemnek kell lennie.
Gyakorlati példák és megfontolandó pontok
- Van egy 2022 szeptemberében felvett 5 millió forintos, 7 éves futamidejű személyi kölcsönöd, amelynek havi törlesztőrészlete 97 ezer forint. Most szeretnél igényelni 35 millió forint lakáshitelt, 20 évre, végig fix kamatperiódussal. 750 ezer forint jövedelemmel rendelkezel.
- Megkaphatnád-e a lakáshitelt, ha azt 15 évre igényelnéd a fenti kondíciók mellett?
- Megkaphatnád-e a lakáshitelt, ha 35 millió helyett 30 milliót igényelnél 20 évre, a fenti kondíciók mellett?
Ugyanakkor ha a bank szigorúbban veszi a jövedelemből számolt törlesztési teher maximumát, akkor elképzelhető, hogy már az első esetben is magasnak találja a havi törlesztőt a jövedelmedhez képest, és nem adja meg neked a kért hitelösszeget. Arról, hogy melyik bank hogyan jár el, egy tapasztalt hitelszakértőtől naprakész információkat kaphatsz. Magasabb hitelösszegre számítottál? Adóstárs bevonásával magasabb hitelösszegre lehettek jogosultak. Ennek az az oka, hogy az adóstárs jövedelmét is figyelembe veszi a bank a hitelképesség megállapításakor. A meglévő hitelkártya keret és a folyószámlahitel is befolyásolhatja a hitelképességet. Még ha előbbit nem is használod ki, a bank a hitelkeret 5%-át törlesztőrészletnek tekinti. Ha elengedetlen a magasabb összegű lakáshitel, érdemes megfontolni, hogy először a fennálló személyi kölcsönt végtörleszd. Így tiszta lappal indulhatsz neki a lakáshitel felvételének.
Kizárólag lakáshitelből nem lehet ingatlant vásárolni, minimum 20 százalék (ha jogosult vagy a könnyítésre, akkor 10 százalék) önerőre van szükség. A további 80 százalék lehet lakáshitel, amennyiben a jövedelmed elbírja a törlesztőt. A bankok ettől is lehetnek szigorúbbak, és magasabb önerőt is elvárhatnak a jogszabályi minimumnál. 2025.01.08-án hatályban lévő állapot.
Lakáshitel önerő nélkül abban az esetben lehetséges, ha akkora értékű ingatlanfedezetet tudsz biztosítani, hogy az kiváltja az önerő mértékét is. A fedezet lakásvásárlás esetén a megvásárolandó ingatlan szokott lenni, de ez nem törvényszerű, másik ingatlan is bevonásra kerülhet, sőt egynél több ingatlan is. A diákhitellel rendelkező anya tartozása felét elengedi az állam a második gyermek megszületése (vagy örökbefogadása) után. A diákhitellel rendelkező anya teljes diákhitel-tartozása megszűnik, amennyiben még nem töltötte be a 30.
Az MNB álláspontja szerint ugyanis a Babaváró hitelnek csak a 75 százalékát lehet önerőként beszámítani a lakáshitel igénylését megelőző 90 napon belül igényelt Babaváró esetében. Ez a maximális 11 millió esetén 8,25 millió forintot jelent. Ehhez többségében tartják is magukat a bankok, hiszen így kevésbé kockázatos a hitelkihelyezés. Szabad-e lakáshitel mellé személyi kölcsönt felvenni? Napjainkban a családot alapítani tervező fiatal házasok számára nagyon sok állami segítség áll rendelkezésre, hogy megvásárolhassák az ingatlant, ami később az otthonuk lesz. Az ingatlan megvásárlásakor sokan csak azt számolják, hogy mekkora lakáshitelt kell felvenniük a vételár kifizetéséhez és nem számolnak az egyéb felmerülő költségekkel. Azt, hogy egy lakáshitel felvétele milyen egyéb költségekkel jár egy korábbi cikksorozatunkban foglaltuk össze. Új építésű ingatlan megvásárlása esetén érdemes még kalkulálni azzal is, hogy a konyhai felszereléseket, bútorokat az ingatlan tulajdonosoknak kell megvásárolnia, ami újabb összeggel terheli a családi költségvetést.
A személyi kölcsön egy szabad felhasználású hitel, amelynek a fedezete az igénylő jövedelme. A személyi kölcsön, úgy ahogy a lakáshitel is a JTM szabályozás hatálya alá tartozik. Ez azt jelenti, hogy a család összes jövedelmének csak maghatározott százalékáig terhelhető a jövedelem. Mert a lakáshitelek törlesztő részletének nagyságát a futamidő és a kamatperiódus erősen befolyásolja. Minél hosszabb futamidőre veszünk fel hitelt annál alacsonyabb lesz a törlesztő részlet. A kamat fixálásának, vagy más néven a kamatperiódus hosszának, is ára van. Ez utóbbit úgy lehet felfogni, mint egy biztosítást. Érdemes hitelközvetítő szakértőink segítségét igénybe venni, hogy az Önnek legmegfelelőbb támogatatási formát és lakáshitelt vegye igénybe. Mert a kedvezmények érvényesítésével a törlesztőrészlet nagysága csökkenthető, ezáltal a személyi kölcsön felvételt is megengedi a jövedelme. Így ha mégse lenne elegendő a költségvetése az egyéb felmerülő költségek fedezetére, lesz egy tartalék megoldása.
Ki kaphat személyi kölcsönt?
Jövedelem elvárás: A személyi kölcsön fedezet nélküli hitelfajta, vagyis a bank a hitelbírálat során kizárólag az igénylő jövedelmét vizsgálja. A bankok minden esetben meghatározzák azt a minimális jövedelmet, ami alatt nem hiteleznek, ez többnyire az aktuális minimálbér, vagy ezt meghaladó összeg. JTM: A bankoknak az adósságfék szabályt, vagy másnéven jövedelemarányos törlesztőrészlet mutató (JTM) szabályt is figyelembe kell venniük a hitelbírálat során. Ez megmutatja, hogy az igénylő jövedelmének maximálisan mekkora része fordítható hiteltörlesztésre. A bankok a szabálytól azonban szigorúbbak is lehetnek, amit sok esetben meg is tesznek. Adóstárs bevonása: A bankok ragaszkodhatnak a házastársak és élettársak adóstársként való bevonásához, ebben az esetben azonban az ő jövedelmükkel is számolnak. Amennyiben nincs a házastársnak vagy élettársnak igazolható jövedelme, az magát a hiteligénylést nem gátolja, ám akkor az adós jövedelmét veszik csak figyelembe. Minimális munkaviszony határozatlan idejű szerződés esetén: A személyi kölcsön felvételéhez elvárás a minimum 3-12 hónapos határozatlan idejű munkaviszony, míg a határozott idejű munkaszerződéseknél szigorúbban járnak el a bank. Határozott idejű szerződés esetén általában feltétel a legalább 1 éve fennálló, ugyanazon munkáltatónál meglévő határozott idejű munkaviszony, de olyannal is találkoztak, ahol a hitelintézet megelégszik 3 hónap múlttal. Az igénylés alsó és felső korhatára: Általános feltétel, hogy az igénylőnek legalább 18 évesnek kell lennie, és a hitel futamideje alatt az adós nem töltheti be a 70 éves kort. Jelen kalkuláció a legjobb (A) ügyfélminősítéshez tartozó kamattal történő számítás eredményét tartalmazza. Az adatok eltérhetnek, ha az igényléskor nem megfelelő ügyfélminősítés kerül alkalmazásra. Életkori feltétel: az adós töltse be a 20. életévét, a futamidő végén pedig még legyen életkora, amely lehetővé teszi az adóstársi megoldást.
Az igénylés feltétele a betöltött 20. A THM-ek meghatározása a 2026.07.01-jén aktuális feltételek, a hatályos jogszabályok, 3 000 000 Ft kölcsönösszeg, 5 éves futamidő, a 9,9% THM az Aktív számlahasználat és jövedelem450 Plusz kedvezmény, a 19,6 % THM a kamatkedvezmény nélküli konstrukció figyelembevételével történt. A legalacsonyabb THM kiszámításakor a 83/2010. (III. 25.) Korm. rendelet 9. A személyi kölcsön szerződésmódosítási díj ellenében bármikor előtörleszthető. Az adatok az adott bank aktuális kondíciói szerint változhatnak.
Életkori és munkavállalói feltételek részletei, adóstársi lehetőségek, és a hitelbírálatra vonatkozó konkrét szabályok bankonként eltérhetnek. Bankok az adósok védelmében vizsgálják a törlesztőrészlet terhelhetőségét, és szükség esetén adóstárs bevonását kérhetik. A JTM és a hitelkeret összefüggései alapján a meglévő kölcsönök és a folyószámlahitelek is befolyásolhatják a lehetőségeket. A hitelbírálati folyamat során a bankszámlán történő tranzakciók vizsgálata fontos lehet a jövedelemigazolás helyettesítésére is. Az előzetes kalkuláció és a személyre szabott ajánlat segíti a döntést.
A személyi kölcsönök előnyei és hátrányai
Önerő, fedezet és finanszírozási lehetőségek
Kizárólag lakáshitelből nem lehet ingatlant vásárolni, minimum 20 százalék (ha jogosult vagy a könnyítésre, akkor 10 százalék) önerőre van szükség. A további 80 százalék lehet lakáshitel, amennyiben a jövedelmed elbírja a törlesztőt. A bankok ettől is lehetnek szigorúbbak, és magasabb önerőt is elvárhatnak a jogszabályi minimumon felül. 2025.01.08-án hatályban lévő állapot.
A lakáshitel önerő nélkül abban az esetben lehetséges, ha akkora értékű ingatlanfedezetet tudsz biztosítani, hogy az kiváltja az önerő mértékét is. A fedezet lakásvásárlás esetén a megvásárolandó ingatlan szokott lenni, de ez nem törvényszerű, másik ingatlan is bevonásra kerülhet, sőt egynél több ingatlan is. A jelzáloghiteleknél a fedezet csak olyan ingatlan lehet, amelyet a bank elfogad. A legtöbb bank elismeri a családi ház, ikerház, sorház, lakás típusokat.
A Babaváró hitel felhasználható önerőként a lakáshitel igénylésében, de az MNB szerint a Babaváró hitelből származó önerő maximuma 75 százalék lehet a fentebb említett feltételek mellett. A hitelkihelyezés során a bankok gyakorlata ezt figyelembe veszi, hogy kevésbé legyen kockázatos a hitel.
Ha a nagyobb kiadások finanszírozása érdekében a lakáshitel és a személyi kölcsön kombinációja a cél, érdemes megvizsgálni, hogy a személyi kölcsönt hogyan lehet optimálisan beilleszteni a költségvetésbe. A személyi kölcsön előnye, hogy gyorsan hozzáférhető, nem igényel fedezetet, és az eladók szemében erősebb alkupozíciót biztosíthat, mivel „készpénzes” vevőként jelenhetsz meg a piacon. Ez nagyobb mozgásteret adhat az alku során, akár jelentős árengedményt is elérhetsz. Ugyanakkor a magasabb kamatok és a rövidebb futamidő miatt érdemes előzetesen alaposan kiszámolni, hogy hosszú távon is megéri-e.
Előzetes számításokkal érdemes mérlegelni, hogy az alkudott árkedvezmény fedezi-e a személyi kölcsön pluszköltségeit. A diák- és családtámogatások, illetve a gyermekvállaláshoz kapcsolódó állami kedvezmények is befolyásolhatják a hitelképességet és a rendelkezésre álló kereteket. A személyi kölcsön pozitív oldalai közé tartozik, hogy szabad felhasználású, gyorsan elérhető és megkönnyítheti a piaci alkut, de hosszú távon figyelembe kell venni a THM-et és a teljes visszafizetendő összegét is.
tags: #lakashitel #melle #szemelyi #kolcson