
Lakástakarék vásárlás: mikor a legjobb az időpont és hogyan optimalizáld a futamidőt
Ha a lakástakarékpénztáraknál kamatoztatod a megtakarításod, előbb érheted el a kitűzött célt és juthatsz saját lakáshoz. Ismerd meg a lakás-takarék jellemzőit! a lakás-takarékpénztárak állami támogatásának megszűnése után is rugalmas lehetőségeket kínálnak különböző módozatokkal.
Kezdeti építés: ki a kedvezményezett, és miként alakul a szerződés?
Ebben a konstrukcióban a szerződő helyébe lép a kedvezményezett. Ehhez egy nyilatkozatot kell írnia a kedvezményezettnek, amit benyújt a lakástakarékpénztárhoz, így hagyatéki eljárás nélkül tudja folytatni a szerződést. Amennyiben nem került megjelölésre kedvezményezett a szerződésben, akkor az örökös lép a szerződő helyébe. Több örökös esetén meg kell egyezniük egymással az örökösöknek, hogy ki folytatja a szerződést, mivel csak egy szerződő jelölhető meg a szerződésben. Egy szerződő viszont több szerződést köthet attól függően, hogy hány közeli hozzátartozója van. Egy személy egy időben csak egy állami támogatásra jogosult, tehát csak egy lakástakarék szerződésben jelölhető meg kedvezményezettként. A kedvezményezett lehet a szerződő közeli hozzátartozója is (gyermek, unoka, szülő, nagyszülő, testvér, házastárs).
Hogyan alakul a kedvezményezett kiválasztása?
- A kedvezményezett a szerződő közeli hozzátartozója lehet.
- Kedvezményezett gyakorlatilag bárki lehet a közeli hozzátartozók közül, akinek nincs a nevén LTP.
- Lehetőség van kedvezményezettként közeli családtagok számára megtakarítani, ekkor viszont nem számít, hogy neked, mint megtakarítónak már van egy szerződése.
Értékesítés és napi működés: mire figyeljünk a futamidő és az állami támogatás kapcsán?
Az állami támogatás megszűnését követően is léteznek olyan konstrukciók, amelyek lehetővé teszik a megtakarítást és a kedvezmények igénybevételét. A megtakarítási időszak lejárta után dönthetsz úgy, hogy a megtakarítás kiutalását kéred, vagy lakáscélú kölcsönt veszel fel. A kiutalási értesítő kézhezvételétől számított egy hónapon belül nyilatkozni kell a felhasználási célról. Ha a kedvezményezett nyilatkozata hiányzik, vagy a felhasználási cél nincs egyértelműen meghatározva, úgy a kiutalás késhet vagy a jogosultság korlátozott lehet.
Betéti kamat, díjak és időzítés
- A betéti kamat a lakástakarékpénztárnál jóváíródik a rendelkezésre tartási idő alatt is, és a havi számlavezetési díjat általában 150 Ft körül állapítják meg.
- A banki díjak különböző módokon fizethetők: csekk, csoportos beszedés, átutalás vagy bankfiókban. A díjak kedvezményekkel is megvásárolhatók.
- A kiutalási időszak alatt lehetőség van változtatni a kiutalás időpontján, a futamidőn, a szerződés összegén, sőt, a kedvezményezett megváltoztatására is.
- A megtakarítás időszaka alatt bármikor felmondható a szerződés, de a négy évnél korábban történő felmondás esetén vissza kell fizetni az állami támogatást és a kamatait, míg a teljes futamidő lejárta után felhasználható a kedvezmény és a kamatok.
Hogyan hat a futamidő és a hozam?
Minél hosszabb a futamidő, annál alacsonyabb lehet az EBKM (effektív éves kamat), ezért érdemes mérlegelni a 4 éves futamideőt a gyorsabb visszafizetés és a magasabb éves hozam között. Az állami támogatás korábbi feltételei szerint a támogatás mértéke 30% volt, maximum évi 72 000 forint. A 2018-as változások után a díjak és hozamok alakulása függ a konstrukciótól és a kiválasztott hiteltől. Az EBKM és a THM mutatókon keresztül érdemes összehasonlítani a különböző lakástakarék-típusokat.
Hitellehetőségek a futamidő végén
- Lehetőség van lakáshitel felvételére a megtakarítás időszakának lejárta után, a futamidő azonos a megtakarítási idővel.
- A hitel THM-je és a feltételek konstrukciónként eltérőek lehetnek, ezért érdemes kalkulátort használni a viszonyításért.
Kiknek ajánlott a lakástakarék és mikor érdemes indulni?
Ha célod a lakáscél, a felújítás vagy a bővítés, a lakástakarék kiválóan strukturált, adómentes vagy adóközelítő kedvezményekkel működik, és a futamidő végén kamattal kamatozó megtakarítást ad. A három fő szolgáltató a Fundamenta Lakáskassza, az Erste Lakástakarék és az OTP Lakástakarék különböző módozatokat kínál, 4-15 év közötti megtakarítási időkkel. A megtakarítási idő letelte után lehetőség van fix kamatozású lakáshitel felvételére is. A konstrukciók között eltérések vannak a betéti kamatokban, a kiutalási időben és a kedvezmények mértékében. A hosszabb futamidő általában kedvezőbb hitelkamatokat hozhat, de alacsonyabb EBKM-et eredményezhet. Ezért érdemes minden esetben kalkulációt végezni és mérlegelni, hogy a hitel vagy a kedvezményes hitel nélküli megtakarítás melyik megoldás a legjövedelmezőbb a céljaid számára.
Nagyobb áttekintés a szolgáltatókról és a konkrét számokról
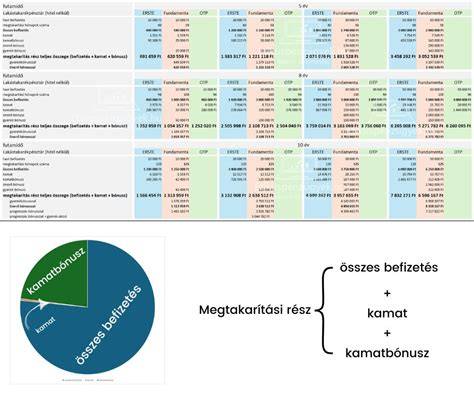
Az OTP Lakástakarék Prémium termékcsalád 2023-ban két futamidőre (4 és 8 év) kínálja a konstrukciókat, 10%-os vagy 30%-os prémium egyösszegű jóváírással a futamidő végén. A havi betét 10 ezer és 50 ezer forint között lehet, a betéti kamat 0,1%-tól 3% között mozog, a hitel kamata fixen 7,9% körül van. Az Erste Lakástakarék jelenleg 5, 8 és 10 éves megtakarítási időket kínál, az EBKM 3,93% és 6,10% között mozog, a 8 éves konstrukció a legnagyobb hozammal. A Fundamenta Lakáskassza kínálata ennél rugalmassabb: 46 hónaptól 178 hónapig terjedő megtakarítások, havidíj 10 000-50 000 Ft között, és akár 40%-os kamatbónusz is elérhető egy hosszan tartó konstrukciónál. A hozamok EBKM 0,37% és 6,11% között mozognak a választott konstrukciótól függően; a hozzá kapcsolódó hitelek THM-je általában 4,19%-9,74% között mozog. Ezek a számok csak tájékoztató jellegűek, mert a THM és a THM-hez kötött költségek konstrukciónként változnak.
Felhasználási célok és igazolás
A lakástakarékba összegyűjtött megtakarítás felhasználható lakáscélokra, legyen az felújítás, lakásépítés, bővítés vagy energetikai korszerűsítés. A felhasználást minden esetben igazolni kell: adásvételi szerződés, tulajdoni lap, kölcsön- vagy kivitelezői számlák, illetve a megfelelő dokumentumok benyújtása szükséges. Ha a felhasználást nem igazolják, a kiutalás késhet vagy vissza kell fizetni a támogatást, kamatokkal együtt. A kedvezményezett és a szerződő viszonya lehet ugyanaz a személy, és az egy adószám alatt csak egy szerződés lehet.
Infografika: hogyan néz ki egy lakástakarék futamideje és kiutalási folyamata
Összegzés: mikor érdemes belevágni?
Összevetve a lehetőségeket, a lakástakarék akkor lehet a legelőnyösebb, ha a megtakarítás mellett szükséged van egy kedvező hitelre is a lakáscélod megvalósításához, és fontos számodra a lehető adó-mentes vagy adóközelítő megtakarítás. A hosszabb futamidő viszont alacsonyabb hozamot eredményezhet, és a kiutalás időpontját is befolyásolhatja. A kalkulátor használatával érdemes előre megtervezni, hogy melyik konstrukcióval érhető el a legnagyobb összeg a szerződés lejártakor, figyelembe véve a hitel és a kamattámogatás lehetőségeit is. A döntés során fontos, hogy ne kizárólag a rövid távú hozamra koncentrálj: a személyes pénzügyi helyzeted, a jövőbeni kiadások és a lakáscél időpontja mind meghatározzák, melyik módozat a helyes választás.
tags: #lakaskassza #vasarlas #mikor