
A magyar ingatlanpiac jellemzoi: kereslet, kínálat és befektetési dinamikák
Az ingatlanpiac az egyik legösszetettebb és legérzékenyebb terület, amellyel az ember hétköznapi életében kapcsolatba kerülhet. Noha sokan szeretnek előrejelzésekbe bocsátkozni, én inkább az aktuális helyzet megértésére és a tényezők összefüggéseinek feltárására helyezem a hangsúlyt. Az ingatlanpiac egyik legfontosabb hajtóereje a kereslet és kínálat viszonya.
Budapesten az elmúlt években tapasztalható erős kereslet - különösen a frekventált városrészekben - gyakran együtt járt a kínálat szűkösségével. Ez az egyensúlytalanság nemcsak az árak alakulásában mutatkozott meg, hanem abban is, hogy egyes városrészek gyakorlatilag „kifogytak” az elérhető ingatlanokból. A vásárlók elvárásai is átalakulnak: már nem csak a négy fal és a négyzetméter számít, hanem a lokáció, az energiahatékonyság, a közlekedési lehetőségek és a fenntartási költségek is fontos szerepet kapnak.
A lakásvásárlások jelentős részét hitelből finanszírozzák, így a lakáshitelek feltételei és elérhetősége kulcsszerepet játszik a piaci folyamatokban. Az állami támogatások, mint például a CSOK vagy a babaváró hitel, időszakosan felerősítették a keresletet, és új szereplőket hoztak be a piacra. Az elérhető hitelösszeg, a kamatok és a törlesztőrészletek nagysága befolyásolja, hogy egy adott vevő milyen típusú ingatlant tud megvásárolni, és hol.
Az ingatlanpiac történeti háttere és vagyonalakulás
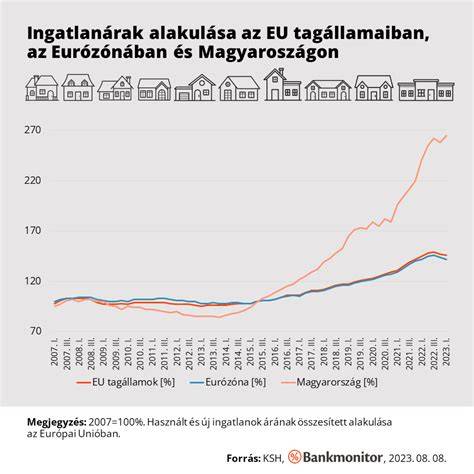
Magyarországon az elmúlt évek egyik sikertörténete a lakáspiac, amely valóban meglehetősen erősen teljesített. A lakásárak emelkedése mindig is fontos volt a magyar társadalom számára: a társadalom többségének nem csak az otthont jelentette, hanem a megtakarítást is. Sok család számára az ingatlan, a vagyon legjelentősebb részét adja, ráadásul sokaknak ez az egyetlen jelentősebb vagyoneleme. A saját tulajdonban lévő ingatlanok aránya magas magyar viszonylatban, közel 92 százalékos.
A budapesti lakáspiaci dinamika az országoshoz képest eltérő képet mutat: az áremelkedés Budapesten meghaladta a vidéket, és hozzájárult a háztartások nettó pénzügyi vagyonának növekedéséhez. 2014 és 2017 között az országos nettó vagyon átlagosan közel 50 százalékkal növekedett, s 2017-ben már meghaladta a 27 millió forintos átlagos nettó vagyont. Budapesten az átlagos nettó vagyon 2017-ben 52,6 millió forint volt, ami közel duplája volt az országos átlagnak. A növekedés jelentős részben az ingatlanok értékének növekedéséből fakadt.
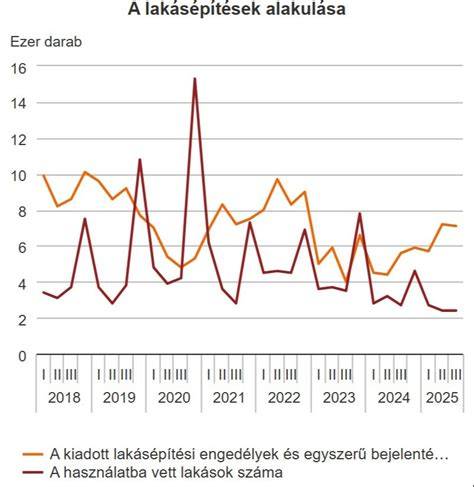
Az elmúlt évtizedben az alacsony, nulla közeli betéti kamatok a megtakarítással rendelkező magánszemélyeket az ingatlan-befektetések felé terelték. Számos család számára a saját tulajdonú lakás nem csak otthont jelent, hanem befektetést is. A 2008-as válságot követően az új lakások száma a fővárosban visszaesett, és a beruházási részarány jelentősen csökkent. Budapesten az átadott új lakások száma a 2000-es években még átlagosan 9 000 volt negyedévente, majd 2010-es évekre ebből körülbelül 3 000 darab vagy kevesebb lett.
Nettó vagyon és árszintek regionálisan
A 2014-2017 közötti időszakban a magyarországi háztartások nettó vagyona jelentősen nőtt; 2017-ben az országos átlag meghaladta a 27 millió forintot, a budapesti átlag pedig 52,6 millió forint volt. A régiók között óriási különbségek mutatkoztak: a dél-alföldi régióban például az időszak során a növekedés üteme igen erős volt (több mint 86%), és a nettó vagyon 10 millió forintról 19 millióra nőtt. A növekedés alapvetően az ingatlanértékek erős növekedésének volt köszönhető.
A lakásépítési kedv az országban az elmúlt 20 évben jelentősen változott. 2000-es évek elején a kormányzati intézkedések hatására a lakásépítések száma meredeken emelkedett, majd a 2008-as devizahitel válság után visszaesett. 2014-től kezdett magához térni a kiadott építési engedélyek száma, és 2010-es évek második felére megközelítette a 2000-es évek aktivitásának alsó határát (közel évi 10 ezer darab).
Az ingatlanárak és a hitelpiac kapcsolata
Az ingatlanárak emelkedése 2014 óta meghatározó volt, és Budapest vezető szerepet játszott ebben. A 2010-es évektől kezdve a nominális lakásárindexek növekedése mellett a reál árindexek is emelkedtek infláció felett. A hitelezés alakulása szorosan összefügg az áraknövekedéssel: ha a hitelkamatok alacsonyak, nő a vásárlói kereslet és emelkednek az árak, míg a magas alapkamat és szigorú feltételek visszafogják a keresletet. A KSH adatai szerint a lakáscélú hitelek állománya 2001-től folyamatosan figyelemmel kísérhető, és a 2008-2009-es válságig tartó csökkenés után újra növekedésnek indult, 2017-ben pedig már meglévő lendülettel visszaerősödött. A forintalapú hitelek dominálnak a korábbi devizaalapú hitelek helyett.
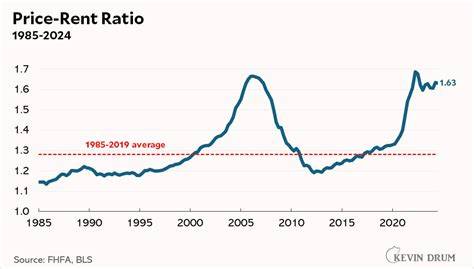
A Price to Rent mutató Magyarországon közel 19 éves megtérülési időt jelez a lakásbérleti díjak alapján, ami azt sugallja, hogy a hosszú távú befektetések szempontjából a bérleti díjak és az ingatlanárak közti viszony fontos, de nem mindig kedvező a vásárlás mellett. Emellett a növekvő vagyongyarapodás részben az ingatlanok értékének növekedéséből adódik, amely kapcsolódik a lakásállomány növekedéséhez és a demográfiai trendekhez is.
Regionális különbségek és jövőbeli kilátások
A magyar ingatlanpiac területileg rendkívül differenciált: Budapest és nagyvárosok árszínvonala magasabb, mint a vidéki kisvárosoké. A belső kerületek ára továbbra is meghaladja a külső kerületek szintjét, és a vidéki térségek gyakran stagnáló vagy enyhén csökkenő keresletet mutathatnak, különösen a munkaerőpiaci lehetőségek szűkössége miatt. A piaci mozgások nyomon követéséhez érdemes több forrásból tájékozódni: KSH, MNB, NAV adatok, valamint független elemzések, ingatlanközvetítők és nagy portálok adatai is hasznosak lehetnek.
Jelenleg a keresleti piac továbbra is erős, mert kevesebb eladó van, az új építésűek pedig csak évekkel később léphetnek be jelentősen. A hitelkamatok alakulása és a kormányzati támogatások - például CSOK vagy Otthon Start programok - továbbra is jelentős hatást gyakorolnak a piacra. A szakértők szerint 2025-ben a piac ciklikus alapon mozog, és a boom szakaszában vagyunk; azonban a trend bármikor megfordulhat a kamatlábak változása, költségvetési korlátok vagy állami támogatások módosításai miatt.
Megéri-e ingatlanba fektetni 2025-ben? (Kalkulátorral)
Ajánlott megközelítések a vásárlóknak és eladóknak
- Állítson fel reális költségvetést és legyen óvatos a túlárazásokkal szemben.
- Használja ki az állami támogatásokat, de ne csak ezekre építsen; legyen tartaléka.
- Kérje szakértő segítségét ingatlanvásárláskor és értékesítéskor, különösen a hitel- és jogi feltételek terén.
- Kövesse nyomon a hitelkamatok alakulását és a hitelezési feltételeket, mivel ezek befolyásolják a keresletet és az árakat.
- Figyelje a regionális különbségeket: Budapest és a nagyvárosok felértékelődhetnek, míg a vidék kapacitása és érdeklődése eltérő lehet.
Ha a piac jelenlegi áramlását és a jövőbeni kilátásokat szeretné megérteni, érdemes több forrásból tájékozódni: hivatalos statisztikák, hírek, elemzések és piaci prognózisok összefüggéseit elemezni. Ingatlanközvetítőként Budapest XIII. kerületében és Budapesten is készséggel segítek az eladók és vásárlók számára egyértelműbb képet adni a piacról.
Konkrét tények és mutatók a vizsgálathoz
- A lakásárak nominálisan és reálértékben is emelkedtek a 2014-2019 közötti időszakban, Budapest vezető szerepet játszva.
- A lakásépítések száma az ezredforduló utáni időszakban hullámzó volt, de 2019-ben pozitív bővülést mutatott.
- A lakástulajdonosi arány Magyarországon a világosabb adatok szerint 2017-ben átlagosan 84% volt, a budapesti szint meghaladta az országes átlagot.
- A Price to Rent ratio Magyarországon közel 19 év körüli megtérülést jelez, ami a hosszú távú befektetéseknél fontos szempont lehet.
tags: #magyar #ingatlanpiac #jellemzoi