
Megváltozott munkaképességű ingatlan bérbeadása és adózása
A lakóingatlanok hasznosításának egyik legelterjedtebb formája a hosszabb távú bérbeadás, ugyanakkor egyre gyakoribb a rövidebb, turisztikai célt szolgáló magánszálláshely-szolgáltatás vagy fizetővendéglátás. Az adózás és bejelentés részletei között fontos eligazodni, hiszen az adóalap és a költségek levonása nagymértékben befolyásolja a tényleges bevételt.
Adózási alapok és fő változók
Az ingatlan bérbeadásból származó jövedelem az összevont adóalap része, és a személyi jövedelemadó mértéke 15 százalék. Magánszemélyként tehát az adózás nagy része ennek a 15%-os kulcsnak felel meg.
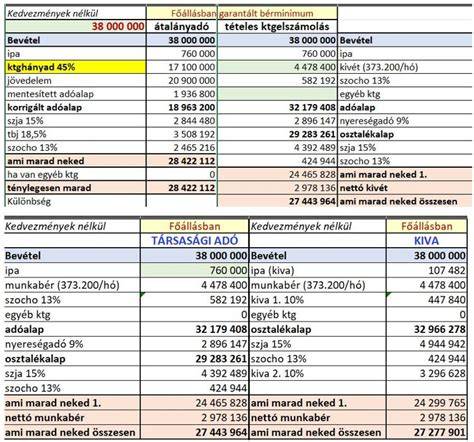
Ha a bérbeadó 10%-os költséghányadot alkalmaz, akkor a bevétel 90%-át kell jövedelemnek tekinteni, és ezen összeg után fizethető a 15%-os SZJA. Ez a módszer tételes költségelszámolást nem igényel, így számla vagy igazolás nélkül is alkalmazható. Ugyanakkor minden más bevételre ugyanezt a 10%-os költséghányadot alkalmazni szükséges egy adóévben.
A tételes költségelszámolásnál viszont a bevételből kizárólag a ténylegesen felmerült, igazolható költségek vonhatók le, például felújítási és karbantartási költségek. Ezt a módszert az adóbevallásban kell választani, és részletes bizonylatokkal kell igazolni a költségeket. Az amortizáció (értékcsökkenés) 2%-os kulccsal számolható, és ezt az adóalapból le lehet vonni.
Bejelentkezés és adószám kérés
A magánszemély ingatlan-bérbeadása adóügyben több esetben adómentes lehet vagy lehet egyszerűsített nyilvántartás. Az adószám hiányában is kiállítható számviteli bizonylat az adóazonosító jellel szerepelhet; az ingatlan bérbeadása adóköteles tevékenység, és az adózás alapját a bevételből levont költségek határozzák meg. Az adószám megállapítása a NAV-nál beadott T101 jelű bejelentő és változásbejelentő nyomtatványon történik.
Ha a bérbeadásból származó jövedelem kifizetőtől származik (például vállalkozás), az adóelőleget a kifizető fizeti meg. Ebben az esetben az adóelőleg alapja a magánszemély adóelőleg-nyilatkozata alapján kalkulált összeg lehet, vagy nyilatkozat hiányában a bevétel 90%-a. A kifizető az adóelőleg alapjának megállapításakor legfeljebb a bevétel 50%-át veheti figyelembe költségként.
Szolgáltatások és közművek
Ha a bérleti díj tartalmazza a rezsit vagy a közüzemi költségeket, akkor a szolgáltatás díja nem áthárított költség, azaz nem képez költséget a bevételből. Amennyiben a bevétel a fogyasztásmérők által mért összegből áll, és az adózó kiadja az átalány díjat a közművek szolgáltatójának, akkor a tényleges fogyasztás alapján történő elszámolás nem a valóságos költség.
Más településen bérbe vett lakás esetén az adott évben igazoltan megfizetett bérleti díjat levonhatod a bevételekből. Külföldi ingatlan bérbeadása is lehetséges, és ebben az esetben is meg kell határozni a jövedelmet az adóalaphoz.
Számlázás, számviteli bizonylatok és ÁFA
Az adómentes ingatlan-bérbeadásnál számla helyett számviteli bizonylat is elegendő lehet. Magánszemélyként adószám nélkül is végezhető a bérbeadás, ha a tevékenység nem minősül bruttó adóköteles gazdasági tevékenységnek, tehát adómentes körbe tartozik. Az Áfa tv. értelmében bizonylatkiállítási kötelezettség terheli a magánszemélyt, de adószám hiányában a bérbeadásról számlát nem lehet kiállítani. Ha valaki már nem kezdő adóalany, évközben nem lehet az általános szabályok szerinti áfa módjára áttérni.
Szálláshely-szolgáltatóként és magánszálláshelyként
A magánszálláshely-szolgáltatás a nem kizárólag szálláshely-szolgáltatás céljából hasznosított lakás vagy üdülő, melynek szobáinak száma legfeljebb nyolc, és az ágyak száma legfeljebb tizenhat. A fizetővendéglátó tevékenységet folytató magánszemély adóévben ugyanannak a személynek 90 napot meg nem haladó időtartamra nyújt szálláshelyet. Ezt a tevékenységet csak adószámos magánszemélyként vagy egyéni vállalkozóként lehet végezni. Szálláshely-szolgáltatóként az adószámos magánszemélyek önálló tevékenységből származó jövedelemként adózhatnak vagy választhatják a tételes átalányadózást is.
A termőföld haszonbérbe adásáról szóló részben a jövedelem 15%-os mértékben adózik, és külön adózó jövedelemnek minősül.
Gyakorlati példák és döntési pontok
- Ha a bérleti díj évente 3 000 000 Ft, és a 10%-os költséghányadot választod, akkor a bevétel 90%-a tekinthető jövedelemnek, és az adó 15%-a fizetendő.
- Ha tételes költségelszámolást alkalmazol, akkor a tényleges költségek (felújítás, karbantartás, értékcsökkenés) kerülnek levonásra. Például egy 10 000 000 Ft bekerülési értékű ingatlan esetén 2%-os értékcsökkenést vehetsz figyelembe.
- Az adóelőleg befizetése negyedévente történik, a negyedévet követő hónap 12-éig.
- Magánszemélyként ad hoc döntésként érdemes mindkét módszert kiszámolni, és az éves adóbevallásban dönteni a végleges megoldásról.
Információs és támogatási lehetőségek
A Wise-számla és a Wise-áramkörös szolgáltatások segítségével több devizanemben is tarthatod a helyi pénznemekkel kapcsolatos átutalásaidat. A Wise-kártya lehetővé teszi a helyi devizában történő költéseket. A NAV nyomtatványok és adózási útmutatók elérhetők, amelyek időről időre változhatnak, ezért érdemes mindig az aktuális előírások szerint eljárni.
A cikk nem minősül adótanácsadásnak. Az adózási szabályok változhatnak, és az egyedi körülményektől függően eltérő következményekkel járhatnak. Ajánlott megbízható könyvelő és adószakértő véleményét is kikérni.
Hogyan spórolhat adókat az ingatlanbérlés?
Összegzés és teendők
Az ingatlan bérbeadás adózása komplex terület, ahol a bevétel és a költségek pontos nyilvántartása és a választott adózási módszer meghatározza a tényleges fizetendő adó összegét. Dönts előre a két fő módszer közül, és számold ki mindkettőt, hogy a legkedvezőbb adózási megoldást választhasd.
tags: #megvaltozott #munkakepessegu #ingatlan #berbeadas #ado
Népszerű bejegyzések:
- OSZTOTT Ősi közös tulajdon: részletek a termőföld megosztásáról
- Regisztrált kivitelezők a családi házakhoz az Otthon Melege programban
- Mi számít be a forgalmi értékbe az ingatlan esetében és hogyan befolyásolja az adózást?
- Liszt Ferenc utca és környéke – aktuális lakóházak bemutatása
- Újépítésű lakások és a FIX 3% Otthon Start hitel kiemelt beruházási szerepe