
Melléképület bérbeadásának adózása: átfogó útmutató magyar adózási gyakorlat alapján
Összegyűjtöttük az ingatlan-bérbeadás utáni adózás szabályait. Az ingatlan kiadásával szerzett bevétel adóköteles jövedelemnek számít. De kötelező számlát adnunk? Mindenképp rendelkeznünk kell adószámmal lakáskiadáskor? Hogyan számoljuk ki az adó mértékét? Kell fizetnünk adóelőleleget? Létezik mentesség az adófizetési kötelezettség alól?
Áttekintés az adózási alapokról
Magyarországon a magánszemély ingatlan bérbeadása után önálló tevékenységből származó jövedelemként adózik, amely az összevont adóalap részeként kerül megállapításra, és az adó mértéke 15 százalék. Egyszerűbben fogalmazva: ingatlan bérbeadása esetén kizárólag személyi jövedelemadót kell fizetnünk.
Az önálló tevékenységből származó bevétel meghatározásánál a Szja törvény 2. és 4. melléklete adható iránymutatást. A bevételt azonban nem minden tartozék tevődik hozzáként: például nem számít bevételnek az ingatlan használatához kapcsolódó, más személy által nyújtott szolgáltatás díja, amelyet a bérbeadó a bérbe vevőre áthárít arányosan. Kivételt képeznek a közüzemi díjak és egyéb, az ingatlan használatához közvetlenül kapcsolódó díjak, amelyekről a szabályok eltérőek lehetnek.
A társasházi biztosítás és takarítás díjára, a közös képviselő díjazására vagy a felújítási alapba fizetett összegre például a kedvező szabály nem alkalmazható, és ezek általában költségelszámolás alapjául szolgálhatnak a bevételből. Ha a bérlő fix összegű bérleti díjat fizet, amely tartalmazza a rezsiköltségeket, vagy fix költségtérítésben állapodnak meg, akkor a szolgáltatás díját nem hárítják át arányosan a bérlőre, és a kedvező szabály nem érvényesül.
Adószám és bejelentkezés
Az ingatlan-bérbeadás végezhető adószám és bejelentkezés nélkül magánszemélyként, adószámos magánszemélyként, vagy egyéni vállalkozóként is. Az alábbiak szerint:
- Adószám és bejelentkezés nélkül végzett bérbeadás: adóalanyként az általános forgalmi adóról szóló törvény szerint adóalapot és bizonylatot kell kiállítani, de az adóalany neve mellett fel lehet tüntetni az adóazonosító jelet.
- Adószámos magánszemélyként végzett bérbeadás: NAV-nál adószám igénylése szükséges, ha a tevékenység adóköteles.
- Egyéni vállalkozóként végzett bérbeadás: az SZJA-törvény szerint vállalkozói bevételként adózik, és választható a vállalkozói személyi jövedelemadó vagy az átalányadózás.
Az adószám megállapításához a T101-es Bejelentő és változásbejelentő nyomtatványt kell benyújtani a NAV-hoz. Ha adószám nélkül is végezhetők tevékenységek, a számviteli bizonylat kiállítása továbbra is kötelező lehet a nyilvántartás és az adóelszámolás szempontjából.
Számlázás és számviteli bizonylatok
Az ingatlan-bérbeadás áfafüggő és áfatartalmú lehet. Áfaalanyiság választása esetén számlát kell kiállítani. Adómentes ingatlan-bérbeadási tevékenység esetén azonban elég számviteli bizonylat kiállítása is. A számviteli bizonylaton feltüntethető a neved és adóazonosító jeled, a bérlő neve, az ingatlan címe, a bérleti díj összege és a vonatkozó időszak.
Az adómentes körbe tartozó tevékenységek esetén a számlaadási kötelezettség nem feltétlenül áll fenn, de a nyilvántartás és a bizonylatok megőrzése mindig ajánlott.
Bevétel és kiadások meghatározása
A bevétel a bérleti díj, közös költség, rezsiköltség és egyéb, a bérbeadással közvetlenül összefüggő összegek összegét jelenti. Nem bevétel például a bérlő által a közüzemi díjra átutalt összeg, ha a bérlő a fogyasztásmérő alapján fizet.
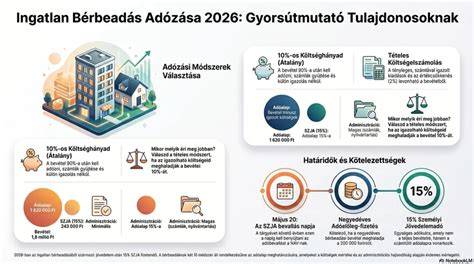
A bérbeadás bevételéből levonhatók a ténylegesen felmerült költségek a tételes költségelszámolás szerint, vagy választható a 10%-os költséghányad alkalmazása, amely esetben a bevétel 90%-a képezi a jövedelmet, és a 15% SZJA fizetendő. A tételes költségelszámolás során a ténylegesen felmerült és igazolt költségeket lehet levonni, például a karbantartási és felújítási költségeket, a felújításokra és a javításokra fordított kiadásokat, és az értékcsökkenési leírást is alkalmazni lehet a meghatározott szabályok szerint.
A lakás kiadásának jövedelme lehetőséget ad az adócsökkentésre, például a bérbevett ingatlanban felmerült költségek levonásával, vagy az azonos évben igazoltan megfizetett külföldi vagy más településen bérbe vett lakás díjának csökkentésével. A kedvező feltételek akkor alkalmazhatók, ha a bérbeadás időtartama meghaladja a 90 napot, és a költségek nem nyúlnak vissza a bérbeadás észleléséhez sem a bérbeadó, sem a bérlő részéről.
Adóelőleg
A bérbeadásból származó bevétel adóelőleget von maga után. Ha a kifizető (például cég vagy jogi személy) fizet ki az ingatlant bérbeadónak, akkor a kifizető köteles megfizetni az adóelőleget, és a bevétel alapján nyomtatvány alapján kell adóbevallást készíteni. Ha a magánszemély végzi a bejelentett tevékenységet, az adóelőleget negyedévente kell megfizetni a NAV részére, a negyedévet követő hónap 12. napjáig.
Ha az adózó nem nyújt be adóelőleg nyilatkozatot, a bevétel 90%-át tekintik az adóelőleg alapjának, és a kifizető a bevétel 50%-át figyelembe véve számolja ki a költségeket.
Szálláshely-szolgáltatás és alanyi adómentesség
A magánszemélyek által folytatott magánszálláshely-szolgáltatás (fizetővendéglátás) többnyire rövid távú bérbeadást takar, amely csak adószám birtokában üzemeltethető és szükséges hozzá a megfelelő szálláshely-üzemeltetési engedély is. Szálláshely-szolgáltatóként az adószámos magánszemélyek önálló tevékenységből származó jövedelemként adózhatnak, választhatják a tételes átalányadózást is.
A lényege, hogy a rövid távú bérbeadás és a garázs-bérbeadás különböző adózási szabályokat követel meg, és az alanyi adómentesség határai más tétellel érintkeznek. Az alanyi adómentesség 2026-ban 20 millió forint éves bevételi határáig lehetséges.
Költségek és értékcsökkenés
A tételes költségelszámolás lehetőséget ad az ingatlan fenntartásával összefüggő kiadások és az értékcsökkenés elszámolására. Az értékcsökkenés általában havi, éves és terület-alapú szakaszokra bontva számolható, és a bérbeadás során felmerült, kizárólag a bevétel megszerzésére összpontosító kiadásokat lehet figyelembe venni. Ha az ingatlan több tulajdonoshoz tartozik, a rezsiköltség vagy a közös költség elszámolása bonyolultabb lehet, és a rendelkezések szerint bizonyos költségek nem vehetők figyelembe.
A kaució átadása és visszajuttatása a bevétel számításában csak akkor játszik szerepet, ha a bérleti jogviszony végén a kaució a bérbeadónál marad. Ekkor a kaució összegének arányos része bevételnek minősülhet.
Bevétel kiszámítása és példák
Például: ha a szerződés szerinti bérleti díj 120 000 forint, rezsirész 20 000 forint, közös költség 9 500 forint, akkor a bevétel összege 149 500 forint. 10%-os költségelszámolás alkalmazásával a jövedelem 134 550 forint, és ebből 15% SZJA = 20 183 forint adó.
Tételes költségelszámolás esetén a ténylegesen felmerült költségek vonhatók le, például a közművek, felújítás, karbantartás és egyéb kapcsolódó kiadások megfizetése esetén. Az értékcsökkenés általában a berendezés és az épület részeire vonatkozik, és a használat időarányos részében vehető figyelembe.
Számlázás és adómentesség
A lakóingatlan bérbeadása nem áfa-köteles, ha az adóalany nem választja az adókötelezettséget, vagy adómentes körbe tartozik. Garázs vagy parkoló bérbeadása esetén adószám kiváltása és áfa fizetése kötelező lehet, kivéve ha az adózó az alanyi adómentességet választja a következő évre. Számlaadási kötelezettség tehát adott lehet, de nem mindig kötelező minden esetben.
Az adómentes körbe tartozó tevékenységek esetén elegendő lehet számviteli bizonylat kiállítása is. Számlát csak akkor kell kiállítani, ha az adózó áfa-köteles tevékenységet folytat vagy az adóalany önálló tevékenységéből származó bevételére vonatkozóan más szabályok szerint jár el.
Összegzés és gyakorlati megfontolások
A hosszú távú ingatlan-bérbeadás Magyarországon jellemzően adózás szempontjából összetett terület, ahol a jövedelem meghatározása a bevétel és költségek együttes figyelembevételével történik. A legfontosabb döntések közé tartozik, hogy:
- Döntsük el, hogy adószámos magánszemélyként vagy egyéni vállalkozóként tevékenykedünk-e, vagy adószám nélküli magánszemélyként végzik a tevékenységet.
- Válasszuk ki a 10%-os költséghányadot vagy a tételes költségelszámolást a bevétel alapján megállapítandó jövedelem meghatározásához.
- Figyelembe véve az alanyi adómentesség határát, mely 2026-ban 20 millió forint éves bevételi határig érvényes.
- Külön figyelembe venni a közös költség és rezsiköltségek elszámolásának lehetőségeit és korlátait.
- Kell-e adóelőleget fizetni, és ha igen, ki fizeti azt (kifizető vagy a bérbeadó maga).
- Érdemes lehet könyvelő vagy adószakértő segítségét igénybe venni, mert a szabályok komplexek és időről időre változnak.
tags: #mellekepulet #berbeadasanak #adoja