
Mi történik akkor, ha a lakáshitelnél leeg a haz?
A hitelek törlesztése során - különösen a hosszabb futamidejű hitelszerződések esetén - adódhatnak olyan élethelyzetek, amikor az adós rövidebb vagy hosszabb ideig nem képes a szerződésnek megfelelően törleszteni. A legfontosabb, hogy a lehető legrövidebb időn belül vegye fel a kapcsolatot a pénzügyi intézményével, és írásban közölje, hogy mi okozza a késedelmet. Ha Ön eleget tesz bizonyos feltételeknek, az intézmény segítséget fog nyújtani annak érdekében, hogy rendezhesse helyzetét és újra maradéktalanul teljesíteni tudja törlesztési kötelezettségét. Fizetési késedelem esetén tehát lehetőség van áthidaló megoldások igénybevételére.
Azért is érdemes minden lehetséges módon megpróbálni elkerülni a felmondást, mert a felmondást követően a hitelintézet már nem a havi törlesztőrészlet után számolja a kamatot és a késedelmi kamatot, hanem az egy összegben kimutatott teljes tartozás összege után. A késedelem elsődleges költsége a késedelmi kamat, mely a teljes késedelmes tartozást terheli. Aktuális mértékéről az ügyfél tájékoztatást kap a fizetési felszólító levélben. A hitelezők - a fenti felsorolás szerint - további költséget számíthatnak fel a késedelem következtében, általában a tartozás behajtásával kapcsolatban felmerült költségeik fedezésére.
Tartozáshalmozódáshoz vezet az is, ha a tartozásának csak egy részét fizeti. A hitelező, követeléskezelő rendszeresen, legalább évi egy alkalommal tájékoztatást ad ügyfelének a tartozás mértékéről. A késedelem tényének a KHR-ben történő rögzítése azt is eredményezheti, hogy később nem, vagy csak jóval szigorúbb feltételekkel kaphat újabb hitelt, amíg szerepel a nyilvántartásban.
Az adós jogai és kötelezettségei a késedelmes helyzetben
A fizetési nehézséggel küzdők számának növekedésével egyidejűleg több olyan vállalkozás kezdte meg működését, amelyek a bajban lévő adósok megbízásából, díjazás ellenében tárgyalásokat kezdeményeznek vagy folytatnak a hitelt nyújtó pénzintézetekkel a szerződésmódosítások érdekében. A vállalkozások eljárása a hatályos jogszabályok szerint engedélyköteles alkuszi, azaz „ügynöki” tevékenységnek minősülhet. Sok ilyen módon működő vállalkozás azonban sem a megfelelő feltételekkel, sem a tevékenység folytatásához szükséges engedéllyel nem rendelkezik, és tevékenységük kimenete is kétséges. Előfordul olyan eset, hogy a megbízási díjat az adóstól átveszik, de a szerződés módosítását a vállaltak szerint mégsem intézik el.
Behajtási szakasz: 1-89. Követelési szakasz: 90-180. A késedelem első 90 napja az ún. A törlesztőrészlet megfizetését elmulasztó ügyfelüket a pénzügyi intézmények levélben, esetleg SMS-ben vagy telefonon keresik meg. Tanácsos az ilyen kapcsolatfelvételre mielőbb telefonon és írásban is reagálni, hiszen a pénzintézetek általában írásban is kérik a fizetési probléma bejelentését, a telefonon történő egyeztetés pedig a leggyorsabb lehetőség a pénzintézet tájékoztatására. Segítséget, áthidaló megoldást csak ezt követően áll módjukban nyújtani.
Az áthidaló megoldás kérelmének formájáról és módjáról tájékozódjon a hitelt folyósító pénzügyi intézménynél, jelezze, hogy mi okozza a késedelmet (pl. a hitelt nyújtó pénzügyi intézmény által nyújtott alapelvek alapján). A legtöbb esetben még ekkor is van lehetőség olyan végrehajtáson kívüli, alternatív fizetéskönnyítő megoldási formákat igénybe venni, mint például a részletfizetés, az ingatlan önálló értékesítése, a futamidő vagy tőkefizetési türelem meghosszabbítása. Együttműködés, megoldás vagy megegyezés hiányában a pénzügyi intézményeknek lehetőségük van úgynevezett fizetési meghagyásos eljárás keretében is érvényesíteni követeléseiket.
Ez egy olyan közjegyzői eljárás, amelynek során fizetésre szólítják fel a késedelmes adóst, és amely ellen 15 napon belül az adós élhet jogorvoslati jogaival. Ellentmondás hiányában az adós köteles a fizetési meghagyásban rögzített tartozás megfizetésére. Ha a fizetési meghagyás, vagy a perben meghozott ítélet jogerőre emelkedett, azt követően lehetőség van a végrehajtási eljárás megindítására.
Kapcsolatfelvétel és együttműködés a bankkal
Amennyiben sikeres a kapcsolatfelvétel, és az ügyfél is együttműködő, akkor közösen kialakítják a késedelmes tartozás kiegyenlítésének végrehajtási eljáráson kívüli módját úgy, hogy az ügyfélnek lehetősége legyen az önkéntes teljesítésre. Ekkor nem csupán az aktuális helyzetet veszik figyelembe, hanem az adós korábban tanúsított fizetési fegyelmét is. A végrehajtás csak az után indulhat, hogy a pénzügyi intézmény felmondta a szerződést. A bank megküldi a szerződés felmondását az adósnak, az adóstársnak, a kezesnek és a zálogkötelezettnek.
A végrehajtást mindig a pénzügyi intézmény kezdeményezi, és a bíróság, illetve a végrehajtható okiratot kiállító szerv adja át az adós lakóhelye szerinti végrehajtó részére. A bank állami és zártkerti ingatlanokat is értékesíthet árverés útján - ez jelenti a fennálló tartozás mielőbbi megtérítését. Ingatlanok esetében az adósok és készfizető kezesek vagyonának számító ingatlanok is árverés alá vonhatók. Az árverés elrendelése után először egy értékbecslő meghatározza az ingatlan értékét, melynek alapján meghatározzák a kikiáltási árat. Sikeres árverés után köteles kiköltözni az ingatlanból és az ingatlant kiürített állapotban átadni a végrehajtást kérőnek (például a korábbi hitelnyújtónak).
A lefoglalt ingatlan csak akkor értékesíthető, ha a követelés kielégítése egyéb vagyontárgyakból nem lehetséges, vagy arra csak aránytalan hosszú idő múlva kerülhet sor. A lakóingatlanokkal szembeni végrehajtást, annak súlyos szociális és egyéb következményei miatt időszakonként jogszabály (moratórium) tiltja. Utolsó frissítés: 2024.
Miért hasznos a fedezet és hogyan védik a bankok az érdekeiket?
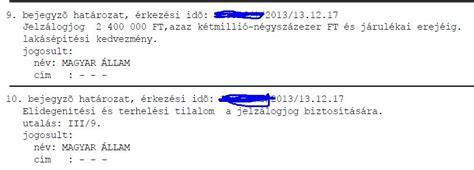
A lakáshitelek jelzáloghitelek, ami azt jelenti, hogy a hitelt nyújtó bank jelzálogjogot jegyeztet be a fedezetül felajánlott ingatlanra. Az ingatlanfedezet tehát biztosíték, ha az adós nem törlesztené a hitelt a kölcsönszerződésnek megfelelően, akkor a bank úgy juthat a pénzéhez, hogy értékesíti a felajánlott ingatlant. A bank jelzálogjoga a tulajdoni lapra is rákerül. Amikor a bank kiküldi az értékbecslőt, tulajdonképpen az ő szakvéleménye az, ami meghatározza a fedezetként felajánlott ingatlan értékét a bank számára.
Ha olyan ingatlanod van, vagy olyat szeretnél megvenni hitel segítségével, amit nem fogadnak el fedezetként a bankok, akkor is van néhány lehetőséged, hogy kölcsönhöz juss. A személyi kölcsön gyakorlatilag bármire felhasználható, így arra is, hogy ingatlant vegyél a segítségével. Személyi kölcsönhöz nem kérnek a bankok ingatlanfedezetet, a kölcsön biztosítéka a jövedelmed. A személyi kölcsönt az igényléstől számítva pár nap alatt megkaphatod, a bankszámládra kerülő összeggel szabadon rendelkezhetsz.
Ugyan a személyi kölcsönöket magasabb kamattal kínálják a bankok, mint a lakáshiteleket, de általában rövidebb a futamidejük, és törlesztőrészletük végig fix a futamidő alatt. Azonban a személyi kölcsönök felvétele is ugyanolyan nagy horderejű döntés, mint a lakáshiteleké, hiszen a törlesztőrészleteket minden hónapban fizetni kell. Ingatlanvásárlás esetén a megvásárolandó lakást/házat szokták leggyakrabban felajánlani ingatlanfedezetként. Másik ingatlan is felajánlható, amely lehet egy másik saját tulajdonú ingatlan, de olyan is, amiben tulajdonostárs vagy, illetve más ingatlanát is el szokták fogadni a bankok. Utóbbi esetben az ingatlan tulajdonosa zálogkötelezettként szerepel a hitelszerződésben, és a zálogkötelezett felel a hitelért.
A Babaváró hitel egy szabad felhasználású, ingatlanfedezet nélkül felvehető államilag támogatott - kamatmentes - hitel, amelyet olyan házaspárok igényelhetnek, akik gyermeket terveznek. Ez a hitel, mivel bármilyen célra költhető, alkalmas arra is, hogy ingatlanvásárlásra fordítsátok. Ha jogosultak vagytok a Babaváró hitelre, akkor rövid idő alatt hozzá is juthattok, a hitelbírálat után a bank a számlátokra utalja az igényelt összeget, ami maximum 11 millió forint. Legalább egy gyermek megszületése után a hitel kamatmentes marad, további gyermekek érkezésével részben vagy egészben támogatássá alakul át.
Az ugyancsak szabadon felhasználható munkáshitelre az a 17-25 éves fiatal jogosult, aki Magyarországon legalább heti 20 órában foglalkoztatott vagy vállalkozó. A munkáshitel maximális összege 4 millió forint, futamideje 10 év. A hitel feltétele: 5 éves magyarországi munkavégzés vagy vállalkozói tevékenység vállalása. Amennyiben nem megfelelő az ingatlan, úgy találhatsz alternatívát az ingatlanfedezet nélküli hitelek között, illetve nem saját tulajdonú ingatlan bevonásával is létrejöhet a hitelügylet.
Nem, az Otthon Start lakáshitelt egyedülállóként is fel lehet venni. Az azonban szigorúan meg van határozva, hogy kit lehet bevonni adóstársnak: házastársat, szülőt vagy testvért be lehet vonni a hitelszerződésbe, élettársat azonban nem. Az Otthon Start Programban azok vehetnek részt, akiknek az igényléskor, illetve az azt megelőző 10 évben nem volt saját lakása. Van azonban néhány engedmény, ami alapján azok is fel tudják venni a hitelt, akiknek volt vagy van ingatlantulajdonuk: ha a tulajdoni hányad aktuális piaci értéke vagy már eladott ingatlan esetén a szerződésben szereplő vételára nem haladja meg 15 millió forintot, az ingatlant lebontották, legfeljebb egy belterületi lakóingatlanban legfeljebb 50 százalékos tulajdonrészzel rendelkezik, és ha a hiteligénylőnek egyszerre két belterületi ingatlanban is 50 százalékot meg nem haladó tulajdonrésze volt.
Az Otthon Start finanszírozása során fontos, hogy a fedezetként felajánlott ingatlan tulajdoni lapjának 30 napnál nem régebbi hiteles másolatát minden lakáshitel igénylésekor bekérik. A tulajdoni lap alapján megállapíthatók az ingatlannal kapcsolatos legfontosabb információk. Tulajdoni lapot a Földhivatal rendszeréből, a TakarNetről tudunk lekérni, évente kétszer díjmentesen, majd a harmadik lekérdezéstől a nem hiteles tulajdoni lap másolat díja 3 000 Ft/tulajdoni lap. A lekérdezéshez ügyfélkapus regisztráció szükséges. Fontos lehet, hogy közvetlenül a Földhivataltól kérjük a tulajdoni lapot, mivel más szolgáltatók napokat is csúszhatnak, ám adás-vételnél számíthat a lekérdezés időpontja.
Önerő és hitelkalkulációk
Egyes esetekben a tulajdoni lap és a forgalmi érték alapján a bank az ingatlan elérhető hitelösszegét meghatározza. Az összeg, amely az adós rendelkezésére áll a hitelen túl az önerő. A vonatozó MNB rendelet szerint a bankok jelzáloghitelek esetén a vételár minimum 20 százalékát írhatják elő önerőnek. Ezzel az összeggel az ügyfélnek rendelkeznie kell ahhoz, hogy a vételár fennmaradó részét a bank hitel formájában bocsássa a rendelkezésre. Az önerő nem szükséges minden hiteligénylésnél, például személyi kölcsönök esetében.
Fontos, hogy a pénzintézetek nem feltétlenül adják meg minden esetben a vételár 80 százalékának megfelelő hitelt. A használatbavételi engedély szükséges ahhoz, hogy a tulajdonos beköltözhessen és használatba vehesse az ingatlant. A használatba vételi engedély igazolja, hogy az ingatlan megfelel a helyi építési előírásoknak. A 80 százalékos arány nem garantálja a valós finanszírozást; a bank ennél alacsonyabb arányt is jóváhagyhat.
Az Otthon Start keretében a 3%-os hitel legfőbb feltételei: legfeljebb 50 millió forint hitel, legfeljebb 25 év futamidő, és a kamat maximum 3%. A kölcsönösszeg és a futamidő megválasztásánál a banki gyakorlat és a jogszabályok együttesen határozzák meg a végső feltételeket. A program részeként kombinálható más támogatásokkal, például Babaváróval vagy CSOK-kal, de ilyenkor külön vizsgálat szükséges.
Az Otthon Start előnye, hogy legfeljebb 50 millió forint hitelhez juthatsz, maximum 25 éves futamidővel, és 3%-os kamattal. Az önerő minimum 10%, és pótfedezet bevonásával változhat az igényelhető összeg. A hitel csak egyszer vehető fel, tehát ha valaki már részt vett benne, később nem ismételheti meg ezt a lehetőséget. A jogi és adóügyi következményekről és az osztatlan közös tulajdonú ingatlanok esetéről a banki és jogi tanácsadás segít eligazodni.
Mi történik, ha a vásárolt ingatlan nem készül el határidőre?
Ha a vásárolt ingatlan nem készül el határidőre, akkor a hitelt folyósító bank végigkíséri a folyamatot és a szerződéses feltételek alapján dönt a további lépésekről. A hitelbírálatot minden esetben a bank végzi, és a végső döntés az adott bank döntéshozó testületének hatáskörébe tartozik. Amennyiben a hitel nem folyósítható, a szerződésben rögzített feltételek szerint rendezik a foglaló sorsát, és a vevő számára kedvezőbb az, ha a szerződés pontosan meghatározza, hogy milyen banki elutasítás esetén jár vissza a foglaló.
Ingatlanvásárlás buktatói Spanyolországban
Összegzésként megállapítható, hogy a lakáshitelek és az Otthon Start programok esetében többféle út vezet a célhoz. A hitel elnyeréséhez alapos előkészület szükséges: értékbecslés, tulajdoni lap lekérdezése, jövedelmi és kötelezettség-átvilágítás, valamint a szerződés alapos átolvasása a költségek és díjak tekintetében. A megfelelő döntéshez érdemes előzetes hitelbírálatot kérni, és a banki feltételeket gondosan összevetni a saját pénzügyi lehetőségeiddel.
| Elem | Fontos tudnivaló |
|---|---|
| Önerő | Jelzáloghitelek esetében általában minimum 20%, Otthon Start esetén 10%+ |
| Végrehajtás | Felmondás után végrehajtás indulhat; árverés, ingatlan lefoglalás |
| Fizetési késedelem | Késedelmi kamat, plusz költségek; lehetőség áthidaló megoldásokra |
| Előminősítés | Nem kötelez semmit, csak tájékoztat |
tags: #mi #tortenik #akkor #ha #a #lakashitelnel