
NAV adószámla és kereskedelmi tevékenység adózási szabályai
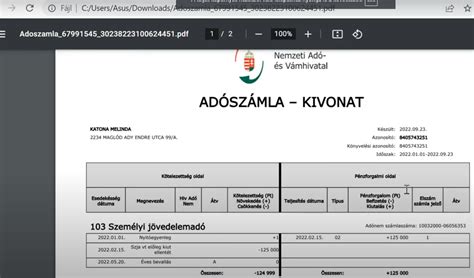
Mi az az adószámla? Valamilyen folyószámlája, bankszámlája szinte mindenkinek van. Ezek átutalásokat, megtakarításokat és egyéb pénzügyi műveleteket tartanak nyilván és tükrözik az ezek alapján vezetett elszámolást, egyenleget. Hasonló számlaszerű elszámolás a Nemzeti Adó- és Vámhivatal (NAV) által vezetett adószámla is, azzal az eltéréssel, hogy azon nemcsak az egyes befizetések, kiutalások, átvezetések, hanem a kötelezettségek, visszaigénylések, egyes támogatásigények is megjelennek. A nyilvántartás ezeknek a tételeknek részletes, illetve egyenlegszintű kimutatására szolgál. A NAV tehát az adószámlán tartja nyilván az adózók adókötelezettségeit, támogatási jogosultságait, illetve az azokkal kapcsolatos befizetéseket és kiutalásokat.
A NAV évente értesítést küld azoknak az adózóknak, akinek az adószámláján 5 000 forintot elérő tartozás vagy túlfizetés van, illetve aki az adóját késve vagy egyáltalán nem fizette be, és ezért 5 000 forintot elérő késedelmi pótléka van. Hol ellenőrizheti az adószámlája egyenlegét? Legegyszerűbben a NAV-Mobil alkalmazás Adószámla-lekérdezés menüpontjában. A lekérdezés menete lépésről lépésre követhető ezen a linken. Adószámláját és pótlékkötelezettségeit az Ügyfélportálon vagy a NAV éves értesítőjében is ellenőrizheti, ha kapott ilyet. Ehhez segítséget a következő útmutatóban talál.
Mi a teendő, ha túlfizetése van az adószámlán?
Ha az adószámla valamely adónemén valós túlfizetés, illetve az adózó javára mutatkozó - véglegessé vált határozattal megállapított - összeg van, akkor kérheti annak kiutalását vagy átvezetését valamely másik adónemre. Fontos, hogy kizárólag valós túlfizetés átvezetését, kiutalását lehet kérni. Előfordulhat, hogy a túlfizetés csak „látszólagos”. Ilyen eset lehet például az, amikor a túlfizetés elévült, vagy az adózó bevallás beadási kötelezettségének nem tett eleget. Túlfizetést okozhat továbbá az évközi adóelőleg megfizetése is, ha az adott bevallás benyújtási határideje későbbi időpontra esik, például, ha ingatlan-bérbeadás alapján személyi jövedelemadót kell fizetni.
Hogyan lehet kérni a kiutalást vagy az átvezetést?
A kiutalást vagy átvezetést az Átvezetési és kiutalási kérelem elnevezésű, ATVUT17 jelű űrlapon lehet kérni. Nem ezen a nyomtatványon kell kérni az egy adott bevallásban kimutatott költségvetési támogatás - adó-visszaigénylés, adó-visszatérítés - kiutalását vagy átvezetését. Ezt az adott bevallás 170-es lapján lehet megtenni. Hogyan kell a kérelmet benyújtani? Az Átvezetési és kiutalási kérelem elnevezésű űrlap (ATVUT17) a legegyszerűbben az Online Nyomtatványkitöltő Alkalmazásban (ONYA) nyújtható be, amely használatához nem kell külön segédprogram, a kiutalás vagy átvezetés ügyfélkapus regisztrációval online, bármilyen okoseszközön, akár mobiltelefonon is kérhető, elérhető az Általános Nyomtatókitöltő Keretprogramban (ÁNYK) is, és személyesen is, a NAV ügyfélszolgálatain. Az igazgatóságok és ügyfélszolgálatok adatai megtalálhatók a NAV honlapján. Az átvezetés, valamint a hibásan benyújtott átvezetési és kiutalási kérelem javítása kérhető telefonon is, a NAV Infóvonalán a 1819-es számon, az egyedi ügyintézéshez ügyfél-azonosító szám (amit a TEL-adatlapon kell kérni, legegyszerűbben az ONYA-ban) vagy Részleges Kódú Telefonos Azonosító (RKTA, kormányablakokban igényelhető) szükséges.
Milyen adatokat kell megadni?
Az Átvezetési és kiutalási kérelem elnevezésű űrlapon (ATVUT17) kötelező megadni: azonosító adatok (adószám, adóazonosító jel, vámazonosító szám); adózó neve; hibásnak minősített nyomtatvány vonalkódja (elektronikus javítás esetén); nyilvánosan működő részvénytársaságra utaló információ (eltérő utalási szabályok miatt); képviselet esetén a képviselet fajtájának jelölése; az adózó pénzforgalmi számlaszáma, vagy postai utalási címe, vagy külföldi utalási adatok, ha az adózó az űrlapon kiutalást kezdeményezett; a túlfizetéssel érintett (terhelendő) adónem és a kiutalni/átvezetni kért (terhelendő) összeg; átvezetésnél az az adónem (jóváírandó adónem), amelyre az átvezetést teljesíteni kéri és az az összeg, amelyet az adott adónemre átvezetni kér (jóváírandó összeg); a túlfizetésként mutatkozó összeg teljesítési dátuma a 902, 910, 914, 956 adónemek esetén; határozatszám a 902, 910, 956 adónemek esetén, továbbá a 914 adónem esetén, ha az adózónak nincs 1063-as engedélye.
Milyen iratokat kell csatolni?
A kérelmen túl egyéb iratot nem kell benyújtani.
Mi az eljárás menete?
A NAV megvizsgálja, hogy a kiutalás, átvezetés teljesíthető-e, ilyenkor többek között azt is ellenőrzi, hogy a túlfizetés ténylegesen rendelkezésre áll-e az adószámlán. Ehhez figyelembe veszi az adószámla egyenlegét befolyásoló még feldolgozatlan, de a NAV-hoz bizonyítottan beérkezett bizonylat, bevallás, beadvány, nyomtatvány adatait, az adószámlára még nem könyvelt jogerős fizetési meghagyások, határozatok, végzések megállapításait, az adószámlára befolyt befizetéseket, valamint a végrehajtói letéti számlára befolyt, de az adószámlán még nem jelentkező teljesítéseket. Mindezeken túl vizsgálja a következőket: az adózó a túlfizetésről rendelkezett-e már korábban; a túlfizetés visszaigényléséhez való joga nem évült-e el; az adózó a kérelem benyújtásáig esedékes valamennyi bevallását benyújtotta-e; a NAV-nál folyamatban van-e az adózóval szemben ellenőrzés. Hiányzó bevallás esetén a NAV az adózót felszólítja a bevallás benyújtására, illetve ha a kérelem elbíráláshoz szükséges, akkor hiánypótlásra hívja fel. Ha a kérelem teljesíthető, akkor arról a NAV külön határozatot nem hoz, a kérelemben foglaltaknak megfelelően kiutalja az adózónak az adószámlán lévő többletet, illetve átvezeti a megjelölt adónemre. A kérelem részbeni teljesítésekor, illetve elutasításakor a NAV kérelmet elutasító, részben elutasító határozatot hoz, például nem áll rendelkezésre az adószámlán a többlet, elévült túlfizetésre irányul a kiutalási kérelem. Ha az adózó tevékenységét szünetelteti, és a kiutalási kérelem a szüneteltetett tevékenységhez kapcsolódik, akkor a NAV kiutalást megtagadó határozatot hoz.
Üzletszerű gazdasági tevékenység és adózási alapok
Egyre többen adják el alkalmanként, nem üzletszerűen a már nem használt, felesleges dolgaikat akár az interneten, akár vásárokban. Az adózást nem befolyásolja az eladás helyszíne. Bizonyos szempontokra azonban figyelni kell: mekkora bevétel után nem kell adózni? Ha egy év alatt a megunt dolgok eladásából nem folyik be több mint 600 ezer forint, akkor nem kell adóbevallást készíteni és adót sem kell fizetni. 600 ezer forint bevétel fölött ki kell számolni a jövedelmet. Hogyan kell a jövedelmet kiszámolni? bevétel - költség = jövedelem A költség a megszerzésre fordított összeg (például a vételi ár), plusz az esetleges értéknövelő beruházás, valamint a szerzéssel és az eladással kapcsolatos kiadás. Mekkora jövedelemig nem kell adózni? A jövedelem 200 ezer forintig adómentes. A mentesség itt is érvényes 600 ezer forint bevételig. Mennyi az adó? A jövedelem 15 százaléka. Meddig kell az adót befizetni? A 15 százalék személyi jövedelemadót az adott évet követő május 20-ig, az szja-bevallásban kell megfizetni.
Mit számít üzletszerűségnek? A tartós vagy rendszeres haszonszerzéssel járó árusítás már gazdasági tevékenység, amire nem a felsorolt szabályok érvényesek. Ennek legjellemzőbb példája, ha az eladó másoktól kifejezetten azért vásárol vagy gyűjt össze különböző, akár használt dolgokat, például gyerekruhát, konyhai eszközöket, bútorokat, hogy azt haszonnal eladja. Mit kell ilyenkor tenni? be kell jelentkezni a NAV-hoz és adószámot kell kérni, az áfaalanyiságról is nyilatkozni kell (ha az eladások értéke várhatóan nem éri el az évi tizenkétmillió forintot, évközi kezdés esetén ennek arányos részét, alanyi adómentesség is választható) számlát, nyugtát kell adni, ha valaki nem választott alanyi adómentességet, akkor áfát kell fizetni, áfabevallást kell beadni, a jövedelem után negyedévente szja-előleget kell fizetni, az év közben megfizetett szja-előleget az szja-bevallásban szerepeltetni kell.
Fizetési kötelezettségek és adózási keretek
Az önálló tevékenységből származó jövedelem után 15 százalékos szja-t és 13 százalékos szociális hozzájárulási adót kell fizetni. A mentesség itt is érvényes 600 ezer forint bevételig. A 200 ezer forintos jövedelemhez kapcsolódó adómentességi szabály azonban nem alkalmazható.
Az adózás, számvitel és az ÁFA témakörében a Praxis keretében kínálunk tájékoztatást, képzéseket és tanácsadást, beleértve az alanyi mentességgel és a nyugta-, e-nyugta szabályok legújabb változásait, valamint az adatszolgáltatási kötelezettség gyakorlati tudnivalóit a papíralapú nyugtákra vonatkozóan. Emellett bemutatjuk a 2026-os jogszabályi környezetet: a kisvállalati adó (KIVA) feltételeinek átalakulását, az elektronikus számlázás változásait és a NAV-hoz kapcsolódó adatszolgáltatások átalakulását.
Kereskedelmi tevékenység és kereskedelmi engedélyek
A kereskedelmi tevékenység folytatásához és megítéléséhez a kereskedelmi törvény és kapcsolódó jogszabályok alapján működési engedély szükséges lehet. A kereskedelmi tevékenység megkezdése előtt meg kell felelni a vonatkozó jogszabályi előírásoknak és a kereskedői engedélyeknek. A kereskedő az üzlet területén belül meghatározott üzletkörökben forgalmazhatja termékeit, az engedélyezett üzletköröket pedig az adott rendeletben részletezik. Az engedélyezés során a hatóságok ellenőrzik a környezetvédelmi, egészségügyi és közlekedési szempontokat is, és szankcióként ideiglenes bezárást vagy végleges bezárást alkalmazhatnak, ha a feltételek nem teljesülnek.
A NAV-Ügyfélportál (ÜPO) használata adatvezérelten - MKVKOK INFORMÁCIÓS VIDEÓ
tags: #nav #illetek #kereskedelmi #tevekenyseg