
Nyaraló vásárlás mire figyeljek: részletes útmutató a problémák elkerüléséhez
Mindig is egy vízparti nyaralóra vágytál? Sokan ábrándoztunk már arról, hogy saját teraszunkon, csendes és derűs nyugalomban szemléljük a Balaton, vagy a Velencei-tó hullámain visszatükröződő naplementét. A kép kétségtelenül idilli, ám számos olyan tényezővel kell számolnunk, melyek nagyon is valós problémákhoz vezetnek, ha nem gondoljuk át alaposan a nyaralóba való befektetést. A megfelelő hely kiválasztása kiemelten fontos: a Location, location, location mottó nem véletlen.
A nyaralóvásárlás hosszú távú döntés, ezért a hosszútávú céloktól függően érdemes mérlegelni, hogy kiadási vagy befektetési szempontok alapján milyen helyet és adottságokat keresünk. Ha kiadási, turisták által felkapott településeket célszerű preferálni; saját használatra viszont gyakran előnyösebb lehet egy kisebb falu, ahonnan gyalog vagy kerékpárral elérhető a strand, és ahol a kertben napozhatunk.
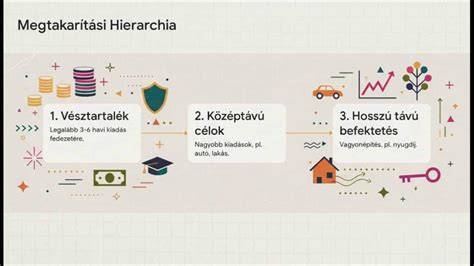
Érdemes a tényleges költségeket is számolni: a hitel költségei, az ügyvédi díj és illeték megfizetése, a felújítás költségei - ezek jelentős részét adják ki a vásárlásnak, és időben is fontos tervezni, mert a szakmunkások kínálata hosszú várólistával terheltek lehetnek.
A fenntartás költségei sem elhanyagolandók: biztosítás, rezsi, adók és közüzemi díjak, valamint a közös költség és a karbantartás költségei. Hosszú távra tervezve ezek összege összeadódik, és befolyásolja a nyaraló gazdaságos használatát.
Potenciális bevételek tekintetében a rövid távú kiadás, a szezonális bérbeadás és az értéknövekedés mind számításba veendők. A nyaraló befektetés értékét növelheti a felújítás és a korszerűsítés, amely kedvező visszafizetési ütemet és magasabb piaci árat jelenthet.
Kiemelt megállapítás: minél többet töltünk a nyaralóban, annál jobban megéri beruházni a vásárlásba. Elsősorban kisgyerekes családok és nyáron költöző idősebb párok profitálhatnak belőle, de egyre népszerűbb a digitális nomádok körében is, akik nyári irodát alakítanak ki a vízpart mellett.
Finanszírozás és hiteloldali kérdések
A nyaraló finanszírozása esetenként bonyolultabb lehet, mint a lakóingatlané. A CSOK vagy falusi CSOK nem vehető igénybe nyaraló, üdülő vagy külterületin fekvő ingatlanok esetén, és a hitelfelvétel során sajátos előírások jellemzőek. A bankok jellemzően 20-30%-os önerőt kérnek, sőt külterületi ingatlanoknál akár 50-70% hitelfelvétel is előfordulhat. Ettől függetlenül a lakáshitelhez képest a nyaralóhitelek feltételei szigorúbbak és a hitel fedezeti kockázatai is nagyobbak lehetnek.
Ha a nyaraló nem lakóház besorolású, előfordulhat, hogy csak szabad felhasználású jelzáloghitelt lehet felvenni, vagy más alternatív finanszírozás jöhet szóba. A biztosítás kötelező a hitel mellé, és az értékbecslés során előfordulhat, hogy a bank alacsonyabb értéket határoz meg, mint a vételár, ami növeli az önerő szükségességét. Bizonyos esetekben a meglévő ingatlanod fedezetként bevonható, ha hitelre van szükséged.
A hitelbírálat gyakran gyorsan lezajlik, de a Jövedelemarányos Törlesztési Mutató (JTM) korlátai befolyásolják a havi törlesztő részlet és a felvehető hitel összegét. Babaváró hitel is szóba jöhet, de itt a házasság, a futamidő és a gyermekvállalás kötelező feltételei szabályozzák a folyósítást és a feltételeket.
Ha biztosítási és jogi kötelezettségeket figyelembe véve dolgozol, a banki feltételek és a saját pénzügyi helyzeted alapos feltérképezése fontos előkészítő lépés. A hiteles és előzetesen értékelt finanszírozási lehetőségek alapján érdemes döntést hozni a vételről.
Az ingatlan kiválasztásának szempontjai
Az ingatlan kiválasztásánál kiemelten fontos az elhelyezkedés és a környék: közlekedés, biztonság, szolgáltatások és a jövőbeni értéknövekedés lehetősége. Az állag és a műszaki állapot nagyon fontos: a tető, fűtésrendszer, nyílászárók, szigetelés és vezetékek állapota mind befolyásolja a felújtási költségeket és a későbbi fenntartást. A reális ár megállapításához hasonlítsd össze a környéken hasonló paraméterrel rendelkező ingatlanokat, vedd figyelembe a felújítási szükségletet és a közművek költségeit.
A tulajdoni lap ellenőrzése kulcsfontosságú: jelzálogjog, haszonélvezet, végrehajtási teher és egyéb jogi terhek meghatározóak lehetnek a későbbi birtokba vételben és a finanszírozásban. Az ingatlan személyes megtekintése során érdemes több napszakban is szemlélni, mérni és kérdezni. Érdeklődj a ház megépítésének módjáról, az anyagokról és a felújításokról, valamint arról, hogy mikor történt előzőleg felújítás.
Érdemes kérdéseket feltenni a tulajdonosnak a beköltözésről, a rezsikről, a karbantartási történetről és a hosszú távú fenntarthatóságról. A felújítási és karbantartási munkálatok állapota közvetlen hatással van az ingatlan értékére és a jövőbeni költségekre. Ha penészedés, repedések vagy vízszigetelési problémák jelei láthatók, azokra érdemes fókuszálni, mert hosszú távon nagyobb költségeket okozhatnak.
Ajánlattétel és szerződéskötés
Az ajánlatnál fontos a reális ár és a tiszta jogi helyzet. A foglaló és az előleg közötti különbség: a foglaló a szerződés felmondásakor általában elveszik, míg az előleg visszajárhat, ha az egyik fél visszalép. Az ajánlat tartalmazza a vételárat, a fizetési ütemezést és a feltételeket (pl. hitel jóváhagyása). Az ajánlat legyen írásos és jogilag értelmezhető, hogy később problémák ne merüljenek fel.
Gyakori hiba a szerződés aláírása jogi kontroll nélkül, különösen, ha rejtett teher vagy tehermentesítésre vonatkozó értesítés hiányzik. Ellenőrizd a tulajdoni lapot és a terheket, és kérj előzetes értékbecslést, hogy elkerüld a későbbi finanszírozási akadályokat. A külső és belső állapot, a helyiségelrendezés és a jövőbeli bővítés lehetőségeinek felmérése mind hozzájárul a megalapozott döntéshez.
Birtokba vétel és beköltözés
A beköltözés eseményeit rendezd írásos formában: a közüzemi szolgáltatások átírása, a mérőórák aktuális állásainak rögzítése, és az átadás tényeinek dokumentálása. Még a beköltözés előtt érdemes ellenőrizni az alapvető működőképeséget, és ha a szerződés valamilyen bútor vagy gép átadását vállalja, ezt is rögzíteni kell. Lakásbiztosítás megkötése szintén gyakorlati és pénzügyi kérdés: több bank kérheti a hatályos biztosítást a folyósításhoz, és a biztosítás átfogó védelmet nyújt a bejövő károk ellen, míg a hitel zálogkötelezetti nyilatkozata is szükséges lehet.
Ingatlanok kezdőknek
Összefoglaló: mit érdemes végiggondolni a vásárlás előtt?
Az ingatlanvásárlás életre szóló döntés és nagy anyagi terhet jelent. A költségek, a piaci állapotok, az ingatlan kiválasztása, a jogi és adminisztratív teendők mind befolyásolják a sikeres vásárlást. A cikk bemutatja a legfontosabb szempontokat: a helyszín, az állapot, a jogi helyzet, a finanszírozási lehetőségek és a beköltözés előtti teendők sorrendjét. A tanácsok alapján elkerülhetők a rejtett hibák és a későbbi kellemetlenségek.
Az ingatlanvásárlás előkészítése során érdemes szakértőket bevonni: banki és hitelszakértők segíthetnek a reális terv kidolgozásában, az állami támogatások feltérkélezésében és a legkedvezőbb finanszírozási megoldás megtalálásában. A hosszú távú siker érdekében sose legyenek elhanyagolva a jogi és közműszaki vizsgálatok, valamint a jelenlegi és jövőbeni költségvetés alapos tervezése. Ne hagyd, hogy a sürgetés vagy a nyomás alá kerülj - a megfelelő dokumentumok és feljegyzések birtokában magabiztosabban navigálhatsz az ingatlanvásárlás útvesztőiben.
tags: #nyaralot #vennek #mire #figyeljek
Népszerű bejegyzések:
- Az adómentes lakáscélú támogatások 2019-es módosításainak összefoglalója
- Szigetszentmiklósi 62 m²-es nappali+2 szobás lakás eladó
- Magyar jellegzetességek a Kárpát-medencében: Regi lampabura parasztházban
- Győri Levendula Parkváros új lakópark bemutatása
- Ismerje meg az Ingatlan Balaton utca történetét