
Összegyűjtöttek lakáshiteleket HVG stílusban: fiataloknak szóló üzenet, de a kínálat bővítésének hatásai nagyon összetettek
Mindezt ráadásul úgy, hogy kollégánknak a HVG kibeszélő műsorában elhangzott, onnan kiragadott mondataival vezetik fel a fiataloknak szóló üzenetet. Vagyis a miniszterelnök annak ellenére a lakásra vágyók számára elérhető pénzforrások bővülését hozza fel érdemeként, hogy a szakértők és az elmúlt évek számadatai egyaránt egyértelművé tették már: a hazai lakhatási válságon nem a keresleti oldal többletfinanszírozásával, hanem a kínálat bővítésével lehetne javítani.
A hvg-s beszámoló rámutat arra is, hogy a külföldi fiatalok közül sokan nem a saját ingatlanvásárlásra koncentrálnak, hiszen számos nyugati országban a tartós albérlet a gyakoribb megoldás. Németországban például a lakosság több, mint fele bérleményben él, és hasonló a helyzet Ausztriában is. Európában átlagosan majdnem minden harmadik ember bérlőként oldja meg lakhatását, míg Magyarországon 90 százalék feletti a tulajdonosi lakóárány, ami erőteljesen a piac albérlet-orientált jellegét mutatja.
A KÁPRÉT: a programok és a piac kölcsönhatása
A program szeptemberi indulását követően újabb gyors árugrás történt a lakáspiacon. A 3 százalékos kedvezményes hitel első lakások megvásárlására adott üzenete - vele együtt a részletek, például a 1,5 milliós négyzetméterár körüli korlát - sokakat felkeltett. Azonban a piac összefüggéseit vizsgálva megállapítható, hogy a több pénz nem feltétlenül eredményez nagyobb lakáskínálatot: a drágább ingatlanok árszabásába az eladók beépítik a kedvezmény hatását, így az árszint tovább nőhet.
A program kilátásai kapcsán fontos megemlíteni, hogy 2010 után a kormány demográfiai fókuszú családtámogatási és lakhatási rendszerei pontosan ezt a hatást érték el: ingatlanárak 309 százalékkal nőttek 2010 és 2024 között, míg az EU átlag 153 százalék volt. Eközben az új otthonok átadása évi átlagban 34 ezerről 13 ezerre esett 2010 után, és 2025 első kilenc hónapjában is mélypontra került, ami a kínálat szűkülését mutatja.
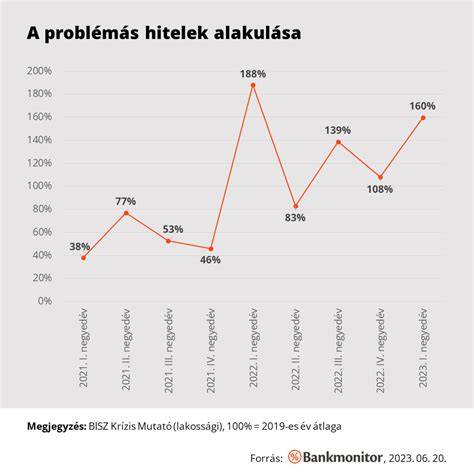
Az Otthon Start program és a hozzátartozó kedvezmények kezdeti hatásai láthatóan felpörgették a keresletet. A Bankmonitor adatai szerint az ősz első hónapjaiban a támogatott hitelek kihelyezése jelentősen megnőtt, és a támogatott kölcsönök aránya a teljes hitelkihelyezésen belül elérte a 38%-ot - ez 2022 óta a legmagasabb érték. Ugyanakkor a lakáspiacot befolyásoló tényezők között szerepel az infláció és a kamatkörnyezet állapota is, ami 2025-ben is dinamikusan változott.
Piaci árak és hitelek alakulása
Az OTP, K&H és más bankok kínálata között széles a spektrum: a THM-ek között 4% alatti konstrukciók is előfordulnak, de általában 5-7% közötti ajánlatok dominálnak, és akadnak akár 11% feletti THM-mel kínált lehetőségek is. A kedvezmények ára gyakran az, hogy hosszú időre odaköti az adóst a bankhoz. Ugyanakkor érdemes figyelni, hogy sok kedvezmény csak augusztus végéig érvényes vagy meghosszabbításra kerülhet, és a programok jellege is változhat.
A 250 lakásos alsó határ vidéki projektek esetében szűkebb lehetőségeket jelent, míg a belvárosi és kertvárosi perifériás övezetekben ilyen méretű fejlesztések gyakrabban előfordulhatnak. A piaci trendeket vizsgálva 2025-ben az árak országos szinten tovább növekedtek, miközben az Otthon Start hatására a kínálat bővítésével kapcsolatos ígéretek még csak részben realizálódtak, és a gyorsítási lehetőségek nem mindenhol érhetőek el azonnal.
Az Adó- és költségvetési változások, infláció-követő adóemelés és a hitel-vásárlási szabályok módosítása mind hatással vannak a lakáspiacra. A bankok szerint a 250 lakásos projektek gyorsított eljárásai és a programirodák létrejötte hozzájárulhat a kínálat hosszabb távú növekedéséhez, de a megvalósítás időigényes, és 2028 utánra várható csak a holisztikus hatás.
Hogyan látják a szakértők a jövőt?
Az ingatlanfejlesztők szerint az Otthon Start és a kapcsolódó támogatások összességében növelhetik a fiatalok esélyeit a belső piacokon, különösen vidéken, ahol a kínálat bővülése jobban érezhető lehet. Ugyanakkor a szakértők kiemelik, hogy a támogatott hitelek növekedése nem feltétlenül jelenti azt, hogy több új lakás épül - a kínálat növekedése gyorsabb és stabilabb lenne, ha a beruházási környezet kiszámítható maradna, és a kivitelezési idők lerövidülnének.
A jegybank javaslatai között szerepel a támogatott hitelek kamatkockázatainak újraszabályozása, mivel a szorzó tényező kivezetése többlethasznot hozhat a hitelfelvevőnek anélkül, hogy a hitelterhek növekedéséhez vezetne. Továbbá felmerült, hogy külföldről hazatelepülők is jogosultak legyenek a támogatott lakáshitelre való belépésre, amivel a program szélesítheti a célcsoportot, de ezt a jogi és adminisztratív keretek részletes kidolgozása követi.
A lakáspiacot ellátó adatok szerint 2025 első felében a hitelállomány tovább bővült, és a törlesztések összege is magasabb volt az előző évinél, miközben a nem teljesítő hitelek aránya alacsony maradt. A lakásárak emelkedése ezen időszakban továbbra is fennállt a legtöbb megyében, és Budapesten is 8,8%-os a növekedés 2025 januárja és szeptember között.
Miért fontos a kínálat növelése?
A lakásvásárlók számára a legnagyobb esélyt akkor nyújtja a stabil és megfizethető kínálat, ha a kormányzati intézkedések a kereslet növelése helyett a kínálat bővítését célozzák. A jelenlegi adatok alapján a 2010 utáni demográfiai programok sikeresen növelték az árszínvonalat, de közben a lakásépítések száma jelentősen visszaesett. A következő időszakban a legfontosabb feladat a hosszú távú beruházási környezet javítása és az eljárások egyszerűsítése lenne, hogy a projektek hatékonyan haladhassanak előre.
Fontos, hogy az Otthon Start és a csok-rendszer kombinációja bizonyos esetekben tovább növelheti a vásárlók esélyeit, de e kettős támogatás kockázata az, hogy a túlárazott piacot fenntarthatja. Ezért a kormányzati és banki intézkedések összehangolása elengedhetetlen a fenntartható lakáspiaci növekedéshez.
Összességében a hazai lakhatási válság kezeléséhez nem csak a hitelkeretek és kedvezmények növelése szükséges, hanem a kínálat bővítésének gyorsítása, a kivitelezési idők lerövidítése és a tartós, kiszámítható jogi környezet megteremtése is. A programok jövője tehát attól függ, milyen gyorsan sikerül a beruházókat és a házépítőket abba az irányba terelni, hogy hosszabb távon is megvalósítható legyen a fiatalok lakáshoz jutása skeptikus árszínvonal nélkül.
| Év | Ingatlanárak növekedése | Új lakások átadása | Támogatott hitelek aránya |
|---|---|---|---|
| 2010-2024 | 309% | 34 000/év körül | - |
| 2025 (H1) | 23-24% | növekedés, de továbbra is elmarad | 38% |
Az Otthon Start programban részt vevők körében a csok plusz igénylése egyre gyakoribb, és a kombinált támogatások a hitelek árazását is befolyásolják. A hosszú távú kilátások azonban attól függenek, hogy a kínálatot mennyire sikerül bővíteni, és mennyire lesz képes a piac a fogyasztói keresletet hosszabb távon is fenntartható módon kielégíteni.
tags: #osszegyujtottek #lakashiteleket #hvg