
OTP lakáshitel folyamatos munkaviszony: részletes útmutató a hitelképességhez
Az alábbiakban részletesen bemutatjuk, milyen munkaviszonnyal kapcsolatos és jövedelmi feltételeknek kell megfelelni a CIB Bank, a Cofidis, az Erste Bank, a K&H Bank, az OTP Bank, a Raiffeisen Bank és az UniCredit Bank személyi kölcsöneinek igényléséhez.
A stabil jövedelem mint alapvető elvárás
A hitelintézetek ezért általában azt vizsgálják, hogy az igénylő milyen régóta dolgozik, mennyire stabil a munkaviszonya, illetve igazolható-e a fizetése.
A leggyakoribb eset, hogy az igénylőnek alkalmazotti munkaviszonyból származik a jövedelme.
A bankok ilyenkor azt várják el az igénylőtől, hogy a munkaviszony folyamatos legyen, illetve már túl legyen a próbaidő leteltén.
A bankok jellemzően megszabják, hogy az ügyfél legalább néhány hónapja (3, 6 hónap) a jelenlegi munkahelyén dolgozzon, illetve azt is, hogy a munkaviszony határozatlan idejű legyen.
Különböző banki elvárások a munkaviszony hosszát illetően
Az OTP Bank például legalább 6 hónapos munkaviszonyt vár el, amelyből minimum 3 hónapot a jelenlegi munkahelyen kell eltölteni, illetve ezen idő alatt legfeljebb kettő munkahelye lehetett az igénylőnek.
Más hitelintézetek ennél rövidebb időtartamot is elfogadnak.
A Raiffeisen Bank és a CIB Bank esetében például a legalább 3 hónapos munkaviszony az elvárt, feltéve, hogy a próbaidő már lejárt.
Ezt a gyakorlatot követi a Cofidis Bank és az Erste Bank is, amelyek ugyancsak minimum 3 hónapos alkalmazotti munkaviszonyt várnak el a jelenlegi munkahelyen.
A K&H Bank szigorúbb feltételei
A K&H Bank határozatlan idejű munkaviszony esetén legalább 3 hónapos folyamatos munkaviszonyt vár el ugyanazon munkáltatónál, továbbá elvárja a próbaidő leteltét is.
Határozott idejű munkaviszony esetén pedig további elvárás, hogy a hitelfelvételt követő 12 hónapnál hosszabb időtávra szóljon még a határozott idejű szerződés.
Amennyiben a hitelfelvételt követő 12 hónapnál rövidebb időtávra szól a szerződés, úgy a bank munkáltatói szándéknyilatkozatot vagy megfelelő tartalmú munkáltatói igazolást kér arról, hogy a munkaviszony a jövőben meghosszabbításra kerül.
UniCredit Bank és mások
Az UniCredit Bankhoz hasonló elvárásokat támaszt az UniCredit Bank is, amely alkalmazotti jogviszony esetén elvárja, hogy a hiteligénylő sem próbaidő, sem felmondás alatt ne álljon.
A munkaviszony legalább 3 hónapos kell legyen és határozatlan idejű, illetve ha az határozott idejű, akkor a határozott idő legalább 12 hónap kell legyen.
Ha a kért futamidő alapján a kölcsön lejárati dátuma meghaladja a határozott idejű munkaviszony lejáratát, a munkáltató nyilatkozata szükséges a munkaviszony legalább 6 hónappal történő meghosszabbításáról vagy határozatlan időre történő módosításról.
A munkaviszony igazolása és a cégcsoportos átszervezések
Ha a munkahelyeden belül átszervezés volt, és a cégcsoporton belül egy új cégbe kerültél át, akkor a munkáltatói igazoláson fontos feltüntetni, hogy jogfolytonos a munkaviszonyod és annak tényleges kezdetét is ráírni az igazolásra.
Tehát a munkáltatódnak igazolnia kell, hogy nem friss munkaerő vagy, hanem már hosszabb ideje az adott cégnek dolgozol.
A bank meg fogja nézni a benyújtott munkáltatói igazolást, és lekérdezi a cég adatait.
Mi a helyzet akkor ha eddig munkaerő kölcsönző cégen keresztül foglalkoztattak?
Ha eddig munkaerő kölcsönző cégen keresztül kaptad a fizetésedet, ám éppen mostanában vett át a munkahelyed, és emiatt új szerződést írtatok alá, akkor mindenképp egyeztess a bankkal, hogy beleszámítják-e a korábbi időszakot a munkaviszonyodba.
Külföldi jövedelem és nyugdíj
A hazai pénzintézetek többsége elfogadja a külföldi jövedelmet lakáshitel felvételekor.
A legtöbb bank európai országból származó külföldi jövedelmet fogad el, mely lehet EU tagállamból és Unión kívüli országból is.
Vannak azonban olyan alapfeltételek, melyeknek a minden esetben meg kell felelned: magyar állampolgárság, állandó magyarországi lakóhely, bankszámlára érkező jövedelem.
Külföldön alkalmazottként dolgozók jövedelme vehető figyelembe, valamint elfogadható a külföldi nyugdíj is.
Külföldi egyéni vagy társas vállalkozásból származó jövedelem elfogadására a bankok általános szabályai szerint nincs mód.
A vállalkozók és a vállalkozói jövedelmek
Hitelfelvétel vállalkozóként természetesen lehetséges, ennek megfelelően a bankok a vállalkozásból származó jövedelmet is elfogadják.
A vállalkozói jövedelem elfogadása lehetséges, de az ilyen igénylések esetében a bankok általában több dokumentumot kérnek be, és alaposabban vizsgálják a jövedelem stabilitását.
A jövedelem nagysága és a fennálló terhek
A jövedelem forrásán túl fontos a jövedelem nagysága is.
A bankok mindegyik hiteltermékük esetében meghatároznak egy minimálisan elvárt jövedelmi szintet, amely alatt nem minősülnek hitelképesnek az ügyfelek.
Számít továbbá az is, hogy az igényelt hitelen túl milyen egyéb hitelek, törlesztési kötelezettségek terhelik az igénylő jövedelmét, hiszen ezeket ugyanúgy figyelembe kell venni annak meghatározása során, hogy a meglévő jövedelemből az igénylő képes lesz-e visszafizetni az éppen igényelt, illetve adott esetben a korábbi hiteleket is.
Az adósságteher meghatározásánál figyelembe veszik a meglévő hiteleket és egyéb kötelezettségeket is.
Összegzés
Személyi kölcsön igényléséhez a bankok elsősorban a stabil és igazolt jövedelem meglétét vizsgálják.
Alkalmazotti jogviszony esetén jellemzően elvárás a legalább néhány hónapos munkaviszony és a lezárt próbaidő, valamint előnyben részesítik a határozatlan idejű munkaszerződést és a bankszámlára érkező fizetést.
Vállalkozók esetében a bankok általában legalább egy éve működő vállalkozást és egy lezárt üzleti évet várnak el, valamint azt, hogy a jövedelem dokumentumokkal (NAV jövedelemigazolás) és bankszámlakivonatokkal igazolható legyen.
Az egyéni vállalkozók, valamint a bt-k és kft-k tulajdonosai vagy vezetői is igényelhetnek személyi kölcsönt, amennyiben a bevételeik rendszeresek és megfelelően igazolhatók.
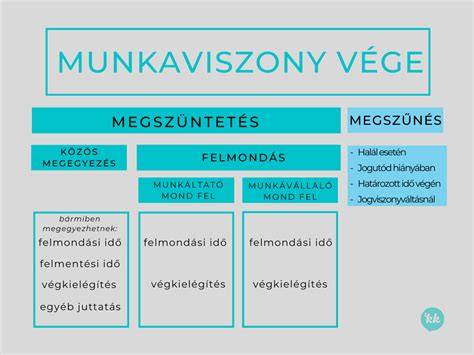
A bankok a hiteligénylések elfogadásához többféle elvárást is támasztanak, egyik ilyen a munkaviszony is.
Minden pénzintézet által általánosan elfogadott munkaviszony az, ha határozatlan idejű munkaszerződésed van, letelt a próbaidőd és természetesen felmondás alatt sem állsz.
De minden más eset kizárja a lakáshitelhez jutást? Spórolj időt és pénzt!
A legtöbb banknál akkor vagy hitelképes - több egyéb feltétel mellett - ha igazolt jövedelmed eléri a bank által meghatározott minimális jövedelem összegét, de legalább a mindenkori minimálbérnek megfelelő összeget.
Ugyanakkor alacsonyabb jövedelemre jellemzően kisebb hitelösszeget vehetsz fel. Ezt adóstárs bevonásával tudod növelni, mivel jövedelmetek összeadódik, így magasabb összegű hitelre lehettek jogosultak.
A hiteligénylés 2 alapvető feltétele, hogy Ön vagy adóstársa rendelkezzen: rendszeres, igazolható, legalább 3 hónapja fennálló havi jövedelemmel, melynek összege eléri a havi nettó 214 000 forintot, és egy olyan ingatlannal, ami a hitel fedezete lehet.
Az előzetes és végleges hitelbírálat menete
Lehetőség van ingyenes előzetes hitelbírálatra a tájékoztatás során.
Az Ön által megadott adatok alapján a bírálat során 90 százalékos pontossággal meg tudjuk mondani, hogy Ön kaphat-e hitelt, és ha igen, mennyit.
Az előzetes hitelbírálatot az Ön által megadott adatok alapján adjuk, mely adatok igazolására a hitelkérelem benyújtásakor van szükség.
A hitelkérelem beadása után fog megtörténni az ingatlan értékének megállapítása és a hitelbírálat.
Ez az időszak kb. 3 hét, mely során a tanácsadója fogja tájékoztatni Önt a következő lépésekről.
A kölcsön folyósítása előtt teljesíteni kell a folyósítási feltételeket, és egy közjegyző előtt egyoldalú kötelezettségvállaló nyilatkozatot kell tenni.
A hitel fedezetéül szolgáló ingatlanra vonatkozó lakásbiztosítással és OTP lakossági folyószámlával kell rendelkezni, amelyről a hitelt törlesztik.
Folyósítási és díjcsomagok
Ezen túl fontos, hogy be legyenek fizetve a kölcsön folyósításával összefüggő banki és a jelzálogjog, valamint elidegenítési és terhelési tilalom földhivatali költségei is.
A folyósítás részletes feltételeiről a tanácsadók részletesen tájékoztatják Önt a szerződéskötés során.
Előtörlesztés, módosítás és kiváltás
Igen, Önnek van lehetősége részleges vagy teljes összegű előtörlesztésre, de az előtörlesztés díjjal járhat.
A szerződés módosítása díjjal járhat bizonyos esetekben, például fedezet vagy futamidő módosításakor.
Igen, hitelkiváltásra is van lehetőség, ha más banknál felvett ingatlanfedezetű hitele kedvezőbbre cserélhető a bankunknál.
A lakáshitel és a fedezet
Ingatlanfedezetű hitelt új és használt lakás vásárlására, ház építésére, bővítésre, korszerűsítésre, felújításra, hitelkiváltásra és szabad felhasználásra igényelhet.
A lakáshitelnél legalább 20% önerőre van szükség, de megfelelő plusz fedezet bevonása mellett akár önerő nélkül is kaphat hitelt.
A foglaló a kötelezettségvállalás jele, amely a vételárba beleszámít, és előleghez hasonlóan visszajárhat, ha a szerződés meghiúsul.
Adatok és adatvédelem
A hitel igénylésének és folyósításának részletes díjait, feltételeit és adatkezelési tájékoztatókat a vonatkozó hirdetmények és üzletszabályzatok tartalmazzák.
A THM értékei a 2026. augusztus 1-től érvényes kondíciók alapján kerültek meghatározásra, és a feltételek változása esetén módosulhatnak.
tags: #otp #lakashitel #folyamatos #munkaviszony