
OTP lakáshitel tapasztalatok és gyakorlati útmutató a piaci és államilag támogatott konstrukciók között
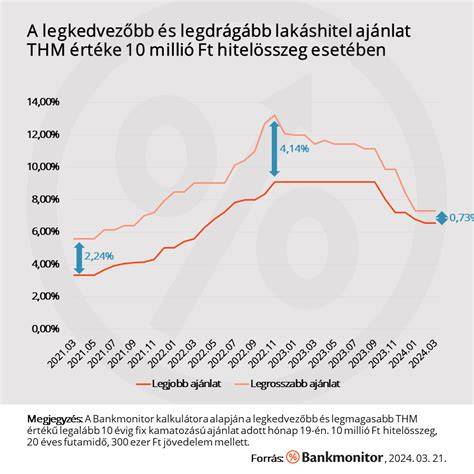
Az OTP Bank január 21-től megemeli a piaci kamatozású lakáshiteleinek kamatát. Az OTP Bank január 21-től megemeli a lakáshiteleinek kamatát. Így alapvetően a legkedvezőbb kamatszint jelenleg 6,79%, ez január 21-t. Jelenleg egy 20 millió Ft összegű, 20 éves futamidejű kölcsönt 1,3 millió Ft igazolt jövedelem és ennek megfelelő havi jóváírás vállalása mellett 6,79%-os kamat mellett lehet igényelni. A havi törlesztőrészlet 152 549 Ft lenne (normál, nem évnyerő konstrukció esetén). A Bankmonitor szakértői szerint a kamatemelés érthető, hiszen a banki hitelekhez kapcsolódó kamatköltségek érdemben emelkedtek az elmúlt időszakban. A 20 éves futamidejű banki kamatköltségeket leíró BIRS mutató értéke például 2025.01.14-én 7,31% volt. Ilyen magas értéken az egész 2024-es évben nem volt a mutató értéke.
A hitelhez kapcsolódó feltételek között fontos megérteni a finanszírozási lehetőségeket: a lakáscélú hitelek felhasználhatók lakás vagy ház vásárlásához, építéséhez, felújításhoz, bővítéshez vagy korszerűsítéshez. A piaci kamatozású hitelek esetében választható fix kamatozású konstrukciók (5, 10, 15 év vagy a futamidő végéig) és változó kamatozású hitelek, melyeknél a törlesztőrészlet és a kamatköltség a piaci környezet függvényében változhat. A szabadfelhasználású hitelek esetében vannak jövedelemfedezetű, ingatlanfedezetű és megtakarítás fedezetű hitelek.
Reprezentatív példák és THM-kontekstuk
A 2026. augusztus 1-től érvényes kondíciók alapján az OTP Bank reprezentatív példái a következők: az Otthon Start Lakáshitel 12 millió Ft kölcsönösszeggel, 20 éves futamidővel és 66 802 Ft törlesztőrészlettel, THM 3,2%; az Évnyerő Otthon Start Lakáshitel ugyanezokra 30 416 Ft/hó, illetve 69 362 Ft/hó törlesztésekkel, THM 3,2%. Az adatok kizárólag tájékoztató jellegűek, és nem helyettesítik az egyéni ajánlatokat. Az ingatlan-hitelek fedezete ingatlanra bejegyzett jelzálogjog. A feltételek és THM-ek a jogszabályi keretek és piaci viszonyok függvényében módosulhatnak.
Hitelkonstrukciók részletei
Az OTP lakáshitelek végig fix kamatozásúak, ez az egyik legfontosabb jellemző, mely a törlesztőrészlet kiszámíthatóságát biztosítja. A lakáshitelek között található államilag támogatott konstrukciók is, mint a CSOK Plusz és Falusi CSOK, melyek mellett a banki feltételek testre szabhatók. A CSOK Plusz és Falusi CSOK kapcsán a futamidő végéig fix 3%-os kamat érhető el többgyermekes családok számára, amelyet a támogatási rendszer és a kiválasztott konstrukció határoz meg. A honlapon található példákból látszik, hogy a Törlesztőrészlet és THM a kiválasztott konstrukciótól és a felvett hitel összegétől függően módosul. A minimum hitelösszeg és a maximális finanszírozási összeg konstrukciónként eltérő lehet (például 500 000 Ft-tól 130 000 000 Ft-ig terjedhet a lakáshitel).
Önerő és fedezet
A fedezet értékének legfeljebb 80%-át finanszírozhatja a bank, az 80%-ot meghaladó rész az önerő, amit szükséges biztosítani. A jövedelmet tekintve az OTP az igazolt bevételt veszi figyelembe, a havi nettó jövedelem és a meglévő adósságok aránya alapján határozza meg az adható összegét. Ha a hitelösszeg meghaladja a 80%-os arányt az ingatlan piaci értékéhez képest, a bank nem nyújt hitelt.
Jövedelem és törlesztőrészletek
Az összes havi nettó jövedelem alapján lehet meghatározni a törlesztőrészletek maximumát: ha a havi nettó jövedelmetek 500 000 Ft alatt van, akkor ennek maximum a felét fordíthatjátok hitelek törlesztésére; ha meghaladja az 500 000 Ft-ot, akkor már ennek a jövedelemnek a 60 százalékát fordíthatjátok törlesztésre. A tartósan történő kifizetések és a hitelbiztosítás díja a THM-induced költségek részét képezik, melyet a banki gyakorlat és a szerződés pontos feltételei határoznak meg.
Piaci vs. államilag támogatott konstrukciók
A piaci kamatozású hitelek mellett felvehetőek államilag támogatott konstrukciók is, melyek gyakran kedvezőbb feltételeket kínálnak, például CSOK Plusz, Falusi CSOK, Falusi CSOK Plusz. A piaci hitelek lehetnek fix vagy változó kamatozásúak, és a bank szükség szerint kombinálhatja a két típust adott esetben. A CSOK mellé igényelhető lakáshitel, amelyre felárak és kedvezmények vonatkozhatnak, például a 10%-os önerő szabálya és az energetikai követelmények szerinti értékelések. A minimális és maximális összegek, valamint a feltételek a jogszabályok és a banki feltételek függvényében változhatnak.
Tippek és gyakorlati tanácsok
- Érdemes előbb bevonni egy független hitelközvetítőt, hogy áttekintsétek a legkedvezőbb konstrukciókat és a saját helyzetetekhez leginkább passzoló megoldást válasszátok.
- A hitel felvétele előtt győződjetek meg arról, hogy a jövedelmetek és TB-igazolásaitok az előírt határidőn belül rendelkezésre állnak (általában 30 napos érvényességi idővel).
- Az adásvételi szerződés legyen bankbiztos megfogalmazású és tartalmazza az összes kötelező banki fordulatot vagy adatot, mert a hiányosságok késztethetik a szerződés módosítására.
- Az online igénylés esetén kerülni kell a folyamat anomáliáit, és érdemes előzetesen beszerezni minden szükséges dokumentumot a zökkenőmentes elfogadáshoz.
- Érdemes figyelni a jogi és adminisztratív részleteket, például E-napló hitelépítés, tervezői művezetés igazolása, és a jövedelem igazolásának formátuma - ezek mind befolyásolhatják az engedélyezést.
Általános gyakorlati megfontolások
A piaci kamatozású lakáshitelek végig fix kamatozású konstrukciói biztonságosabbak lehetnek a bizonytalan kamatkörnyezetben, ugyanakkor a fix periódusok ellenére a teljes futamidő alatt a THM és a költségek figyelemmel kísérése szükséges. Az államilag támogatott konstrukciókhoz kapcsolódó feltételek (CSOK, Falusi CSOK) különös figyelmet igényelnek a gyermekek számának és a lakóingatlan jellegének. A hitelfelvétel során a teljes összeg és a futamidő meghatározásához szükség van a banki feltételek és a jogszabályok összhangjára, amelyeket alaposan érdemes átvizsgálni és előre tervezni.
OTP Tudásbank - Lakáshitel - Tájékoztatás
tags: #otp #lakashitel #tapasztalatok