
Otthon vagyunk az ingatlanpiacon: elemzése, trendek és tippek
Az ingatlanpiac 2024-ben is dinamikus és ellentmondásos folyamatokat mutat, melyek a makrogazdasági környezetetől és a kormányzati intézkedésektől függenek.
2024-ben tehát továbbra is lassulásra számíthatunk a keresletben és az árváltozásokban, miközben egyes szegmensek továbbra is drágulhatnak.
Kezdjük a háttérrel: mi meghatározza az irányt
Az év első felében a kedvező makrogazdasági környezetben több éves ciklusának csúcsára ért a lakáspiac, ám a második felétől és 2023 felé már jelentős gazdasági lassulásra számítunk.
A munkanélküliségi ráta enyhén megemelkedhet, továbbá a háztartások reáljövedelme várhatóan csökken, amely tényezők a lakáspiaci kereslet mérséklődését vetítik előre.
Az infláció megközelítőleg 15%-os szinten maradhat 2024-ben, de várhatóan 2024-25-re normalizálódik a helyzet.
Az energia- és nyersanyagárak alakulása, a szállítási kapacitások változásai, valamint a háborús helyzetek hatnak a költségszintekre és az inflációra.
Mi történik az árakkal és a piaci szerkezetekkel?
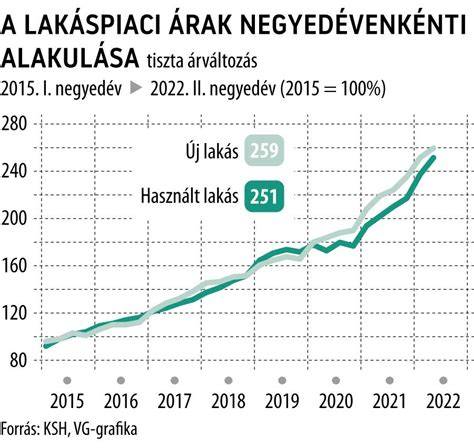
Lesznek szegmensek, ahol az árak emelkedni fognak, például az újépítésű lakások piacán, mert nem fog elegendő új lakás épülni.
Vannak azonban olyan ingatlanok, ahol drasztikus árcsökkenések lesznek, például felújítandó nagyméretű családi házak esetében.
Az ingatlanárak túlárazottsága 2024-ben is jelen van: 2024 negyedévében országosan 14,3%-os mértékű túlértékeltséget mutatott a jegybank adatai alapján, Budapesten pedig ennél magasabb lehet a mutató.
A beruházások és az új lakások kínálatának növekedése hosszabb időt vesz igénybe, ezért a piac lassulása és fokozatos visszaesése várható, különösen Budapesten és környékén, de vidéken is megfigyelhető lehet a drágulás mérséklődése.
Az Otthon Start Program bevezetése várhatóan a keresleti oldalt erősíti, amely rövid távon növekedő tranzakciószámokat hozhat, miközben a kínálat hosszabb távon kiépül.
Otthon Start Program: mi ez, és milyen hatása lehet?
Az Otthon Start Program fix 3%-os kamatozású hitelt kínál legfeljebb 50 millió forintig, akár 25 évre, amely kedvezőbb feltételeket biztosít a piaci hitelekhez képest.
A program elsődleges célja a fiatalok és az első lakás vásárlóinak támogatása, de életkortól függetlenül igényelhető.
A program hatására a kereslet növekedése és a lakásvásárlások dinamikája megerősödhet, ami a lakásállomány bővüléséhez vezethet a következő években.
A 3%-os fix kamat és a hosszú futamidő lehetővé teszi, hogy a havi törlesztőrészlet 30-40%-kal kevesebb legyen a piaci hitelekhez képest.
Ugyanakkor a szakértők hangsúlyozzák a hosszú távú fenntarthatóság fontosságát: a piaci hiteleknek idővel ismét dominánssá kell válniuk, mert a támogatások vég nélküli fenntartása negatív sokkot okozhatna a piacban.
Az Otthon Start a beruházásokat is élénkítheti az építőiparban, és együtt járhat infrastrukturális beruházásokkal, amelyeket a helyi szolgáltatások is követhetnek.
Kínálat, kereslet és a piaci dinamika
A kereslet növekedése a kínálatot is élénkíti: a 3%-os hitelkamat jóval alacsonyabb a piaci alternatíváknál, és kedvező keretet ad az új építkezésekhez.
A Lakhatási Tőkeprogram és más állami intézkedések éves szinten tízezrese nagyságrendben növelhetik az ingatlanállományt.
A piaci tranzakciók volumene 2025-ben akár 160 ezer adásvételre is felkészíthető lehet, amelyre az utóbbi évtizedben csak ritkán volt példa.
A kereslet növekedése a kínálat bővülésével társul: az építőipar élénkítése és a beruházások hosszú ciklusokban érkeznek meg a piacra.
Az új építésű lakások piacán a szektor szereplői számottevő kínálatbővülést várnak a következő években, ugyanakkor a fejlesztések és engedélyezések hosszú időt igényelnek.
Beruházói és bérleti piac: hogyan alakulnak a kilátások?
A bérleti díjak az infláció és a kínálat alakulásától függenek: a hosszú távú bérleti kereslet nőhet, miközben a lakásvásárlási kedv növekedése mérsékelheti a bérleti keresletet rövid távon.
A gazdasági környezet kiszámíthatósága és a támogatási rendszerek stabilitása kulcsfontosságú a bérleti piac jövőbeni alakulásához.
A hazai lakásvásárlás hosszú távú döntés, ezért fontos a stabil gazdasági és szabályozási környezet.
Regionális és nemzetközi dinamika
Budapest és agglomerációja továbbra is vezető szerepben marad a kereslet és a jövedelmi mutatók tekintetében, de a vidéki régiók is növekedési pontokat mutathatnak, különösen a középszintű és energiahatékonyságot javító projektek mentén.
A külföldi befektetők aránya a Covid után visszaesett, és a német, holland, osztrák, svájci és belga vevők általában nyugodtabb piacokat keresnek, ahol az árak viszonylag kedvezőbbek lehetnek.
A panellakások piaca 2025-ben megfigyelhető módon normalizálódik: a kínálat nő, a kereslet pedig mérséklődik, és az árak mérsékeltebb ütemben növekedhetnek vagy stagnálhatnak adott kerületekben.
Az építési költségek erősen kiugróak maradtak, ami a felújítási és újépítésű projektek árazására hatással van, a 35 millió forintos otthonteremtési támogatás pedig fokozatosan hat a piaci árakra.
Gyakorlati tippek lakásvásárlóknak és befektetőknek
- Figyeljük a kamatkörnyezetet: az alacsony alapkamat és a támogatott hitelek kölcsönzési költségét befolyásolja a hitelpiac alakulása.
- Értékeljük a megtérülést a bérleti hozamok alapján: a hosszú távú megtérülést befolyásolja a bérleti díjak alakulása és az üres állások aránya.
- Diversifikáljunk: a befektetések között legyenek állampapírok, bankszámlák és ingatlanok is a kiegyensúlyozott pénzügyi stratégiában.
- Készüljünk fel a hosszú távú kilátásokra: a piaci ciklusok miatt érdemes a hosszú távú terveket és a hitelstruktúrákat ehhez igazítani.
- Figyeljük az Otthon Start szabályainak változásait: a küldő és a célzott célcsoportok megváltozhatnak folyamatosan, ezért rendszeres átnézés szükséges.
Infografikák és vizuális segédletek
Az Otthon Start lakáshitel csapdái: Mire figyeljünk, mielőtt aláírjuk az adásvételit? | DUNA TV
Adatok és példák a gyakorlati megértéshez
Ha példaképp számoljuk ki egy 50 millió forintos ingatlan finanszírozását 20 évre, a 8%-os kamatkörnyezetben a törlesztő részlet jelentősen növekedhet, így a jelenérték számítás alapvető eszköz a döntéshozatalban.
A hosszú távú infláció és a hitelkamatok alakulása megváltoztathatja a saját erő és hitel arányát a piacon, ezért érdemes különbséget tenni a rövid és hosszú távú költségek között.
Az Airbnb-k széles körű visszaszorulása után a hosszú távú bérleti díjak valószínűleg növekedni fognak, ami hatással lehet a bérleti piacra és a befektetési stratégiákra.
tags: #otthon #vagyunk #az #ingatlanpiacon
Népszerű bejegyzések:
- A Csepel Művek felépítése Weiss Manfréd vezetésével – cégek és történetek
- Részletes keresés Dombóváron: családi házak Móricz Zsigmond utca közelében
- Nyaralóvás részletfizetéssel: lehetőségek
- Hogyan vizualizáljuk az építészeti terveket megbízónak
- Budapesti Alpar utca albérlet: kínálat és aktuális árak