
Nyaralót vennél részletfizetésre finanszírozási lehetőségek
Sokan szeretnének saját nyaralót vagy hétvégi kertet, ám ha nincs meg a vételár, akkor a vásárlás problémás lehet, mert lakáhitelt nem minden esetben tudsz ilyen célra igényelni. Megnéztük a szóba jöhető megoldásokat. Azért, mert a bankok nem adnak lakáhitelt nyaralóra, nem kell lemondanod a vásárlásról. Mikor, melyiket érdemes választani, és mire kell figyelni a bankoknál?
Piaci kép a balatoni és környékbeli nyaralókról
Az ingatlanhirdetéseket böngészve igazi gyöngyszemeket találhatunk 10 és 30 millió forint között. Az elhelyezkedéstől, az állapottól, a terület méretétől függően akár téliesített kis üdülők, komplett nyaralók is felbukkannak a gyümölcsösök, termőterületek, zártkerti ingatlanok között. Ugyanakkor a nyaralók ára 10 százalékkal nőtt az elmúlt egy évben, és a balatoni árak is rekord magasságokban vannak: már 1,4-1,7 millió forintért kínálják az ingatlanok négyzetméterét. 15 millió forint alatt inkább csak a nyári pihenésre szolgáló kis hétvégi házak, vagy erősen felújítandó ingatlanok találhatók. Téliesített, egész évben lakható házat ebben az árkategóriában a Balatonnál szinte lehetetlen találni. 15-25 millió forint között már elfogadható minőségű, 40-80 négyzetméteres, részben felújított nyaralók is találhatók. Egyre több a fűthető (például klímás), így akár egész évben használható ingatlan. A Velencei-tó környékén már elérhetők ekkora házak, bár a szépen felújítottak ára inkább a sáv felső határát súrolja. A Tisza vagy a Duna mellett jó állapotú nyaralókat találhatunk, de akár a Balaton környékén is akadnak 20-25 millióért kisebb nyaralók, faházak, panorámás telkek. 25-30 millió forint között már a teljesen felújított, hőszigetelt, 40-90 négyzetméteres, klímával felszerelt, egész évben kényelmesen használható nyaralók is jellemzők. Akár a Dunakanyarban, a Börzsönyben, vagy a Tisza-tó mellett is találhatunk ilyen ingatlanokat.
Finanszírozási alapelvek: jelzáloghitel, személyi kölcsön vagy egyéb megoldások?
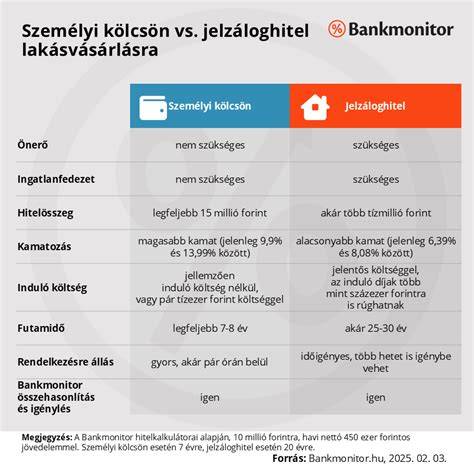
Az, hogy személyi kölcsön vagy szabad felhasználású jelzáloghitel lesz a számodra a jobb megoldás, pár alapvető szempont gyorsan eldönti. A legfontosabb különbség, hogy a jelzáloghitelhez szükséged van egy fedezetként bevonható ingatlanra. Emellett a jövedelmed és a meglévő hiteleid mértéke (JTM-szabály) ugyanolyan súlyú, mint minden más hitel esetén. Példánkban van 10 millió forintos önerőnk, és egy 25 milliós nyaralót szeretnénk megvenni. Az összehasonlításban 600 ezer forintos leigazolható jövedelemmel számoltunk, a személyi kölcsön esetében 8 éves futamidővel, a szabad felhasználású jelzáloghitelnél 10 éves futamidővel, fix kamatozással. Fontos kiemelni, hogy a bankok a jelzáloghitel esetén is kedvezményt adnak a felvenni kívánt összeg, a fedezetként bevont ingatlan és a leigazolható jövedelem mértékének függvényében.
A személyi kölcsön legnagyobb előnye továbbra is a gyorsaság és az egyszerűség. Nincs ingatlanfedezet, nincsenek járulékos költségek (értékbecslési díj, közjegyzői díj). Szigorúbb banki elvárások: a jogszabály (JTM) megengedi, hogy jövedelmünk 50-60 százalékáig terheljük magunkat, a bankok azonban a nagy összegű, fedezetlen hiteleknél ennél sokkal óvatosabbak. Magas jövedelem-elvárás: egy 12-15 millió forintos személyi kölcsön havi törlesztője az elérhető leghosszabb, 8 éves futamidővel 180-226 ezer forint között mozog. Személyi kölcsön esetén tehát alapvető elvárás a magasabb jövedelem, a stabil munkáltatói háttér.
A K&H Banknál például 400 ezer forintos jövedelemtől igényelhető K&H kiemelt személyi kölcsön, 9,99 százalékos kamaton. A MagNet Banknál már 350 001 forintos nettó havi leigazolt jövedelemmel elérhető kedvezményes ajánlat és ingyenes bankszámlacsomag is. Felhívjuk figyelmét, hogy a kalkulátorban szereplő banki ajánlatok nem feltétlenül objektív összehasonlítás alapján jelennek meg. A hiteleket csak negatív KHR listán nem szereplő, és megfelelő jövedelemmel (és adott esetben fedezettel) rendelkezők kaphatják meg a hitelintézet döntésétől függően. A törlesztőrészletek számítása az aktuálisan meghirdetett kamatokkal történt, amelyeket a hitelintézetek módosíthatnak.
Ha megfelelő az ingatlan és a jövedelem, akár online is elindítható a hitelkérelem. A CIB Banknál 15 millió forintos hitelösszeg 8,49 százalékos éves kamaton elérhető, ha a jövedelmed legalább havi 500 ezer forint. A kezdeti költség 66 600 forint, amiből 56 ezer forintot a folyósítást követően visszatérítenek, és a jelenlegi akció keretében 40 ezer forint bónusz is jár a feltételek teljesítése esetén. Online hitelügyintézéssel, már a havi nettó minimálbér összegétől (193 382 Ft) elérhető a Gránit Bank szabad felhasználású jelzáloghitele, akár 8,55 százalékos éves kamattal. Kezdeti költségek itt is akció alá esnek: a 78 600 forintból 48 ezer forintot visszatérítenek, és a közjegyzői díjból maximum 52 000 forint jár. A folyósítási díjat, jelen esetben 150 000 forintot, a Gránit Bank is elengedi. Kedvezmények érhetők el az Erste Banknál is: kezdeti költségek visszatérítése mellett, ami 75 000 forintból 55 000 forintot folyósítás után jóváír a bank, a közjegyzői díjból is visszaadnak legfeljebb 50 ezer forintot.
A MagNet Banknál is elérhetők kedvezmények: 80 600 forintból 50 ezret jóváírnak folyósítás után, és akár 50 ezer forint visszajárhat a közjegyzői díjból is. Több bank kínál kamatkedvezményeket a jövedelem és a hitelösszeg függvényében: 10 éves kamatperiódus esetén akár 9,55 százalékos éves kamat is lehet. 15 millió forint 10 éves kamatperiódussal 9,94 százalékos kamaton érhető el. Az Egyenlítő hitelnél a folyószámlán tarott pénzre a bank naponta annyi kamatot számol, amennyi a hiteled kamata, és ez a kamatot a hiteledbe bétörleszti.
A babaváró hitel pénzügyi jellemzői: kamatmentes az első 5 évben, és 5 éven belül születik egy gyermek, további teljesítés esetén a tartozás kedvezményes marad. A második gyermek születésekor a fennálló tartozás 30 százaléka elengedésre kerül, a harmadik után pedig a tartozás mérséklése vagy elengedése is lehetséges. A Babaváró hitel jogszabály szerint legfeljebb 11 millió forint összegig vehető fel, de a futamidő és a jövedelem alapján a banki döntés végső. A Babaváró hitel nem igényel jelzálogfedezetet, és a hitelintézet műszakilag a hitel folyósítását 2 héten belül szokta lebonyolítani. Az elsődleges feltétel, hogy házastársak igényelhetik, és az egyik fél életkora is meghatározott. A követelmény, hogy 5 éven belül gyermek születik.
Elérhetők olyan állami támogatások, amelyekkel nyaralóvásárláshoz nem biztos, hogy lehet hozzájutni. A falusi CSOK, a Falusi CSOK-hitel és a CSOK Plusz nem használható nyaraló vagy üdülő célra, mert jogszabály szerint lakóházba kell költözni és minimum 10 évig ott élni. A Babaváró viszont felhasználható nyaralóvásárláshoz, hiszen szabadon felhasználható összegről van szó. A kölcsön ráadásul a futamidő első 5 évében kamatmentes, és a gyermekvállalás esetén kedvezmények maradnak.
A vagyonszerzési illeték a vételár 4%-a. Például egy 15 millió forint értékű nyaraló megvásárlása után 600 ezer forintos illetékkel kell számolni. A NAV a forgalmi értéket az adásvételi szerződéstől eltérően is megállapíthatja - ez befolyásolhatja a végső költségeket. Nyílt ártérre vagy hullámtérbe épített vízparti nyaralók biztosítása problémás lehet; nem minden biztosító köt biztosítást ilyen típusokra. Ha külterületi vagy zártkerti ingatlanról van szó, és a telek művelés alól kivett terület, sok bank nem finanszírozza az ingatlant. Ebben az esetben megoldást jelenthet a saját meglévő lakóingatlanra felvett szabad felhasználású jelzáloghitel. A könnyűszerkezetes nyaralók esetében is finanszírozható a jelzáloghitel, ha megfelelnek az egyéb elvárásoknak. Lakástakarék megtakarításodat üdülőre is fordíthatod egy új jogszabály alapján, de ezt akkor is megteheted, ha az ingatlan a nyilvántartásban lakásként van feltüntetve.
Összességében tehát a Babaváró felhasználása mellett érdemes a piaci kamatozású lakáshitelek között a legkedvezőbb ajánlatot megtalálni a hétvégi ház vásárlásához. Ha a kiszemelt nyaraló külterületi vagy zártkerti, vagy olyan, amelynek a megnevezése nem lakóingatlan, akkor a finanszírozási lehetőségek köre szűkülhet, és érdemes szakértő segítségét kérni, aki felkutatja a legkedvezőbb ajánlatokat, akár saját meglévő ingatlan fedezetével is.
Előminősítés előnyök: érdemes már az ingatlan kiválasztása előtt megtudni, mekkora hitel érhető el, hogy előre felmérhesd a költségeket. A külföldi vagy idegen banki ajánlatokkal kapcsolatban is érdemes óvatosan eljárni. A lakáshitel és a szabad felhasználású hitel mellett a személyi kölcsön és a Babaváró hitel is lehetővé teszi a nyaralóvásárlást, azonban a döntést mindig alapos mérlegelés előzze meg.
tags: #nyaralot #vennek #reszletfizetesre