
Probaidő alatt adnak lakáshitelt? – Minden, amit a magyarországi lakáshitelek és népszerű állami programok körül érdemes tudni
Legyen folyamatos munkaviszonyunk! A bankok jellemzően 3-6 teljes hónap folyamatos munkaviszonyt várnak el az aktuális munkahelyen. Ez azt jelenti, hogy ha például 2025. május 20-án kezdtünk a jelenlegi munkahelyünkön, akkor szeptember vagy december elejétől igényelhetünk legkorábban lakáshitelt. Elvárás az igényléskor a véglegesített státusz, azaz nem állhatunk próbaidő alatt, de természetesen a felmondási idő alatt sem igényelhetünk hitelt, hiszen akkor miből is fizetnénk a törlesztőket.
Legyen elegendő igazolható jövedelmünk. A bankok mindegyike meghatározza a hitelezhetőséghez minimálisan szükséges jövedelmet. A legtöbb helyen ez az aktuális minimálbér nettó összege, de például az Erste Banknál piaci lakáshitel esetén egy hiteligénylőnél 175 ezer forint, több hiteligénylőnél pedig együttesen legalább 260 ezer forint az alsó határ. A minimális jövedelem megléte azonban még csak a hitelképességhez elegendő, hogy mekkora összegű hitelt kaphatunk, azt a JTM - jövedelemarányos törlesztőrészlet mutató alapján határozzák meg. A főszabály az, hogy egy legalább 10 éves kamatperiódusú lakáshitelnél a jövedelem legfeljebb 50 százaléka fordítható hiteltörlesztésre akkor, ha a nettó kereset nem éri el a 600 ezer forintot, míg 600 ezer forinttól 60 százaléknál ránt be az adósságfék. (A kamatperiódus az az időszak, amely alatt a hitel kamata és törlesztője nem módosulhat.)
Havi 500 ezer forint nettó jövedelem elméletileg akár 250 ezer forint havi törlesztőt is elbír, ami a BiztosDöntés.hu lakáshitel kalkulátor szerint a választott banktól függően körülbelül 30-34 millió forint hitelösszegre lehet elegendő, 20 éves futamidő mellett.
Bonyolítja a helyzetet a külföldi vagy a készpénzes jövedelem. Nemcsak a jövedelem összege fontos hiteligénylésnél, az sem mindegy, hogy milyen típusú bevételről van szó. A készpénzes jövedelmet például csak kevés bank fogadja el, de a külföldi jövedelem kezelése is nagyon eltérő, sokszor csak bizonyos országokból fogadják el ezeket, illetve a minimálisan elvárt összeg is magasabb lehet. Hitelképes jövedelem a nyugdíj, de a kor akadály lehet. Az öregségi nyugdíj is hitelezhető jövedelemnek számít, mert végleges és kiszámítható. Ugyanakkor a bankok mindegyike meghatározza azt a korhatárt, amelyet az adós a futamidő végéig nem tölthet be. Megoldást jelenthet a problémára egy, a kölcsön futamidejére és összegére szóló hitelfedezeti biztosítás, vagy egy fiatalabb, megfelelő összegű jövedelemmel rendelkező adóstárs bevonása.
- Megfelelő ingatlanfedezet. A lakáshitel-igénylés feltétele, hogy rendelkezzünk megfelelő ingatlanfedezettel, ez ugyanis a bank számára a biztosíték. A fedezet kizárólag Magyarországon lévő forgalomképes ingatlan lehet, amely teher-, per- és igénymentes. A bankok meghatározzák, milyen ingatlantípusokat fogadnak el fedezetként. A fedezet becsült forgalmi értéke döntő; a bank ennek legfeljebb 80 százalékáig adhat hitelt.
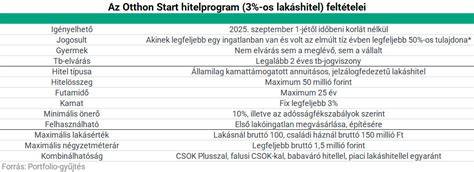
- Önerő. Alapesetben legalább 20 százalék önerő szükséges, ami az elérhető hitelezés 80 százalékos arányát jelenti. 2024-től lakáshitel 10 százalék önerővel is felvehető bizonyos feltételekkel (fiatalok első lakás vásárlásánál, illetve zöldhitelnél). Önerő lehet babaváró hitel, lakástakarék-pénztári megtakarítás vagy CSOK. Olcsóbb megoldásokkal is találkozhatunk, például a 3%-os Otthon Start hitel feltételei között 10% önerővel lehet jóval kedvezőbb konstrukciót igénybe venni, ha megfelelünk az egyéb kritériumoknak.
- Igazolható bevétel. A bank leginkább a rendszeres, igazolható jövedelmet várja. Külföldi vagy készpénzes bevétel esetén kiegészítő igazolások szükségesek, és sok bank csak bizonyos országokból fogadja el az ilyen jövedelmeket. Nyugdíjasok is igényelhetnek hitelt, de meg kell felelni a korhatár- és egyéb feltételeknek.
- Munkaviszony formája. A próbaidő alatt sok bank kizáró okot lát, mert a jövőbeni jövedelem bizonytalansága megnöveli a hitelkockázatot. A határozatlan idejű munkaviszony gyakran erősebb, de néhány bank félreteszi ezt a fontossági sorrendet és adósságcsökkentő megoldásokat is ajánlhat. Sokan adóstársat kérnek, vagy a jelenlegi munkaadó szándéknyilatkozatát kérik be a hosszabb futamidő biztosításához.
- KHR-figyelés. A hiteligénylés során a bank ellenőrzi a KHR-adatbázist (BAR-lista). Ha negatív státuszban vagy, vagy ha 90 napnál hosszabb elmaradásod van, a kérelmet elutasíthatják. Érdemes előre ellenőrizni a KHR-státuszt ingyenesen bankfiókban vagy Ügyfélkapun.
Az Otthon Start program három fő eleme köré szerveződik: 3%-os állami kamattámogatású lakáshitel, mely elsősorban első lakás vásárlására vonatkozik; a 10%-os önerőn felüli saját erő szükségese, és az ingatlanra érvényes négyzetméterár-korlát (1,5 millió forint/m²). A konstrukció a CSOK-kal és egyéb támogatásokkal is kombinálható, de minden támogatásnál külön teljesítés szükséges. A program célja, hogy a fiatalok és a kezdő lakásvásárlók könnyebben hozzájuthassanak otthonhoz, és hogy élénkítse az ingatlanpiacot.”
Gyakorlati szempontok próbaidő és hiteligénylés kapcsán
Amikor próbaidő alatt állsz, a bankszempontból a jövedelem folytonossága és a stabilitás a legfontosabb. A legtöbb bank nem ad hitelt próbaidő alatt, és a felmondási idő alatt sem valószínű az engedélyezés. A kockázat minimalizálására a bankok gyakran figyelembe veszik az adóstárs bevonását, a meglevő megtakarításokat és a tartalékokat, valamint a jövedelmi mintát, amelyet a bankszámlán látnak. A legjobb esélyt az adja, ha a próbaidő vége felé időzítod a hiteligénylést, és a bankszámlán stabil, kiszámítható bevételi minta látszik.
A kérdések közül gyakori, hogy lehet-e adóstárs nélkül hitelt felvenni, vagy lehet-e próbaidős állapotban hitelt igényelni. A válasz: adóstárs bevonásával gyakran könnyebb elérni a szükséges havi törlesztőt, de a TB-jogviszony, a KHR-státusz és a jövedelem mindenképpen megfeleléshez kötött. Ha van házastársad, őt gyakran be kell vonni a hitelkérelemben, kivéve néhány kivételt, és csak akkor számít a másik fél jövedelme, ha közös jövedelmi alapból finanszírozzák a hitel összegét. A hitelvek összehasonlításához érdemes hitelközvetítő szakértő segítségét igénybe venni és előminősítést kérni több banktól.
Ha külföldön dolgozol, és Magyarországon szeretnél lakást venni, a legtöbb hazai bank elfogad külföldi jövedelmet is, de ehhez szükség lehet speciális igazolásokra és további dokumentációra. A külföldi TB-jogviszony esetén általában két év magyar TB jogviszonyt vagy az európai közösségi szabályok alapján Magyarországra vonatkozó TB-jogot vár el a bank. Fontos az is, hogy az ingatlan megfelelő legyen: magyarországi lakóingatlan, teher- és permentes, valamint a jogi feltételek teljesülése.
Az Otthon Start program bevezetése 2025 szeptemberére várható. A részletes jogszabály a megjelenésekor lép hatályba, így addig a feltételek és részletek módosulhatnak. A program várható hatása az ingatlanpiacon: növekedhet az első lakásvásárlók száma, illetve a kereslet a 100 millió forint alatti és 1,5 millió Ft/m² alatti ingatlanok iránt. A 3%-os hitel kombinálható a CSOK-kal és más állami támogatásokkal is, feltéve hogy minden támogatásnál külön teljesítési feltételeket teljesítesz.
Ha 3%-os Otthon Start hitelt szeretnél felvenni, fontos megérteni a fő korlátozásokat és kötelező elemeket: a jogszabályban meghatározott korhatár és 3%-os kamat mind a program belső logikáját adja. A fizetési kötelezettség és előtörlesztés részletei bankonként változhatnak, ezért érdemes összehasonítás és előminősítés keretében több ajánlatot mérlegelni. A hitelköltségek és a futamidő mellett célszerű előre kalkulálni az előtörlesztési díjakat és a teljes visszafizetendő összeget is.
Végül: a próbaidő alatt történő hitelfelvétel lehetőségeinek feltárásakor fontos a körültekintés, a tartalékalapok és a költségek figyelembe vétele. A bankok a jövedelem folytonosságát és a hitelbiztonságot keresik - ezért érdemes a várható jövedelmeket és kiadásokat tisztán megtervezni. Ha bizonytalan vagy, érdemes bankfüggetlen hiteltanácsadó segítségét kérni, hogy megtaláld a legkedvezőbb kondíciókat és a legmegfelelőbb időzítést a hitelfelvételre.
Rövid gyakorlati összefoglaló és tippek
- Próbaidő alatt ritkán adnak lakáshitelt; várd meg, míg véglegesítik a státuszod.
- Adóstárs bevonása gyakran növeli a hitelképességet, különösen ha az adós jövedelme nem elégséges.
- Figyelj a JTM-re: a hitelösszeg és a futamidő arányát a bank határozza meg a nettó jövedelmed alapján.
- Hiteligénylés előtt ellenőrizd a KHR-státuszodat, és rendezd az esetleges elmaradásokat.
- Osszd meg a hitelkérelemben a szükséges dokumentumokat (személyi, lakcím, jövedelem, TB igazolás, ingatlanadatai).
tags: #probaido #alatt #adnak #lakashitelt