
Raiffeisen Bank CSOK Plusz és lakáshitelek statisztikáinak részletes elemzése
A CSOK Plusz hitelprogram Fix kamatozású konstrukcióinak részletes áttekintése mellett összegző képet adunk a Raiffeisen Bank lakáshitelezési tevékenységéről, a lakáshitelek állományáról, a törlesztőrészletekről és a THM-értékekről. A cikk a megadott draft anyagokból kiemelt, releváns információkat rendezi össze, hogy mélyebb megértést nyújtson a hitelfelvevők számára.
A CSOK Plusz konstrukció főbb jellemzői Raiffeisen Banknál
A CSOK Plusz program fix kamatozású lehetőséget kínál; a példában a teljes összeg 12 000 000 Ft, futamidő 240 hónap, THM 3,04%, törlesztőrészlet a türelmi idő alatt 30 000 Ft, a türelmi idő utáni törlesztőrészlet pedig 69 113 Ft. A hitel fedezete ingatlanra jegyzett jelzálogjog, és a kifizetéshez kapcsolódó vagyonbiztosítási szerződés megkötése szükséges. A THM kiszámítása a CSOK Plusz kondíciók alapján történt, és a feltételek változásával a THM módosulhat.
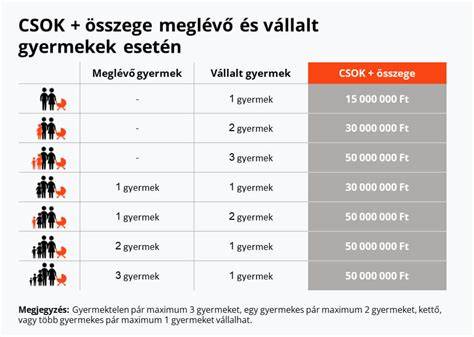
Hitelpéldák és feltételek
Reprezentatív példa: A hitel teljes összege 12 000 000 Ft, futamidő 240 hónap, ügyfél által fizetendő kamat 3,00%, az első két évre 1-1 évre fix kamat, majd 5 évre rögzítés. A hitel teljes díja 4 117 749 Ft, a fogyasztó által fizetendő összeg 16 117 749 Ft, THM 3,04%, törlesztőrészlet a türelmi idő alatt 30 000 Ft, a türelmi idő után 69 113 Ft, összes törlesztőrészletek száma 240. A hitel fedezete ingatlanra bejegyzett jelzálogjog. Hitelező: Raiffeisen Bank Zrt.
A CSOK Plusz program kondíciói a 2026. június 1-jén érvényes feltételek alapján kerültek kiszámításra, és további feltételek szerint módosulhatnak. Az induló díj akciók között megtalálható a felújítási és értékbecslési díj átvállalása, a helyszíni szemle díjának visszatérítése, illetve a közjegyzői díj visszatérítése bizonyos feltételek mellett.
Induló díjak és kedvezmények
- Értékbecslési díj és statisztikai alapú értékbecslés díjának átvállalása; helyszíni szemle díja utólagos visszatérítése bizonyos határidőkkel.
- Kölcsönigénylés befogadásához szükséges tulajdoni lap díjának elengedése (TAKARNET).
- Hitelbírálati és folyósítási díj elengedése; a teljes kölcsönszerződést érintő kedvezmények.
- Közjegyzői okirat díjának visszatérítése 50 000 Ft-ig; a visszatérítés helye a bankszámla vagy technikai számlára utalható.
- 100 000 Ft jóváírás a CSOK Plusz hitelprogram igénybevétele esetén 30 napon belül a bankszámlára.
Raiiffeisen Bank lakáshitelei: állomány és díjak
A draftból származó adatok szerint a lakáshitelezés 2022-ben érdemi változásokat mutatott. A használt lakások vásárlása továbbra is dominált, de a használt és újlakás-hitelezés aránya módosult. A teljes lakáshitel-állomány 2022 végén 4928 milliárd forint volt, 7,5%-kal nőtt 2021-hez képest, míg a moratóriumos hitelek aránya 3,2%-ra csökkent a moratóriumok részleges kivezetésével összefüggően.
Folyósított hitelek 2022-ben 93 ezer darabszámra csökkentek, összeghatár 1069 milliárd forint volt, és a II. félévben a folyósítás 31%-kal maradt el az előző év azonos időszakától. Az átlagos hitelösszeg 2022-ben 14,0 millió forintra emelkedett, és az újlakás-finanszírozásban szintén növekedés figyelhető meg. A korszerűsítési és bővítési hitelek száma és összege 2022-ben továbbra is jelentős maradt, bár az I. félévben a bővülés mérséklődött.
A Raiffeisen Banknál a CSOK Plusz és Otthon Start programok mellett fix kamatozású és piaci kamatozású lakáshiteleket is kínálnak. A kamatperiódus és a futamidő választása meghatározza a törlesztőrészletet, és a kamatkörnyezet alakulása hosszú távon befolyásolja a havi teher mértékét. A kamatplafon és a THM plafon összhangban van a jegybanki alapkamat növelt értékével, mely 2024-ben és 2025-ben is változott.
Hitelkalkulátor és valós költségek
A cikkben több helyen említett kalkulátorokat a Bank360 és hasonló platformok használják, amelyek a jelenlegi hirdetmények és feltételek alapján számolják ki a törlesztőrészletet és a teljes visszafizetendő összeget. Fontos megjegyezni, hogy a kalkulátorok nem mindig tükrözik a vagyonbiztosítás díját, amelyet gyakran figyelembe kell venni a THM plafon számításánál.
Hogyan érdemes megközelíteni a hiteligénylést?
Az igénylés előtti önellenőrzés során figyelembe kell venni a becsült jövedelmet, az aktuális JTM-korlátot, az ingatlan értékét és a szükséges önerőt. A CSOK Plusz programban az önerő általában legalább 20%, de 2024-től néhány esetben 10% is elegendő lehet a fiatal házaspárok számára. Továbbá a hitel fedezete és a banki adósminősítés kulcsfontosságú a jó döntéshez.
- Érdeklődés során ellenőrizd a korhatárokat és a munkaviszony feltételeit (például 3 hónap) és az elvárt jövedelmet.
- Győződj meg arról, hogy a KHR listán nem szerepsz negatívan.
- Nézd meg a THM és a teljes visszafizetendő összeg közti különbséget, és hogyan alakulhat a futamidő változtatásával a törlesztő.
- Ha szükséges, fontold meg adóstárs bevonását a JTM teher enyhítésére.
Összegzés: mit mutat a Raiffeisen Bank lakáshitelezési statisztikája?
A draft adatai szerint a Raiffeisen Bank kartonján a CSOK Plusz és a kapcsolódó programok dinamikus szerepet játszanak a hazai lakáshitelezésben. A Moratóriumok feloldása után a banki hitelkínálatban megfigyelhető a nyitottság a használt és újlakások finanszírozására, a THM és a törlesztőrészletek különböző konstrukciókon keresztül történő optimalizálására van lehetőség. A fix kamatozású megoldások és a piaci kamakozások alakulása szintén meghatározza a hosszú távú költségvetést és a hitelbiztonságot.
tags: #raiffeisen #bank #folyositott #lakashitelek #statisztika