
Támogatás zártkerti ingatlan vásárlására: mit kell tudni az Otthon Start bővítéséről
A zártkerti ingatlanok jogi státuszának tisztázását követően új szegmens nyílhat az ingatlanpiacon, ugyanis véglegesítés előtt áll a kormányrendelet, amely lehetővé teszi, hogy az önkormányzatok helyi rendeletben jelöljék ki, hol kérhető a zártkerti ingatlanok művelés alól kivett területként való bejegyzése. Ez az intézkedés 2026. január 1-jétől tett lehetővé változásokat az Otthon Start Program feltételeiben: 2026. január 1-től nem csupán belterületi, hanem külterületi és zártkerti ingatlanokra is a FIX 3%-os lakáshitel igényelhető.
Mire terjed ki a módosítás és mi a célja?
A Magyar Közlönyben megjelent 227/2025. (VII. 31.) Korm. rendelet módosítása szerint 2026. január 1. után leadott hitelkérelmek esetén az Otthon Start hitel Magyarország területén lévő lakás, egylakásos lakóépület, tanya vagy birtokközpont építéséhez, vásárlásához használható fel akkor is, ha a fentiek külterületen, vagy zártkertben találhatóak. A legújabb módosítás célja, hogy több ezer új ingatlan váljon elérhetővé a program keretében, és több ezer külterületi építési telek váljon a fiatalok számára felhasználhatóvá első otthon építésére.
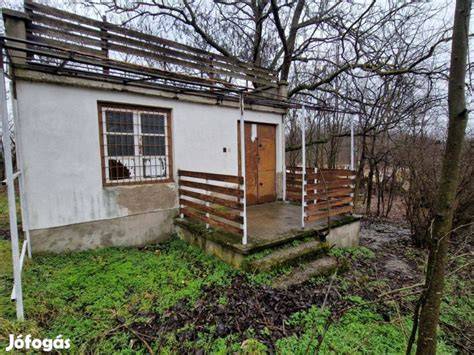
Mi számít zártkertnek és mit jelent a „művelés alól kivett” státusz?
Az az ingatlan minősül zártkertnek, amelynek tulajdoni lapján "zártkert" szerepel megnevezésként. Fontos különbséget tenni a termőföldnek minősülő és a művelés alól kivett zártkertek között. A tulajdoni lapon "művelés alól kivett" minősítéssel rendelkező zártkertekre ugyanis nem vonatkoznak a termőföldre vonatkozó szabályok. A művelés alóli kivonás azt jelenti, hogy az ingatlant a földhivatal "művelés alól kivett területként" jegyzi be, így az már nem minősül termőföldnek, hanem - ha a hely építési szabályok engedik - beépíthető területként kezelhetőek.
Hogyan lehet kivonni a zártkertet a művelés alól?
A legegyszerűbben 2025. június 26-tól, amennyiben a helyi önkormányzat ezt rendeletben lehetővé teszi. Ebben az esetben a művelés alóli kivonás egyszerűsített eljárásban, földvédelmi járulék megfizetése nélkül kérhető. Ha az önkormányzatnál erre nincs lehetőség, a kivonás csak egy bonyolultabb és költségesebb földvédelmi eljárás keretében lehetséges. Ha az eladósorba került ingatlan olyan településen található, ahol elérhető az egyszerűsített átminősítés, akkor egy hagyományos kérelmet kell csak beadni a földhivatalhoz.
Kinek éri meg a zártkerti ingatlan a támogatással?
A zártkerti lakóingatlanokat tehát csak akkor lehet megvenni a fix 3 %-os hitellel, ha az otthon a lakhatási igények kielégítésére alkalmas. Röviden: akkor lehetséges a zártkerti ingatlant bármilyen hitelből megvenni, ha a zártkert nem számít termőföldnek, lakóingatlanként szerepel a nyilvántartásban, és a bank fedezetként is elfogadja.
Milyen műszaki és jogi feltételeknek kell megfelelnie az ingatlannak?
A FIX 3%-os hitel háttérjogszabályaként szolgáló CSOK Plusz rendelet alapján a következő szempontrendszer mentén kell vizsgálódni: lakótér és alaphelyiségek - legalább egy 12 m²-nél nagyobb lakószoba, van konyha (főzőhelyiség), vagy ha nincs, akkor legalább 4 m²-es, önállóan szellőző főzőtér, fürdőhelyiség, WC; villamos energia - legyen bekötve a villanyáram (off-grid napelemes rendszer nem elég); fűtés - bármilyen egyedi fűtési mód jó; szennyvízelvezetés - közműves csatorna vagy engedélyezett egyedi megoldás; ivóvíz - közműves ivóvíz, vagy ha nincs, akkor telken lévő, ivóvíz-minőségű kutat.
Az ingatlan nyilvántartásban szereplő megnevezés
Zártkerti, külterületi ingatlan is csak akkor hitelezhető, ha a megnevezése a tulajdoni lap felső részén: „lakóház, udvar”, vagy tanya, birtokközpont, esetleg olyan egyéb megnevezés, amely megfelel lakóingatlannak. Ha a tulajdoni lapon “gazdasági épület”, “zártkerti művelés alól kivett terület”, “szőlő”, “gyümölcsös” stb. szerepel → NEM minősül lakóingatlannak.
Mennyi esélye van a sikeres hitelkérelemnek?
A bankok minden esetben egyedileg döntenek; van, amelyik egyáltalán nem hitelez külterületet, van, amelyik csak értékbecslés után dönt, és gyakran 40-50% önerőt kérnek (belterületen ez gyakrabban 20% körüli). A bank helyszíni szemlén nézi a közműellátottságot, a komfortfokozatot és a térképmásolattal való egyezést. A bank csak akkor ad hitelt, ha az ingatlan piacképes, a környéken van reális kereslet, és bedőlés esetén el tudja adni.
Milyen okokkal utasítják el leggyakrabban a zártkerti hitelt?
- Termőföld minősítés
- Hiányzó művelés alóli kivonás
- Nincs rajta lakóház a térképmásolaton
- Fel nem tüntetett melléképület
- Komfortfokozat nem elégséges
- Gyenge megközelítés, hiányos infrastruktúra
Építés és beépíthetőség
Építés esetén a fix 3% kölcsön az alábbi esetekben igényelhető: véglegessé vált építési engedély birtokában új otthon építéséhez, egyszerű bejelentéssel épülő új otthon építéséhez. Világos, hogy a magyar építészetről szóló 2023. évi C. törvény, a településrendezési és építési követelmények alapszabályzatáról szóló 280/2024. (IX. 30.) Korm. rendelet (TÉKA) és a helyi építési szabályzat rendelkezéseit be kell tartania annak is, aki nem belterületi ingatlanra szeretne építeni.
Beépíthetőség - mi dönti el?
Az átminősítés kiindulópontja az adott önkormányzat helyi építési szabályzata, amely az aktuális építési szabályokat tartalmazza. Hiába változik a kormányrendelet, ha a helyi HÉSZ szerint a telek nem beépíthető, vagy csak gazdasági épület építhető, vagy túl kicsi a telek a minimális telekszélesség / beépíthetőség teljesítéséhez, akkor Otthon Start nem lesz rá igényelhető. Ez különösen fontos azoknál a külterületeknél, amelyeket „felparcelláztak”, de még nem vontak belterületbe.
Pénzügyi alternatívák, ha a bank nem ad lakáshitelt
Ha a bank nem ad lakáshitelt - milyen megoldások vannak? Szerencsére más alternatívák is rendelkezésedre állnak: Ha 5 éven belül gyermeket szeretnél a házastársaddal, felvehetitek a maximum 11 milliós szabad felhasználású Babaváró hitelt, amely már egy gyermek születése után is kamatmentessé válik. Emellett érdemes a szabad felhasználású jelzáloghitelek és a személyi hitelek piacán is körbenézni; ezek ugyanis szabadon felhasználhatóak. A személyi kölcsönt nagyon rövid átfutási idővel és önerő nélkül is felveheted, akár 15 millió forint összegben is, azonban a futamideje általában maximálisan 8 év, ellentétben a jelzáloghitelek akár 20-30 éves futamidejével.
Piaci hatások és kockázatok
A kedvezményes, fix 3 %-os hitel jelentősen megnövelheti a potenciális vevők számát - az eddig sokszor kizárt külterületi lakóingatlanokra most új, hitelképes kereslet érkezhet. Mivel nem az összes zártkerti ingatlan, hanem csak a lakást, lakóházat tartalmazók hitelezhetőek, a tranzakciószám várhatóan csak enyhén növekszik. A kivett státusz a zártkertek esetén továbbra is értéknövelő tényező - mivel jelenleg elérhető kedvezményes kivonási lehetőség, várhatóan emelkednek a kivett, zártkerti lakóingatlanok árai. Ingatlanpiaci boomra, vagy buborékra azért nem számítunk.
A hét legfontosabb kockázat, amit ismerni kell
- A legtöbb zártkert nem számít lakóingatlannak.
- Komfort nélküli ház = hitel kizárva.
- Ha művelési ágban termőföld: szinte biztosan ki kell vonni.
- Beépíthetőség: a helyi HÉSZ számít.
- A bank nem csak jogszabályt néz - hanem értékesíthetőséget.
- Az önkormányzati rendelet hiánya megakadályozhatja az egyszerűsített átminősítést.
Otthon Start hitel – Részletes útmutató, feltételek és tippek első lakáshoz jutáshoz
Mit tanácsolnak a szakértők az érdeklődőknek?
Ingatlanjoggal, lakás adásvételekkel foglalkozó ügyvédként én úgy gondolom, hogy inkább csak elméleti esélye van annak, hogy komoly társadalmi hatással jár a zártkerti besorolású lakásokat érintő módosítás. Attól még hogy elméletileg lehet hitelt felvenni egy külterületi pár szobás kis lakóépítményre, közel sem jelenti azt, hogy bank is ad rá hitelt. A hazai bankok nagyon szigorú szabályok mentén hiteleznek, ha a lakás nem elég értékes, vagy vevő maga nem hitelképes, akkor nem fogják finanszírozni a zártkerti lakóingatlan adásvételét.
Érdemes előzetes hitel-előminősítést kérni és szakemberrel (ingatlanjogász, ingatlanközvetítő, hitelszakértő) átnézetni a tulajdoni lapot, a művelési ágat és a helyi építési szabályokat, mert a tapasztalat az, hogy a hitelképesség előzetes felmérése gyorsabb eladáshoz és magasabb eladási árhoz vezet. Ne fizessünk foglalót, és ne kössünk végleges szerződéseket arra alapozva, hogy a támogatás automatikusan elérhető lesz a kiválasztott zártkerti ingatlanra.
Gyakorlati lépések vásárlás előtt
- Ellenőrizze a tulajdoni lap megnevezését (lakóház, tanya, birtokközpont szükséges).
- Vizsgálja meg a közműellátottságot: villany, ivóvíz, szennyvíz, fűtés megléte kritikus.
- Tájékozódjon a helyi önkormányzatnál az egyszerűsített művelés alóli kivonás lehetőségéről.
- Tekintse át a HÉSZ előírásait a beépíthetőségre vonatkozóan.
- Kérjen bankfüggetlen hitel-előminősítést és ingatlan-értékbecslést.
- Ha szükséges, vegye igénybe ingatlanjogi szakértő vagy ügyvéd segítségét.
Összegzés helyett: mire figyeljen most?
A kormányrendelet tehát nem kreált külön „zártkerti lakóingatlan” fogalmat: jogilag ugyanazt tekinti lakóingatlannak külterületen is, mint belterületen. A zártkerti ingatlanok reális alternatívát jelenthetnek kisebb házak, mobilházak formájában fiatalok első otthonainak kialakítására, de a banki gyakorlat és a helyi építési szabályok döntőek. Senki ne induljon el azonnal szerződni anélkül, hogy a jogi és műszaki feltételeket alaposan ne vizsgáltatta volna meg.
tags: #tamogatas #zartkerti #ingatlan #vasarlasra
Népszerű bejegyzések:
- Melyik budapesti kerületet érdemes választani lakásvásárláshoz?
- Minőségi építőanyagok és az európai tűzvédelmi osztályozások részletes összefoglalója
- Felsőpakony településrendezési keretei és szabályai
- Magyarország legjobb külső medencés nyaralói – nyári kikapcsolódás
- Minden a fizetési meghagyásos díjakról