
Tárgyi eszközök szántóföld értékcsökkenése és kapcsolódó számviteli elvek
Az értékcsökkenés (amortizáció) a számvitelben egy olyan eljárás, amely során a vállalkozás eszközeinek beszerzési vagy előállítási költségét időarányosan leírják az eszköz hasznos élettartama alatt. Az értékcsökkenés célja, hogy az eszköz használata során fellépő elhasználódást, avulást vagy értékcsökkenést tükrözze a pénzügyi kimutatásokban. Az értékcsökkenés elszámolása biztosítja, hogy az eszközök költsége is egyenlően kerüljön felosztásra a beszámolási időszakok között, amíg az eszköz hasznos élettartama le nem jár.
Az alábbiakban a szántóföldi tárgyi eszközök értékcsökkenésével és azok számviteli kezelésével kapcsolatos lényeges elveket foglaljuk össze, a rendelkezésre álló példákat és módszertani leírásokat pedig rendkívül részletesen bemutatjuk.
Kiképzett kizárások: mikor nem számolható el terv szerinti értékcsökkenés?
Nem számolható el terv szerinti értékcsökkenés a földterület, a telek, az erdő bekerülési (beszerzés) értéke után, az üzembe nem helyezett beruházásnál, a képzőművészeti alkotásnál, a régészeti leletnél, az olyan kép- és hangarchívumnál, illetve egyéb gyűjteménynél, egyéb eszköznél, amely értékéből a használat során sem veszít, illetve amelynek értéke évről évre nő. Kivéve: a bányaművelésre, veszélyes hulladék tárolására igénybe vett földterület, telek.
Értékcsökkenés tervezése és maradványérték
A tárgyi eszközök hasznos élettartam végén várható maradványértékkel csökkentett bekerülési értékét azokra az évekre kell felosztani, amelyekben ezeket az eszközöket előreláthatóan használni fogják. Nulla lehet a maradványérték, ha annak értéke valószínűsíthetően nem jelentős. Az évenként elszámolandó értékcsökkenés arányát a bekerülési érték (bruttó érték) - maradványérték megállapítása esetén a maradványértékkel csökkentett bekerülési érték - viszonyításával kell megtervezni, figyelembe véve az egyedi eszköz várható használatát, élettartamát és erkölcsi avulását.
Az üzembe helyezés időpontja a rendeltetésszerű hasznosítás kezdő időpontja, és ezt hitelt érdemlően dokumentálni kell. Terv szerinti értékcsökkenést a már rendeltetésszerűen használatba vett, üzembe helyezett tárgyi eszközök után kell elszámolni addig, amíg azokat rendeltetésüknek megfelelően használják.
Az értékcsökkenési módszerek listája
- Lineáris leírás: az egymást követő években azonos összegű értékcsökkenés kerül elszámolásra. Alkalmazható gépekre, berendezésekre, irodai eszközökre, mert egyszerű és kiszámítható költségelosztást biztosít.
- Degresszív leírás: az évek során csökkenő összegű értékcsökkenés, számtani vagy mértani sor alkalmazásával (pl. évek számának összege módszer vagy nettó jelenérték alapján).
- Teljesítményarányos leírás: az amortizáció az adott időszak tényleges igénybevételétől függ (pl. futásteljesítmény, üzemórák, legyártott darabszám).
- Abszolút összegű leírás: az évenkénti értékcsökkenés összegét a gazdálkodó határozza meg, nem pedig az évenkénti leírás mértékét.
- Progresszív leírás: az évek során növekvő összegű értékcsökkenés kerül elszámolásra.
A vállalkozás a fentiek közül választhat a számviteli törvény elveinek és tételes előírásainak megfelelően. Nem számolható el terv szerinti és terven felüli értékcsökkenés olyan tárgyi eszközöknél, amelyek már teljesen leírtak, vagy amelyeknél a tervezett maradványértéket elérték a tárgyi eszközök.
Lineáris értékcsökkenés magyarázata
A lineáris értékcsökkenés olyan módszer, amelynél egy eszköz beszerzési értékét a hasznos élettartama alatt minden évben azonos összeggel csökkentjük. Az éves értékcsökkenés összege: (beszerzési érték - maradványérték) / évek száma. Gyakran alkalmazzák gépeknél, berendezéseknél, irodai eszközöknél; biztosítja az egyszerű és előrelátható költségelosztást.
Példa: egy gép 1 000 000 Ft-ért, hasznos élettartama 5 év, maradványértéke 100 000 Ft. Az értékcsökkenés alapja: 900 000 Ft. Éves lineáris értékcsökkenés: 900 000 / 5 = 180 000 Ft. Ez évente azonos összeget ír le, és a könyv szerinti érték évről évre csökken.
Teljesítményarányos értékcsökkenés magyarázata
Ez a módszer az eszköz értékcsökkenését a tényleges használathoz igazítja. Ha a gép 10 000 000 Ft-be kerül, maradványértéke 1 000 000 Ft, és 100 000 darab terméket gyárthat, egy darabra jutó értékcsökkenés: (10 000 000 - 1 000 000) / 100 000 = 90 Ft/darab. Ha adott évben 25 000 darabot gyártanak, az adott év értékcsökkenése: 25 000 × 90 = 2 250 000 Ft. Így az amortizáció összhangban van a tényleges teljesítménnyel.
Évek összege módszer (szumma módszer) magyarázata
Az évek száma összege módszer egy gyorsított leírási eljárás: a bekerülési értéket a hasznos élettartam első éveire nagyobb, a későbbi évekre kisebb leírási hányaddal számolják. Példa: 17 000 000 Ft bekerülési érték, 5 év hasznos élettartam, 2 000 000 Ft maradványérték. Évek összege: 1+2+3+4+5 = 15. Értékcsökkenési alap: 15 000 000 Ft. Éves leírás különböző megosztásban: 5 000 000, 4 000 000, 3 000 000, 2 000 000, 1 000 000 Ft. E módszer első években nagyobb terhelést ró az eredményre.
Szorzószámos leírási módszer magyarázata
A szorzószámos leírási módszer az éves leírás összegét egy alapkulcs és egy előre meghatározott szorzószám szorzata adja. Az alapkulcsot a hasznos élettartam adja meg (például lineáris kulcs), majd ezt módosítják a szorzószámmal, tükrözve az eszköz használatának intenzitását vagy a gyorsított leírás lehetőségét. Példa: 1 200 000 Ft bekerülési érték, maradványérték 200 000 Ft, tervezett élettartam 5 év. Lineáris kulcs 20% (1/5). A szorzószámokat 1,6; 1,3; 1,0; 0,7; 0,4 értékekkel használják. Az első év 320 000 Ft, a második év 260 000 Ft, a harmadik év 200 000 Ft, a negyedik év 140 000 Ft.
A nettó érték alapján történő kedvező leírás (degresszív vagy csökkenő kulcs) első években nagyobb, majd kisebb értékcsökkenést eredményez, és jól tükrözi azoknak eszközöknek a használatát, amelyek elején nagyobb gazdasági hasznot hoznak.
Egyéb megfontolások: adózás és áfás vonatkozások
A számviteli törvény szerint az értékcsökkenés elszámolása alapvetően a Tao alapon történik, ugyanakkor a Tao törvény meghatározott leírási kulcsokat alkalmaz, amelyek gyakran eltérnek a számviteli nyilvántartásban használt kulcsoktól. Ez az eltérés adóalap-módosítást igényel. Amennyiben egy tárgyi eszközt értékesítési céllal a vállalkozás nyilvántartásába vesznek, azt a mérlegben át kell sorolni a forgóeszközök közé.
A számlafelvétel során fontos, hogy az eszköz pontosan beazonosítható legyen (megnevezés, műszaki azonosító), és a teljesítési időpont igazodjon a használatba vételhez. Az áfa levonhatósága legkorábban a rendeltetésszerű használatba vétel hónapjától gyakorolható. A tárgyi eszközök beszerzéséhez kapcsolódó áfa tartalma a devizanemváltás és az adózás összefüggéseiben is megjelenik, és a számviteli törvény szerinti értékcsökkenés számításaáltalában ebben a környezetben kell meghatározni.
Gyakorlati példa a szántóföldi eszközöknél
Társaságunk 2012 áprilisában használt eszközöket vásárolt 7 000 E Ft értékben. A számviteli politikánk alapján az egyedenként 100 E Ft alatti eszközöknél a bekerülési érték egy összegben kerül elszámolásra. A 100 E Ft és 200 E Ft közötti beszerzési értékű eszközök beszerzési értékét két év alatt számoljuk el, a 200 E Ft fölöttiak pedig a várható hasznos élettartam szerint. Pénzügyi kérdések és bérbeadás: a beszerzett eszközöket áprilistól bérbe adjuk, a bérlet futamideje négy év, negyedévente 450 E Ft + áfa a bérleti díj. A fentiek alapján a bérbeadásból származó árbevétel nem fedezi az értékcsökkenési leírás költségként elszámolt összegét. A leírási eljárás megfelel-e a törvényi előírásoknak? A cikkben felhívjuk a figyelmet, hogy a 2012-es példában a számviteli politika és adózási szabályok közötti összhang, valamint a visszlízing és áfa-szempontok kérdései kulcsfontosságúak lehetnek. A cikk megemlíti, hogy a Számviteli Levelekben 2012. október 4-én megjelent cikk értelmezése szerint az Szt. tételes előírásaival ellentétes lehet a fent leírt gyakorlat, ezért szükség van a jogszabályi egyeztetésre.
Tárgyi eszközök és adózási összefüggések rövid áttekintése
A tárgyi eszközök beszerzése és értékesítése során a számviteli törvény és az Áfa törvény eltérő megközelítést alkalmaz, ezért a döntéseknek összhangban kell lenniük a mindenkori jogszabályokkal. A beszerzéskor elsődleges feladat annak eldöntése, hogy az eszköz melyik mérlegtételbe kerüljön: tárgyi eszközként (befektetett eszköz), készletként vagy közvetlen költségként. A 80. § (2) bekezdése alapján a kis értékű eszköznél (200 000 Ft alatt) egy összegben lehet elszámolni az értékcsökkenést; a 200 000 Ft feletti eszközöknél pedig a várható hasznos élettartam alapján kell megállapítani az éves leírás összegét. Az áfa szempontjából a levonhatóság a rendeltetésszerű használatba vétel hónapjától állapítható meg, versenyezve a korlátozásokkal, például személygépkocsik vagy reprezentációs eszközök esetében.
Összegzésként: a tárgyi eszközök értékcsökkenése a hasznos élettartam alatt folyó, időben elosztott költség- és értékcsökkenési terhelést biztosítja a vállalkozás számára. A módszerek közül a lineáris és a teljesítményarányos leírás a leggyakoribb, de a vállalkozás választhat olyan megoldásokat is, mint a degresszív vagy a szorzószámos leírás, ha azok megfelelnek a jogszabályi előírásoknak és a hasznos élettartam valós használatának.
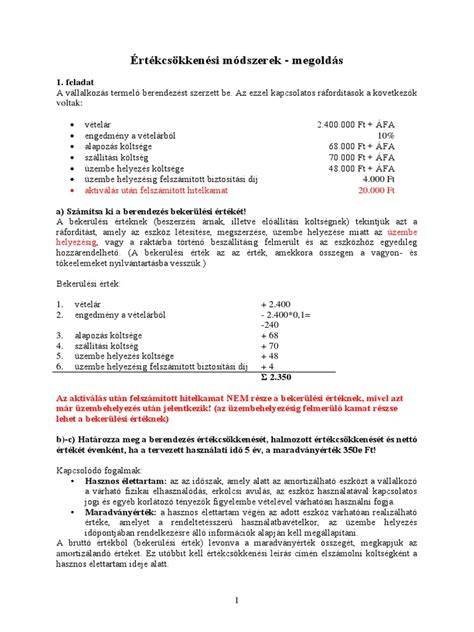
Az évek számjegyeinek összege értékcsökkenési módszer
tags: #targyi #eszkozok #szantofold #ertekcsokkenese