
tarsasag tulajdonjog ertekesites jogi es gazdasagi hatter
A dologi jogi szabályozás koncepciójának kialakítása részben az 1959. évi IV. tv. történelmi környezetétől és a XX. század második felének gazdasági és társadalmi változásaitól függ, amelyek a tulajdonjog szerepét és határait is átformálták. A koncepció szerint az új Ptk. A tulajdonjog maga emberek közötti, dolgokra vonatkozó viszony, amelynek szükségessége abból fakad, hogy az erőforrások korlátozottak. Ahol a végesség nem valósul meg, ott nincs szükség a hasznosítás és elosztás külön normáira sem. A tulajdon abszolút jogviszony, amelyet másokkal szemben is kikényszeríthetünk, nem csak a megszerzővel szembeni korlátozásként értelmezhető. A vizsgált tanulmány elsősorban a dologi jogi paradigmákra koncentrál, de a tulajdon összefüggő tágabb keretek között is értelmezhető.
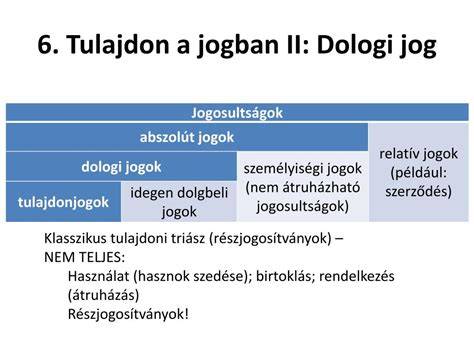
A tulajdon fogalmának történeti és koncepcionális árnyalatai
A tradicionális felfogás szerint a személy és a tulajdon viszonya a tulajdonjog érvényesülésének határait jelenti, ahol a személyiség elidegeníthetetlensége az alap. Manapság azonban a személy és tulajdon kapcsolata olyan probléma, amelyre a magánjognak választ kell adnia, különös tekintettel arra, mi elidegeníthető és hol vonhatók meg a személyiséghez kapcsolódó javak. A tulajdon “eldologiatlanodása”, az absztrakció felé tolódása is megfigyelhető, miközben a gazdasági hatalom kifejeződései is átalakulnak. A modern piacgazdaságban a társadalmi és gazdasági biztonságot nem kizárólag a hagyományos tulajdon támaszai adják, hanem a várakozások és a jogi keretek is egyre fontosabbá válnak.
A várományok és a jogok viszonyrendszere szorosabban összefügg a tulajdon objektív funkcióival: ilyen például a tőzsdei vételi jog vagy a megkötött szerződésekben rejlő helyettesítő jogok, amelyek a kereskedelemben a tulajdonhoz hasonló szerepet töltenek be. A gazdasági viszonyokban az ingók tulajdonjogának szerepe csökken a használó-kra jellemző termelési felelősség miatt, és ezzel párhuzamosan a haszonbérlet, lízing és egyéb konstrukciók erősödnek, miközben a tulajdonbiztosítási szerep növekszik.
A dologi jogi szabályozás tárgya és a jogi szemlélet változása
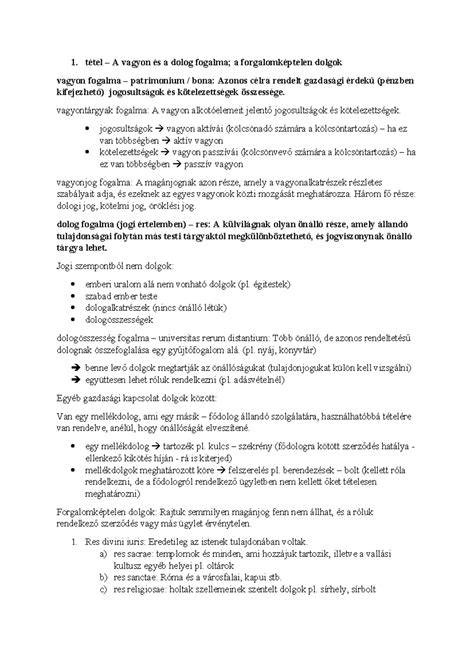
A hatályos Ptk. szerint a dolog a fizikai tárgyak mellett a pénz, értékpapír és a dolog módjára hasznosítható természeti erők is lehetnek. A dologfogalom kiterjesztése és a jogok dologként való kezelése az adójog és más jogágak közös hatásterülete lehet. Például a bérleti jog önálló vagyoni forgalom tárgya, a haszonélvezet pedig a dolog terhei közé tartozik. Bizonyos javak (pl. goodwill vagy domain-nevek) nem tekinthetők teljes értékű dologi javaknak, de viselkedésükben a dologi jogi szabályozás hatással lehet rájuk. A jogi szakirodalom és jogszabályok között folyamatosan vizsgálják, hogyan kapcsolódnak ezek a vagyoni jogok a dologi jogi fogalmakhoz.
A dologi jogi szabályozás komplexitása abból adódik, hogy más jogágak normái - különösen büntetőjogi tényállások - befolyásolják a tulajdon védelmét. A jelenlegi Ptk. elhelyezkedése és koncepciója a társadalmi és gazdasági környezet változásainak tükrében alakult ki, és a történelmi rendszerekhez képest egy sokkal nyitottabb és rugalmasabb tárgykört igényelhet. A dolog fogalmának lazítása vagy szigorítása részben attól függ, hogy milyen javak tartoznak a dologi jogi szabályozás körébe, és melyeket lehet vagy kell kivételekkel, külön szabályokkal kezelni.
Az ingatlanok és egyéb vagyontárgyak értékesítésének jogi háttere
Az ingatlanok adásvételének és a hozzászóló jogi személyek üzletrész-értékesítésének adózási vonatkozásai komplexek. Az ingatlan könyv szerinti értéke és a nyilvántartási érték közötti különbségek határozzák meg a TAO alapját és az adó terheit. Az adózási lehetőségek között szerepel az adóköteles és adómentes tranzakciók megkülönböztetése, az ÁFA kötelezettség mérlegelése, az illetékfizetési kötelezettségek felmérése, valamint a vagyonszerzési illeték alakulása. Ezek a szabályok befolyásolják mind az ingatlan-adásvétel, mind az üzletrész-adásvétel dinamikáját és a jogi tervezést.
A tranzakció formájától függően az ingatlan adásvétel esetén közvetlenül az ingatlan tulajdonjoga változik, míg üzletrész-adásvétel esetén a tulajdonosi szerkezet nem feltétlenül módosul. Az ingatlan adásvételhez írásbeli szerződés és jogi közreműködés szükséges, míg az üzletrész adásvétel esetében a cégstruktúra és a mögöttes szerződések újraértékelése fontos. A kapcsolódó jogok és kötelezettségek átszállása esetenként külön megállapodást igényel.
Szindikátusi szerződések és befektetői hatások
A szindikátusi szerződések olyan megállapodások, amelyek kereteztetik a befektetői dominanciát és a cég irányítását. Ezek tartalmazzák a vétójogokat, anti-delution védelmet, likvidációs elsőbbséget és különböző tag-along, drag-along jogokat. Gyakran tartalmaznak korlátozásokat az alapítók tevékenységeire vonatkozóan és garanciális megállapodásokat az alapítók kezességvállalásáról. E megállapodások célja a befektetői biztonság és a vállalati teljesítmény közötti egyensúly megteremtése, miközben a jogi keretekhez való hűség is fontos.
Köztulajdonú gazdasági társaságok és belső kontroll
A köztulajdonú gazdasági társaságok jogi és gazdasági hátterét különösen a köztulajdonban álló gazdasági társaságokról szóló jogszabályok és az alaptörvény pontjai alakítják. A 2009. évi CXXII. törvény és a 2011. évi CXCVI. törvény ( nemzeti vagyonról szóló törvény) meghatározza a köztulajdonban álló vállalatok fogalmát, feladatait és a közpénzek hatékony felhasználásának követelményeit. A belső kontrollrendszer kialakítását és működtetését a 339/2019. (XII. 23.) Korm. rendelet kodifikálta, amely 2020. január 1-jén lépett hatályba. Az ÁSZ ellenőrzési jogköre szintén kiterjed a köztulajdonú vállalatokra, ami a fenntartható és költséghatékony gazdálkodást szolgálja. Ezek a szabályozások a közfeladatok ellátását és a nemzeti vagyon védelmét célozzák, miközben a jogalkalmazásban és jogalkotásban is kihívásokat jelentenek a dologi jogi szabályozás tárgyi és intézményi terjedése szempontjából.
Összefoglaló: jogi és gazdasági hatások az ingatlantranzakciók tervezésében
A tranzakció formája befolyásolja az adózás, az illeték, az ÁFA és a vagyonszerzési kötelezettségek jellegét. Az ingatlan-adásvétel gyorsabb megvalósítást tesz lehetővé, de kevesebb adó-optimizációs lehetőséget kínál; míg az üzletrész-adásvétel hosszabb előkészületet igényel, de a cégstruktúra és a kapcsolódó szerződések szempontjából rugalmasabb és jóval tervezhetőbb adózási kereteket nyújthat. A felmerülő költségek - mint a vételár, az érték növelésére irányuló beruházások, a közvetítői díjak vagy az ügyvédi költségek - levonhatók lehetnek az adóalapból, ha igazoltan, az előírt határidők betartásával kerülnek elszámolásra. A hosszú távú tulajdonlás adóelőnyöket is hozhat, mivel öt év után az adó mértéke 0%-ra csökkenhet, vagy akár adómentessé válhat.
Az ingatlanokkal kapcsolatos adózási és jogi döntések során érdemes szakértők segítségét kérni: jogi tanácsadás, adózási és számviteli átvilágítás, illetve a tranzakciók előzetes jogi és pénzügyi vizsgálata mind segítik a zökkenőmentes és jogszerű folyamatot.
tags: #tarsasag #tulajdonjog #ertekesites