
Társasház kezelo futes számlák: hogyan működik a közüzemi díjak kiegyenlítése és a könyvelés?
A társasház havi rendszerességgel utalja a közüzemi számlák díjait a szolgáltatók felé, mint például a villamos energia díja, fűtés-, víz-, csatorna-, szemétszállítási díj. Elmaradás esetén a szolgáltató felszólítást küld a közös képviselőnek vagy az intéző bizottság elnökének, és a ki nem fizetett számlák működési zavarokat okozhatnak, például lekapcsolást. Ezen túl a visszakapcsolás díja költséget ró a társasházra. Időt és energiát igényel a megoldás a közös képviselőtől, mert utána kell járni, hogy a visszakapcsolás megtörténjen, és a hátralék rendezésre kerüljön.
Ha a szolgáltató tévesen jár el és kikapcsolást eszközöl akkor is, amikor a tartozás rendezve van, a közös képviselő gyorsan helyreállíthatja a közüzemi szolgáltatást, akár még aznap, díjmentesen. A szolgáltatókkal történő kommunikáció, az ügyintézés, a számlák folyamatos ellenőrzése, a befizetési bizonylatok és bankszámlakivonatok megőrzése alapvető feladata a közös képviselőnek vagy az intéző bizottságnak.
Azokon a területeken, ahol több szolgáltató érhető el (nemcsak villany, víz, gáz, de például a számlavezető bank, tetőszigetelés, kaputelefon szerelés, villanyszerelés, ácsmunka stb.), érdemes alaposan utánanézni a cégeknek referenciák és személyes találkozók alapján, és elköteleződni hosszabb távra. A közös képviselő vagy intéző bizottság mellett a számvizsgáló bizottság bevonása is ajánlott a szerződések előkészítő munkálataiba.
1) Kérdés: Milyen törvényi előírás vonatkozik a közös képviselőre a könyveléssel kapcsolatban?
A társasházak könyvelésére, beszámolókészítésére a 479/2016. (XII. 28.) Korm. rendelet előírásai vonatkoznak. Ezen rendelet rendelkezései kötelezőek a társasházat képviselő közös képviselőre is.
Részletek a rendeletből: a válaszok kérdéses részei hangsúlyozzák, hogy a közös képviselőnek követve a jogszabályokat és az SZMSZ-t, a közös költségek és a beszámolók összeállítása kötelező feladata.
2) Kérdés: Kettős könyvvitelt vezető társasháznál hogyan történik a bérleti díj előírásának és kiegyenlítésének, valamint a levonandó és befizetendő szja könyvelése?
A válasz szerint a kérdés összetett és jogszabályokkal összefüggő. A közös képviselő feladata a gazdasági események nyilvántartása és összefogása, figyelembe véve a bérleti díj után fizetendő szja tekintetét. A bérleti díj és az áfa-körben végzett tevékenységek esetében figyelembe kell venni a társasház jogállását és az üzemeltető és társasház közötti megállapodásokat.
3) Magánszemély tulajdonosok és több jogi személy tulajdonában lévő társasház üzemeltetője
Ha az üzemeltető a közüzemi díjakat és számlákat az üzemeltető nevére vagy a társasház nevére kiállítva kezeli, a jogi szabályozás és az áfa-gyakorlat bonyolult lehet. A válasz utal arra, hogy durva jogszabályi megsértésre is fény derülhet, ha nem a megfelelő adó- vagy társasházi előírásokat követik. A társasház nincs áfaalanyként az általános korlátozások miatt, így közös költség számláinál nem mindig lehet ÁFA-t felszámítani a társasház felé.
4) A közös képviselő kötelezettségei a költségvetés és az elszámolások terén
A társasház közgyűlésén jóváhagyott költségvetés alapján a közös költséget a tulajdoni hányad arányában osztják fel. Az éves költségvetési tervet is el kell készíteni, és az év végén az tényleges adatok alapján elszámolást kell készíteni, a különbözetet rendezni. A közös képviselőnek gondoskodnia kell arról is, hogy a számlák és a beszámolók helyesek legyenek, és a tulajdonosokat megfelelően értesítsék az előleg és a tényleges költségek különbözetéről.
5) A társasház könyvelése és a közös költségek elszámolása
A társasház könyvelése - utólagos ellenőrzés során - olyan számlákat is befogadhat, amelyek évvel ezelőttiek vagy olyan vállalkozásoktól származnak, amelyek már nem adóalanyok. A Teljesség érdekében a Sztv. alapján minden gazdasági eseményt könyvelni kell, amelyek hatással vannak az eszközökre, forrásokra vagy az éves eredményre. A közös költség felosztása alapvetően a tulajdoni hányad arányában történik, de lehetőség van egyes költségnemekre más felosztási elvek alkalmazására is, amelyet az SZMSZ-ben rögzíteni kell.
6) A felújítási alap és egyéb közös kiadások elszámolása
A felújítási alap és a közös költségek elszámolása szorosan összefügg a tulajdoni hányad arányával és a felhasználói módokkal. A beszámolókban és a mérlegben meg kell jeleníteni a közös költség tételeit, és a rendeletek szerint zárást kell végrehajtani. A közös költség felhasználása és a felújítási alap felhasználása a tulajdonosok közgyűlése által meghatározott szabályok szerint történik.
7) A közös tulajdon és a tárgyi eszközök leltározása
A társasház esetében a közös tulajdonú épületrészeket, berendezéseket és helyiségeket nem feltétlenül kell a társasház tárgyieszköz-leltárába bevonni az elszámolás és a mérleg elkészítéséhez, mivel a társasházakra vonatkozó jogszabályok eltérhetnek a vállalkozásoktól. A Th. tv. és az Szt. között lévő különbségek miatt a konkrét követelményeket a hatályos jogszabályok szerint kell alkalmazni.
8) Kérdések a felújítási alap és adózási kérdések alakulásáról
A közös költségek és a felújítási alap elszámolására vonatkozó válaszok során kiemelik, hogy a társasház nem képezhet adózási eredményt, és a felújítási alapot a tulajdonosok felé külön kell könyvelni. A felújítási költségek és a közös költségek áfa-kezelése esetenként eltérő lehet a tervezett és tényleges adatok között, ezért a javasolt megoldás a jogszabályok és az SZMSZ szerinti pontos elszámolás.
9) A közös költségek és a tulajdoni hányadok összefüggése
A közös költség megfizetése a tulajdonosokra hárul, és ha a tartozás meghaladja a hat hónapi közös költség összegét, akkor a tulajdon zálogjoggal terhelhető. A közgyűlés által elfogadott költségvetés és a tényleges adatok közötti különbözet rendezése a társasház feladata. A földhivatali és adózási vonatkozások figyelembevételével a leírások részletezik, hogy milyen módon történjen a kiegyenlítés.
Az alábbiakban összefoglaljuk a legfontosabb gyakorlatban gyakran felmerülő megoldásokat a közös költségek és fűtés, víz, szemét, vízórás és mellékvízórás kérdéseire:
- Víz- és csatornadíj: általában a közös költség és a tulajdoni hányad arányában kerül megosztásra; mellékvízmérő esetén a mérőn mért fogyasztás szerint történik a felosztás.
- Szemétdíj: gyakran a közös költség részeként kerül felosztásra, a tulajdoni hányad/szabály szerint.
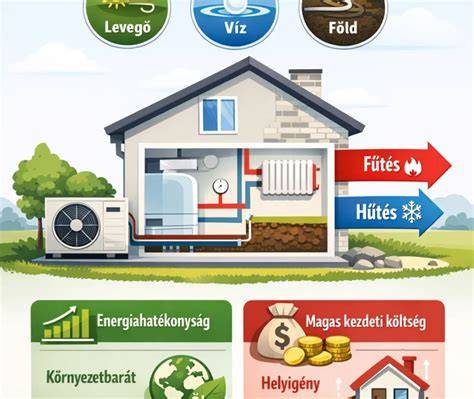
- Fűtés: távfűtés vagy házközponti fűtés, vagy egyedi fűtés esetén a költségek felosztása a szolgáltatói díjtételek és a fogyasztás arányában történik.
- Távfűtés: a díjtételek között a közvetlen beavatkozás nélkül a tulajdonosokhoz kerül a számlázás; a társasház feladata a mérőkhöz kapcsolódó adminisztráció.
- Házközponti fűtés: a gáz és az áram költségei, a hőmennyiségmérők bérleti díja és bevallási díjak felosztása a SZMSZ-ben rögzített arányok szerint történik.
A jogi és számviteli megfelelés érdekében a közös képviselő feladata a következők összehangolása:
- folyamatos ügyintézés és ellenőrzés a szolgáltatókkal,
- készítsen éves költségvetést és beszámolót,
- rögzítse a közös költség felosztását a tulajdoni hányadok alapján,
- biztosítson transzparens elszámolást a tulajdonosok felé,
- könyvelje a felújítási alapot és a közös költségeket a számviteli szabályok szerint.
A téma egyes részei az egyes társasházak sajátos megoldásaitól függenek, ezért fontos, hogy a közös képviselet legyen tisztában a vonatkozó jogszabályokkal, a társasház SZMSZ-ével és a saját szerződéseivel.
tags: #tarsashaz #kezelo #futes #szamlak