
Társasházi fűnyíró értékcsökkenése számviteli szempontból
A cikk a társasházi vagyonelemek értékcsökkenésének számviteli vonatkozásait járja körbe a 4/2013. (I. 11.) Kormányrendelet az államháztartás számviteléről (Áhsz.) és a kapcsolódó törvényi előírások alapján. A szöveg különös tekintettel van a hasznos élettartam, maradványérték és a terv szerinti értékcsökkenés meghatározására, a bekerülési érték összetevőire, a megkülönböztetett eszközcsoportokra, valamint az adózási hatásokra. A példák között megtalálható a gépek, berendezések, felszerelések bruttó értéke és az eddig elszámolt értékcsökkenés, továbbá a tulajdonosi viszonyok és a közös költségek összefüggései is.
Ami az értékcsökkenés alapfogalmait adja
Az értékcsökkenés (amortizáció) a tárgyi eszközök fizikai kopásának és erkölcsi avulásának pénzben kifejezett értéke. Az üzembe helyezés napjától kezdődően számolható el, és a mérlegkészítés során az eszközök bruttó értékét csökkentő összegként jelenik meg. Az Áhsz. szerint a terv szerinti értékcsökkenést a rendeltetésszerű használatbavételtől kell elindítani, és a mérlegkészítés napjáig vonatkozik. A maradványérték meghatározása a hasznos élettartamon belül történik, és a bruttó érték csökkentésének alapja.
Bekerülési érték és hasznos élettartam
- A bekerülési érték a beszerzéshez, létesítéshez, üzembe helyezéshez kapcsolódó összes releváns ráfordítás együttes összege, beleértve a szállítási, üzembe helyezési és egyéb járulékos költségeket, valamint a bruttó áfát sem vonják ki.
- A hasznos élettartam az az időszak vagy a gyártott teljesítmény alapján megítélt időszak, amely alatt az eszközt a vállalkozás időarányos vagy teljesítményarányos módon felhasználja.
- A maradványérték az élettartam végén várható, realizálható érték, amelyet a hasznos élettartamból kiindulva számolnak ki. Bizonyos esetekben ez 0 lehet, de negatív maradványérték nem engedélyezett.
Képlet és előírások Covid előtti példákkal
A 2001. január 1. után beszerzett eszközöknél maradványértéket kell meghatározni, és ezt a bruttó értékből kiindulva osztjuk fel az előre látható évek között. Az 50 000 forintos egyedi érték alatti eszközök esetében van lehetőség az azonnali értékcsökkenés elismerésére. A terv felülvizsgálata és a megvalósult vagy tervezett használat aránya meghatározza a leírás mértékét, amely lehet lineáris, de más módszerek is alkalmazhatóak a vállalkozás választásától függően.
A leírási módszerek
A leggyakoribb módszer a lineáris leírás, ahol minden évben azonos összegű értékcsökkenést számolnak el. A lineáris leírás alapja a bruttó érték vagy a maradványértékkel csökkentett bruttó érték, attól függően, hogy 2001. január 1-je után szerzett eszközökről van-e szó. A degresszív leírás költségesebb lehet, mert bár jobban követi a gyorsabb elhasználódást, bonyolultabb számítást igényel. A teljesítményarányos leírás olyan eszközöknél javasolt, ahol a teljesítmény mérhető és tervezhető, de adminisztrációt és nyilvántartást igényel.
Kis értékű eszközök és speciális lehetőségek
A számviteli törvény lehetővé teszi, hogy a 50 000 forint egyedi beszerzési értéket meg nem haladó eszközök bekerülési értékét egy összegben számolják el. Ez opcionális lehetőség, nem kötelező alkalmazni. Továbbá a terv szerinti értékcsökkenést olyan mértékben kell elszámolni, hogy a mérlegkészítésben a piaci értéken jelenjen meg. A piaci érték meghatározására több módszer létezik (pl. utánpótlási ár, helyettesítő termék ára). Ha az eszköz már nem beszerezhető, helyettesítő terméket kell keresni, és annak piaci ára alapján kell számolni.
Adózás és értékcsökkenés
A számviteli és adózási szabályok különbözhetnek: a társasági adó alapját a törvény által meghatározott leírási kulcsokkal csökkentjük, miközben a számvitelben elszámolt értékcsökkenés eltérhet. Emiatt a tárgyi eszközök nettó értéke kétféle lehet: a számviteli beszámolóra és az adóalapra vonatkozó értékek különbsége miatt. Az adóalap meghatározásához a Tao-tv szerinti leírási kulcsokat kell alkalmazni, azonban a számviteli leírásokat ettől függetlenül is nyilvántartásba kell venni.
Kiemelhető kizárások
Nincs lehetőség értékcsökkenésre például földterületnél, teleknél, erdőnél, üzembe nem helyezett beruházásoknál, teljesen nullára leírt eszközöknél vagy képzőművészeti alkotásoknál és régészeti leleteknél.
Társasházak speciális megközelítése és a leltár
A társasházak könyvelését és beszámolókészítését a 479/2016. (XII. 28.) Kormány rendelet írja elő. A társasházaknál is lényeges, hogy a mérlegben nyomon legyen követve a földterület és a földdel szoros kapcsolatban álló vagyoni értékű jogok (például telek, épület, ingatlanok) kimutatása. Ugyanakkor a társasházakra vonatkozó speciális előírások miatt nem minden ingatlan, berendezés és helyiség kerül a társasházi tárgyi eszköz-leltárba; a társasházi törvény és egyéb jogszabályok ezt részletezik. A közös költségek és felújítások elszámolása szorosan összefügg a tulajdonosi hányadokkal és a költségvetési tervezéssel.
Párhuzamosan két nettó érték a gyakorlatban
A számviteli és adózási értékcsökkenés közti különbség miatt a társasházak és befektetői környezet esetében gyakran két nettó érték jelenik meg a mérlegben: a számviteli könyvekben rögzített nettó érték és az adózási alap szerint számított nettó érték. A kettő közötti eltérés a halasztott adó megközelítésében is hatással lehet.
- Beépítés és üzembe helyezés: az értékcsökkenést csak az üzembe helyezés napjától lehet elszámolni.
- Karbantartás és felújítás: Szt. szerint karbantartásnak minősülő felújítások esetén a költségeket a karbantartásra, nem pedig beruházásként kell számolni, kivéve ha a karbantartás értelmezése megváltozik.
- Nyilvántartás és leltár: a mérlegkészítéshez szükséges leltárokat és mennyiségi nyilvántartásokat vezetni kell, meghatározott időközönként ellenőrizni kell, minimum háromévente.
- Közös költségek és felújítások: a közös költségek terhelése és a felújítások elszámolása társasházaknál jogszabályi keretek között történik; a közgyűlési határozatok és a költségvetési tervek pontos betartása kiemelten fontos.
Gyakorlati példák a társasházi értékcsökkenéshez
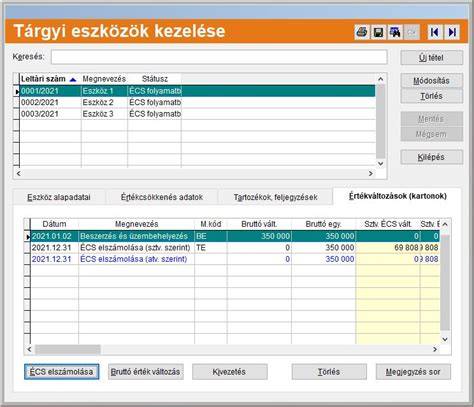
Egy társasházi eszköz bruttó értéke 1 000 000 forint, és eddig 600 000 forint értékcsökkenés került elszámolásra. Az értékcsökkenés tekintetében a végrehajtás dátuma, a hasznos élettartam és maradványérték meghatározása alapvető: ez alapján osztják fel az évek között a bekerülési értéket maradványértékkel csökkentett bruttó értékre. A gyakorlatban a részletes történet a beruházás és felújítás közötti különbségtételt is érinti: a beruházás és a felújítás közötti megkülönböztetés segít a költségek pontos elszámolásában és a mérlegkészítésben.
Kapcsolódó döntések és ajánlások
- A közös képviselő feladata a költségvetési terv és a beszámoló elkészítése; a társasház költségvetésének és a tényleges adatok közötti különbözet rendezése kiemelten fontos.
- A könyvelés során a helyes változatosságokat figyelembe véve be kell tölteni a szükséges adózási és számviteli nyilvántartásokat, és kerülni kell a jogszabálysértéseket a közös költségek és a felújítások elszámolásában.
- A Társasház-könyvelés kötelezettségeinek és a beszámolók elkészítésének részleteit érdemes a releváns Kormányrendeletek és a Szt. előírásai alapján követni.
| Eszköz | Bruttó érték | Kiosztott értékcsökkenés | Maradványérték | Hasznos élettartam |
|---|---|---|---|---|
| Tárgyi eszköz példája | 1 000 000 | 600 000 | 200 000 | 5 év |
tags: #tarsashazi #funyiro #ertekcsokkenese