
Új építésű lakások kedvezményei: hogyan maximalizálni a lehetőségeket
A témát érintő projektek középpontjában számos lakóingatlan-fejlesztés áll, amelyek között gazdag kínálat található garzonoktól a több szobás otthonokig, és amelyeket teljes körű generálkivitelezői háttérrel valósítanak meg. A cikk a CSOK, Falusi CSOK, ÁFA-visszatérítés és más állami támogatások rendszereire, feltételeire és gyakorlati alkalmazására fókuszál, külön kiemelve a jogi és finanszírozási kihívásokat, amelyeket érdemes figyelembe venni a tervezéskor. Várható átadások alapján számos projekt 2025-2028 között valósul meg, Budapesten és vidéken egyaránt.
Áttekintés a legfontosabb támogatási lehetőségekről
A magyar otthonteremtési programok közé tartozik a Falusi CSOK, a CSOK Plusz, a CSOK-hitel és a Babaváró hitel, amelyek különböző célokra és feltételekkel vehetők igénybe. Ezek közül a CSOK Plusz megoldás különösen azokra a párokra és családokra kínál kedvezményeket, akik több gyermek vállalását tervezik, illetve ha új vagy bővített ingatlant vásárolnak vagy építenek. A Falusi CSOK pedig preferált kistelepülésekre koncentrál, és tartalmazza a vissza nem térítendő támogatást, a CSOK-hitel vagy a CSOK Plusz lehetőségét, valamint az ÁFA-visszatérítést. Ezek mellett az ÁFA-t érintő kedvezmények és illetékmentességek is fontos elemek a Kalkulátorokban és a banki döntéshozatalban.
Részletes áttekintés a főbb konstrukciókról
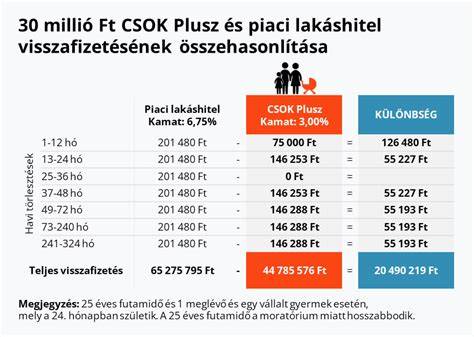
- CSOK Plusz: megvásárolható új, használt vagy építés alatt álló ingatlanra vehető igénybe, a meglévő és vállalt gyermekek számától függően legfeljebb 50 millió Ft összegben. Tartalmaz kamattámogatást és vissza nem térítendő támogatást; 1-2 vagy 3+ gyermek esetén változnak az összegsávok. Előfeltétele: legalább 1 vállalt vagy meglévő gyermek és fiatal házaspárok jogosultsága, valamint hitelképes vállalási háttér. Használt ingatlan vásárlása esetén is igényelhető, de a konstrukciók részletei bankonként eltérhetnek.
- Falusi CSOK: preferált kistelepüléseken elérhető, vissza nem térítendő támogatást kínál használt ingatlan vásárlására és egyidejű korszerűítésre/bővítésre, illetve új ház építésére vagy vásárlására. Támogatás összege egyéni számítás alapján 0,6-15 millió Ft lehet. A Falusi CSOK mellé választható CSOK-hitel vagy CSOK Plusz is, de nem lehet egyszerre mindkettő.
- Babaváró hitel: maximum 11 millió Ft összegű, 5-20 éves futamidejű, szabad felhasználású konstrukció, amely a gyermekvállalás ösztönzését szolgálja. A futamidő alatt legfeljebb 3. gyermek születése esetén elengedések, kamatmentesség és rövidített törlesztés-szünetet is tartalmazhat. A kölcsön felhasználható lakáscélokra is, de a banki feltételek bankonként eltérhetnek.
- ÁFA-visszatérítés és illetékmentesség: az új építésű ingatlanokra 5%-os ÁFA vonatkozik 2026-ig, bizonyos feltételek mellett. Falusi CSOK esetén pedig ÁFA-visszatérítés és illetékmentesség is elérhető lehet. Az ÁFA visszatérítés összege az építés befejezésétől és a készültségi foktól függ.
- Munkáltatói lakhatási támogatás és egyéb kedvezmények: a munkáltatók részéről elérhető támogatások, illetve egyéb kedvezmények (például 5%-os ÁFA a megvásárolt új ingatlanokra). Ezek a támogatások szintén hozzájárulhatnak a hitelterhek csökkentéséhez és a vételár megtakarításához.
Jogszabályok és folyamatok, amelyeket érdemes megismerni
Az új építésű ingatlanok vásárlásakor a jogi oldal kiemelt szerepet kap: a tulajdoni lap érdemi megvizsgálása, a szerződések és az átadási határidők garanciái, a társasházi alapító okirat és az albetétesítés kérdései mind befolyásolják a projekt sikerességét. Használt ingatlan vásárlásánál is fontos a kötelező garanciák és a határidők tisztázása, hogy később ne érjenek meglepetések. A kivitelező előtörténetét érdemes leellenőrizni a cégjegyzék és az éves beszámolók alapján, mert a pénzügyi stabilitás közvetlenül befolyásolja a projekt biztonságát és a kockázatokat.
A jogi folyamatok közé tartozik a használatbavételi engedély és a közös terek rendeltetésszerű használatának megkövetelt szintje, amely befolyásolja, hogy mikor válik az épület ténylegesen használatba vehetővé. Társasház alapításának előzetes lehetőségei, a külön tulajdon és közös használatú részek pontos elosztása szintén lényeges szempont, amelyet érdemes előre tisztázni.
Gyakorlati tanácsok a 2026-os piacra
- Kérjen előzetes hitelminősítést és hasonlítsa össze több bank ajánlatát, hogy a legkedvezőbb feltételeket érje el.
- Legyen előrelátó: a fejlesztők gyakran hivatkoznak sürgős foglalásokra, de a projektek több ütemben épülnek, és az árképzés rugalmas lehet.
- Értesítsük az ügyvédet és a bankot az adásvétel minden lépéséről, és ellenőrizzük a használatbavételi és albetétesítési feltételeket a szerződésben.
- Figyeljünk a kivitelező előéletére: ellenőrizzük a cég történetét és a vezetők múltját a felszámolásokkal vagy problémákkal kapcsolatban.
- Készüljünk fel a szerződések módosítására: a banki elvárások, illetve az építési költségek változásai miatt előfordulhat, hogy bizonyos feltételeket módosítani kell.
Rövidított példák a gyermek- és családtámogatásokhoz
A CSOK Plusz maximális összege a meglévő és vállalt gyermekek számától függ, az alábbiak szerint:
- 1 gyermek esetén maximum 15 millió Ft
- 2 gyermek esetén maximum 30 millió Ft
- 3 vagy több gyermek esetén maximum 50 millió Ft
A Falusi CSOK esetében a támogatások az alábbi formákban érhetők el: vissza nem térítendő támogatás, ÁFA-visszatérítés és illetékmentesség, valamint a CSOK-hitel vagy CSOK Plusz felhasználása. A pontos összegek és a feltételek településenként és családi körülményenként változhatnak. A Babaváró hitel esetén a maximális összeg 11 millió Ft lehet, a futamidő és a kamattámogatás részletei bankonként változnak, és a feltételek közé tartozik a legalább 3 éves társadalombiztosítási jogviszony és a gyerekek várható születése.
Összefoglaló tájékoztató a döntéshez
Az új építésű ingatlan vásárlása összetett jogi és pénzügyi folyamat, amely megköveteli a részletek alapos átvizsgálását. A fejlesztők és a bankok által kínált garanciák és határidők garanciát jelentenek, de mindenképp szükséges a jogi és pénzügyi szakértők bevonása a folyamatba. A CSOK Plusz és Falusi CSOK kínálta lehetőségek kombinálhatók, de nem egyszerre minden konstrukció érhető el ugyanazon ingatlanra. A legfontosabb, hogy tisztában legyünk a támogatások feltételeivel és a saját helyzetünkhöz leginkább illeszkedő megoldást válasszuk, figyelembe véve a jövőbeli gyermekszületéseket és a költségvetést.
Ha szeretnéd részletesen felmérni jogosultságodat és a legjobb kombinációt, keress meg szakértőket, akik díjmentesen segítenek a folyamatban és felkészítenek a banki igénylésre.
tags: #uj #epitesu #lakas #kedvezmenyek
Népszerű bejegyzések:
- Társasházi villanyszerelés gyorsan és biztonságosan
- IRR, NMÉ, D/PI, RV/PI és TV/PI a kereskedelmi ingatlanokban
- Kiadó lakások Óbuda–Budapest III. kerületben – panellakások és téglaépítésű házak
- Elővásárlási jog és önkormányzati telekértékesítés részletei
- A kiskertek jövője Székesfehérváron: kertészetek és közművesítés