
Új ház építés áfa: hogyan érvényesül az 5%-os lakásáfa és a visszatérítések Magyarországon
Az 5%-os áfa a lakóingatlan-építés vagy vásárlás költségeit jelentősen lecsökkentheti magánjellegű beruházások esetén, és összefonódik Magyarország ingatlanpiacának és építőiparának fejlődésével. 2021. január 1-jétől él az 5%-os kedvezmény, amelyet a jogszabály két évvel meghosszabbított, végső dátumot 2026-ra állítva, miközben 2027-2030 közötti átmeneti időszakokkal szabályozzák a kivezetést és a feltételeket.
A kedvezmény lényegi feltételei
Az 5%-os áfa alkalmazhatósága akkor érvényes, ha az ingatlan új építésű vagy felújított, és a megnevezése és az állapot alapján lakásnak vagy háznak nyilvántartott ingatlanról van szó. A főbb feltételek között szerepel, hogy a lakás/ingatlan a 150 m²-es vagy 300 m²-es méretkorlátok között legyen, és a rendeltetés megváltoztatása nélkül vagy a rendeltetési egységek számának albetét-szám változásával összefüggő átvezetés történjen. Emellett az építés engedélyhez vagy egyszerű bejelentéshez kötött legyen, és a hatósági bizonyítvány kiállításától számított két éven belül történjen eladás vagy átadás.
A kedvezmény további részletei szerint az 5%-os áfa akkor is érvényes lehet, ha a teljesítés időpontja 2026. január 1. és 2030. december 31. között van, ha az építési engedély vagy az egyszerű bejelentés vonatkozó feltételei fennállnak. A rozsdaövezeti akcióterületeken ezen kedvezmény függetlenül érvényes maradhat a jogszabályban meghatározott feltételek teljesülése esetén.
Hozzávetőleges dátumok és átmeneti szabályok
- 2021-től él az 5%-os áfa a lakóingatlanok értékesítésére; 2026-ig általában érvényes, kivezetés 2027. január 1-jétől.
- 2026-ig elérhető, átmeneti szabály szerint az 5% akkor is érvényes lehet 2027-2030 között, ha az építési engedély végleges dátuma 2026.12.31-ig vagy az egyszerű bejelentést határidőben nyújtották be és hatóságilag tudomásul vették.
- A falusi CSOK-kal összefüggő adó-visszatérítés 2026-ban is elérhető, de kizárólag preferált kistelepüléseken és külterületi lakóépületeknél vehető igénybe. Maximális visszatérítési összeg mind a 27%-os, mind az 5%-os kedvezmény esetén legfeljebb 5 millió forint lehet.
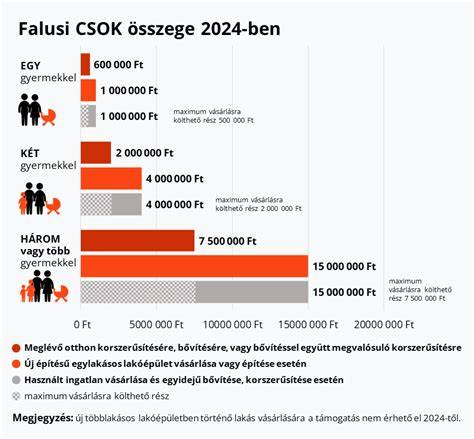
Az 5%-os áfa visszatérítés választása esetén a vásárló számára többmilliós megtakarítás érhető el, és a Falusi CSOK támogatás mellett áfavisszatérítés és illetékkedvezmény is kérhető. Az új lakóingatlan fogalma kiterjed azokra az ingatlanokra is, amelyek már használatba vételre kerültek, de a rendeltetés változása vagy az albetétszám módosítása miatt 2 éven belül értékesítésre kerülnek.
Ki és mikor jogosult az 5%-os áfára?
A kedvezmény feltételeinek teljesítése esetén a vásárlók vagy kivitelezők egyszerű bejelentéshez kötött építkezések esetén is jogosultak lehetnek az 5%-os áfa igénybevételére, amennyiben a hatósági engedélyek és a megfelelő dokumentáció rendelkezésre állnak. Az új ingatlanok értékesítésére alkalmazandó kedvezményes adómérték nem számít bele az alanyi mentes értékhatárba, és a sorozatjellegű értékesítésből származó adókötelezettség szempontjából is fontos tényező.
Hogyan lehet visszaigényelni az 5%-os áfát?
- Első lépés: Ellenőrizze, hogy az ingatlan megfelel-e az 5%-os áfa alkalmazási feltételeinek.
- Második lépés: Gyűjtse össze a szükséges dokumentumokat, amelyek az áfa-visszaigényléshez kellenek.
- Harmadik lépés: Nyújtsa be az áfa visszaigénylési kérelmet a megfelelő hatóságnál a dokumentumokkal együtt.
- Negyedik lépés: A bank által elfogadott költségvetés alapján a készültségi fokkal arányosan történik az utólagos folyósítás építés, bővítés vagy korszerűsítés esetén.
- Ötödik lépés: Új lakóingatlan vásárlásakor a teljes összeget a saját erő és a használatbavételi engedély bemutatása után kapja meg a kedvezményt.
Fontos megjegyezni, hogy a 27%-os és 5%-os visszatérítések egyaránt csak a meghatározott preferált kistelepüléseken érhetők el a 2026-os szabályok szerint. A 27%-os visszatérítéshez 27%-os áfát tartalmazó számlák, a 5%-os visszatérítéshez pedig 5%-os áfát tartalmazó számlák szükségesek.
Gyakori kérdések (rövid válaszok)
- Új lakás funkcióváltás után: a funkcióváltástól számított 2 éven belül értékesített ingatlan minősül „új ingatlannak” az áfában.
- Új ingatlan adómentesség: nem választható időben tárgyi adómentesség az új ingatlan értékesítésére.
- Új ingatlan és alanyi adómentesség: az új ingatlan értékesítése nem számít bele az alanyi adómentességi értékhatárba.
- 2024-től a fordított adózás köre kiterjed az olyan építési munkákra, amelyek rendeltetésváltoztatására irányulnak, és bizonyos feltételek mellett alkalmazhatóak.
- Az 5%-os áfa általános érvényessége 2026. végéig fennáll, de 2030-ig átmeneti szabályokkal meghosszabbodhat, ha a projekt megfelel az engedélyezési/bejelentési feltételeknek.
Szószedet röviden
- Ingatlanépítés áfája: az ingatlan értékesítésére és kapcsolódó munkák áfájának kezelése.
- Rendeltetésváltozás (funkcióváltás): ha az ingatlan rendeltetése megváltozik, és 2 éven belül értékesítik, az új ingatlannak minősülhet az áfában.
- Albetét: önálló rendeltetési egység egy épületen belül.
- Fordított adózás: a vevő fizeti és vallja be az áfát bizonyos építési-szerelési munkákra vonatkozóan.
- Sorozatjellegű értékesítés: egymást követő, üzletszerű értékesítés, amely áfaalanyiságot keletkeztet.
- Rozsdaövezeti akcióterület: meghatározott terület, ahol külön szabályok szerint 5% áfa alkalmazható új lakások értékesítésére.
GYIK - rövid összefoglaló
A legfontosabb tudnivalók egy helyen: az új ingatlan értékesítésére vonatkozó 5%-os áfa és az adó-visszatérítés részletei, a megvalósítási határidők, a méretkorlátok és a meghatározott települési vagy külterületi feltételek. A támogatások mind a 27%-os, mind az 5%-os kedvezmény esetében maximum 5 millió forintban korlátozottak, és a benyújtáshoz szükséges számlák áfa-tartalma is ennek megfelelő legyen. A jogszabályok továbbra is módosulhatnak, érdemes ezért fordulni szakértői csapathoz a pontos finanszírozási struktúra és a számlázási lánc felépítéséhez.
Ha segítségre van szükség, konzultáljon a LeitnerLeitner Specializált Áfa-csoportjával, akik a számításban, a dokumentáció előkészítésében és a NAV-kockázatok csökkentésében is támogatást nyújtanak.