
Unicredit jelzáloghitel üzletpolitikája és lakáshitelek részletei
Több szó esett már a lakáspénzügyekről. Most az nézzük meg, hogy mik a legfontosabb tudnivalók az Unicredit lakáshitel kapcsán. Az UniCredit Bank Hungary a lakáshitelek széles skáláját kínálja, melyek között megtalálhatóak a piaci alapú hitelek, illetve állami támogatásokkal kombinálható konstrukciók is. Az UniCredit Bank a 2000-es évek elején jelent meg Magyarországon, elődje a Creditanstalt Rt., amely 1990-ben alakult.
Az UniCredit lakáshiteleknél különböző lehetőségek állnak rendelkezésre, például használt ingatlan vásárlása esetén érdemes ellenőrizni, nem vagy-e jogosult valamelyik államilag támogatott hitel felvételére. Ha nem jön össze a támogatott hitel, megnézheted az UniCredit piaci alapú hiteleit. A Családi Otthontámogatási Kedvezmény - ez egy egyszeri, vissza nem térítendő támogatás - összege attól függ, hogy mi a célja a támogatásnak és hogy hány gyerekünk van, illetve hány gyereket akarunk még vállalni.
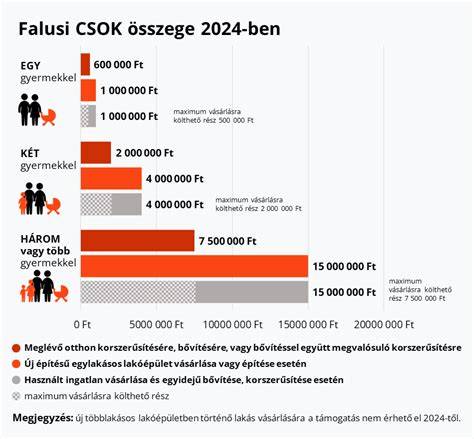
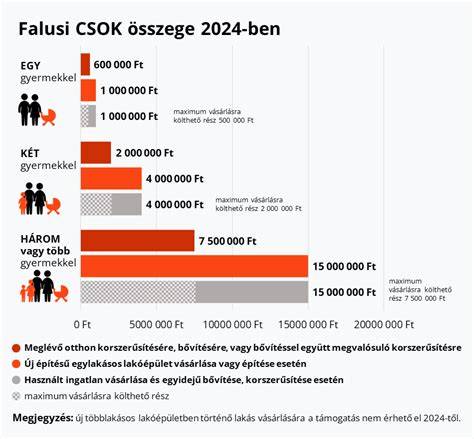
Kizárólag CSOK mellé igényelhető egy lakáshitel, amelynek futamidő végéig fix 3 százalékos kamatával érhető el többgyermekes családok számára új lakás vásárlásához vagy építéséhez. Falusi CSOK-ot és a Falusi CSOK-hoz kapcsolódó ÁFA-visszatérítést viszont nem lehet az UniCredit kínálatában elérni. Ezt a hitelt használt lakás vásárlásra és lakáscélú jelzáloghitel kiváltására is fel lehet használni.
Garantáltan gyors az átfutás: a hiteldöntést az értékbecslő általi értékbecslés elkészítésétől számítva 15 munkanapon belül meghozza a bank. Ha hiánytalanul teljesülnek a folyósítási feltételek, akkor 2 munkanapon belül folyósítják is a hitelt. Kamata módosítását kérheted díjmentesen a kamatperiódus módosítására vagy fixálására az UniCredit által forgalmazott termékek figyelembe vételével.
A Minősített Fogyasztóbarát Otthonhitellel kapcsolatban a legfontosabb Tudnivalók: a piaci kamatozású hitelt önállóan vagy állami támogatású hitel mellé kiegészítésként is igényelheted. A piaci hitelek esetében lehet fix vagy változó kamatozású hitelt választani. A fix kamatozásnál a kamat az adott perióduson belül vagy a futamidő végéig változatlan marad, míg a változó kamatozásnál alacsonyabb kamatért cserébe vállalod a kamatok változásából adódó kockázatot.
- Elmúltál már 18 éves, és a hitel lejáratakor nem leszel 65 évesnél idősebb.
- A lakáshiteleknél a személyi feltételek mellett a fedezetként felajánlott ingatlan is kulcsfontosságú.
- A felvehető összeg, a törlesztőrészlet és a futamidő függ a rendszeres bevételektől és a kamattól.
Az Unicredit előnyei közé tartozik az Önerő kérdésnél jelentős könnyítés: két bank létezik, amelyik megelőlegező CSOK-ot is elfogad Önerőként, és az egyik ilyen bank éppen az Unicredit! Meglévő gyermekek esetében pedig több bank is elfogadja CSOKot Önerőként. További kedvezmények, amelyeket az UniCredittel való hitelfelvétel esetén érdemes figyelembe venni: visszatérítik az értékbecslés díját, valamint szakértelmünknek és kapcsolatrendszerünknek köszönhetően kedvezményeket és soronkívüliséget élvezhetnek ügyfeleink.
Mielőtt bármilyen hitelbe belevágnál, tisztázni kell néhány alapvető kérdést. A hitelhez feltételek és jelzálog jogosultság kapcsolódik. A hitelfelvételhez szükséges legalább az aktuális havi minimálbér, és a jövedelem, illetve a rendszeres bevételek alapján határozzák meg a felvehető összeget, a törlesztőrészletet és a futamideőt. A hiteltermékek kondícióit és a THM-et a bank saját üzletszabályzata és a vonatkozó jogszabályok határozzák meg. A hitelbírálat során a bank a hitelbiztosítéki érték és a jövedelmek viszonyait vizsgálja. A THM meghatározásánál figyelembe vették, hogy a hitelbiztosítéki érték megállapítási díját egyes esetekben visszatérítheti a bank.
Minősített Fogyasztóbarát Lakáshitel és személyi kölcsönök összevetése
A Minősített Fogyasztóbarát lakáshitel lehet fix vagy változó kamatozású, és akár egyedül is felvehető, vagy állami támogatással kombinálható. A személyi kölcsönök esetében általában ingatlanfedezet nélkül igényelhetők, gyorsabban és egyszerűbben, de a kamatok és THM-ek bankonként eltérőek. Az UniCredit Fix Kamat személyi kölcsön és az UniCredit Felújítási Személyi Kölcsön a szabad felhasználású hitelek közé tartoznak, és különböző THM-konstrukciókkal, illetve kedvezményekkel érhetők el. A kedvezmények pontos mértéke a hitelösszegtől, a havi jóváírásoktól és a hitelfedezeti biztosítástól függ, és előfordulhat, hogy nincs átjárás a kedvezmények között.
- Ha online igényelsz Fix Kamat személyi kölcsönt, a feltételek teljesítése esetén további 30 ezer forint jóváírást kaphatsz.
- A 21. életévét betöltött magyar állampolgárok jogosultak a hitelfelvételre az UniCreditnél, amennyiben rendelkeznek érvényes személyazonosító okmánnyal és lakcímkártyával.
- A legkedvezőbb ajánlatok THM értékei és teljes visszafizetendő összege a hitelek paramétereitől függően változnak, és időben módosulhatnak.
Ha kérdésed van, vagy személyre szabott ajánlatot szeretnél, a bank munkatársai a fiókokban segítenek kiválasztani a hozzád leginkább illő bankszámla- és hitelmegoldást. Az UniCredit Bank fennálló hitelstruktúrái és díj-kondíciói folyamatosan változhatnak a jogszabályi előírások és a piaci feltételek függvényében. A hitelfelvétel felelősen történjen, és minden esetben vedd figyelembe jövedelmi helyzetedet.
Megjegyzés: A jelen tájékoztatás nem minősül ajánlattételnek, és a bank a feltételek változtatásának jogát fenntartja. A THM és az egyéb díjak a tényleges szerződés és futamidő alapján változhatnak. A jelzáloghitel-kiváltás esetén a forgalmi érték és az ingatlan biztosítéki értéke határozza meg a maximum felvehető hitelösszeget.
Rövid összegzés a kulcsfontosságú kritériumokról
- 18 éves életkortól lehet hitelt igényelni, és a futamidő végén nem lehet több 65-73 évnél a fennálló korhatár a termékektől függően.
- Az ingatlan fedezetként való felhasználása a döntő feltétel a jelzáloghiteleknél.
- A havi és éves jövedelmi minimumok, valamint a rendszeres bevételek meghatározzák a felvehető hitelösszeget és a futamidőt.
- A JTM-szabályozás (jövedelemarányos törlesztőrészlet-mutató) befolyásolja, hogy a jövedelem mely része fordítható hiteltörlesztésre.
Meta információk
tags: #unicredit #jelzaloghitel #uzletpolitika