
Adózás adomentes termofoldt berbeadas: hosszútávú lakáskiadás adózási útmutató
A hosszútávú lakásbérbeadás adózásával kapcsolatban rengeteg írás született már, ám kevés helyen említik meg, hogy van olyan eset, amikor a törvény a jövedelemre vonatkozóan biztosítja az „adómentesség” lehetőségét is. A személyi jövedelemadóról szóló törvény 74/A §-a taglalja a lakás önkormányzatnak történő bérbeadásából származó jövedelem adózását. A bérbeadó számára az általánostól eltérő szabály az, hogy a bérbeadásból származó bevétel önálló tevékenységből vagy egyéni vállalkozásból származó jövedelemként nem vehető figyelembe és e bérbeadással kapcsolatban költség sem számolható el.
Ez a rendelkezés abból is következik, hogy a rendelkezés a feltételek teljesülése esetén az egész bevételt jövedelemként kezeli. Más a tennivaló viszont akkor, ha a lakásbérleti szerződés a feltételül szabott időtartamon belül a bérbeadó érdekkörében felmerült okból megszűnik, ugyanis ez esetben a magánszemélyt adófizetési kötelezettség terheli. Ezt az adófizetési kötelezettséget arról az adóévről benyújtandó adóbevallásában kell kimutatni, amely adóévben a megszűnés bekövetkezett.
Az egyes adóévekre vonatkozóan megállapított összeg után meghatározza a szerződés megszűnése napjáig felszámított késedelmi pótlékot (a késedelmi pótlék számításának kezdő napja az általános szabályok alapján mindig az egyes adóéveket követő év május 21.). A szerződés 2015. január 1-től érvényes és 3 éves határozott időtartamra szól, ám 2017. február 28-i határidővel a bérbeadó felmondja. A bérleti díj havi 50 ezer Ft volt, melyet a szerződés fennállása során minden hónap első hetében előre meg is fizettek.
Az SZJA kulcsa évek során módosult: 2015-ben 16%, 2016-ban 15%, 2017-ben 15%. A 2015. évi bevallásban 96.000 Ft adózott bevétel szerepelhet, a késedelmi pótlék számításának kezdő napjai és a leírt határidők figyelembevételével. Amennyiben részletesebben is érdekelnek a rövid- és hosszútávú lakáskiadás adózási és számviteli kérdései, akkor jelentkezz a Rövid- és hosszútávú lakáskiadás adminisztrációja, könyvelése, adózása A-tól Z-ig című képzésre.
Az ingatlan bérbeadás három típusú adózási mód közül választható, mindhárom az SZJA hatálya alá tartozik: egyéni vállalkozóként történő adózás, adószámos magánszemélyként történő adózás, adószám és bejelentkezési kötelezettség nélküli magánszemély. A bérbeadás tárgyi adómentes, tehát nem szükséges áfát fizetni, de ha szeretnél, ÁFA-körös is lehetsz. Az adózás szempontjából kétféle költségelszámolás közül választhatsz: általános költségelszámolás és tételes költségelszámolás.
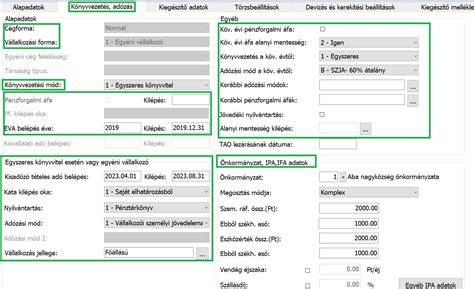
Az általános költségelszámolás során a bérbeadásból származó bevétel 10%-át le tudod vonni költségként, tehát csak a 90%-ra kell kiszámítani a 15%-os SZJA-t. A tételes költségelszámolásnál minden, az ingatlannal kapcsolatos költséget levonhatsz a bevételből, és csak a maradék összeg után kell 15%-ot fizetni. A tételes költségelszámolásnál egy plusz előny: az ingatlan értékének 2%-át amortizációként elszámolhatod, anélkül, hogy erről számlát kellene bemutatnod.
Ha nincsenek különösebb költségeid, akkor évente kb. egy havi bérleti díjat kell adóként befizetned. Fontos, hogy ezt negyedévente kell teljesíteni, és az adott negyedévet követő hónap 12. napjáig kell megfizetni. Az ingatlan bérbeadása során fontos, hogy a megfelelő adózási formát válasszuk, és tisztában legyünk a költségelszámolás lehetőségeivel. Az egyszerűsített és tételes költségelszámolás közül választva optimalizálhatjuk adóterheinket, miközben figyelembe vesszük az ingatlannal kapcsolatos kiadásokat.
Összegyűjtöttük az ingatlan-bérbeadás utáni adózás szabályait. Az ingatlan kiadásával szerzett bevétel adóköteles jövedelemnek számít. De kötelező számlát adnunk? Mindenképp rendelkeznünk kell adószámmal lakáskiadáskor? Hogyan számoljuk ki az adó mértékét? Kell fizetnünk adóelőleget? Létezik mentesség az adófizetési kötelezettség alól?
Magyarországon a magánszemély ingatlan bérbeadása után önálló tevékenységből származó jövedelemként az összevont adóalap részeként adózik, a fizetendő adó mértéke 15 százalék. Egyszerűbben fogalmazva: ingatlan bérbeadása esetén kizárólag személyi jövedelemadót kell fizetni. Az általános forgalmi adóról szóló törvény alapján adómentes ingatlan-bérbeadás esetén számla helyett számviteli bizonylat is elegendő lehet, és adószám hiányában is kiállítható a számviteli bizonylat, amelyen szerepelhet az adóazonosító jel.
A bérbeadás adózási lehetőségei között szerepel a három fő út: adószámos magánszemélyként történő adózás, adószámmal bejelentkezett magánszemélyként történő adózás, és adószám nélküli magánszemély. A bérbeadás tárgyi adómentes, de a közüzemi szolgáltatások díja áthárítása speciális szabályokat érint: a közös költség, közös képviselő díja, takarítás díja például nem feltétlenül hárítható át kedvezően. A bérlő által a bérbeadónak megfizetett közös költség bevétel, amely költségelszámolásra jogosít.
A bevétel elszámolásának két fő módja van: önálló tevékenységből származó bevételként vagy más vállalkozási tevékenység részeként. A bevétel mértékét az Szja tv. 10%-os költséghányad vagy tételes költségelszámolás alapján számolhatjuk ki. A nem tételes költségelszámolás esetén a bevétel 10%-át vonhatjuk ki költségként, tehát a teljes bevétel után fizetjük az SZJA-t. Tételes költségelszámolás esetén a tényleges kiadásokat igazolni kell.
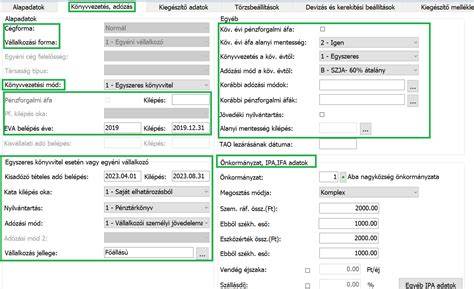
Az ingatlan-bérbeadás adóbevallása az Szja törvény szerint történik: az összegzett jövedelem az SZJA-törvény 2. és 4. melléklete alapján kerül figyelembe vételre. Az adóelőleg negyedévente fizetendő, a negyedévet követő hónap 12. napjáig. Ha a bérbeadásból származó bevétel kifizetőtől érkezik, az adóelőleget a kifizető vonja le; a nyilatkozat hiányában pedig a költséghányad alapján számítják ki és utalják a nettó bevételt.
A szálláshely-szolgáltatás rövid távú bérleti viszonyt jelent, amely csak adószám birtokában üzemeltethető, és szükséges a szálláshely-üzemeltetési engedély megszerzése. A bérbeadó választhat tételes átalányadózást vagy az önálló tevékenységből származó jövedelemadózást. Az adómentes ingatlan-bérbeadásra vonatkozó külön szabályoknál számviteli bizonylatok kiállítása elegendő, és adószám hiánya sem akadálya a tevékenységnek a szokásos eljárások szerint.
Összehasonlításként: a termőföld bérbeadás adózása külön szabályokkal rendelkezik. Adómentesség akkor áll fenn, ha a szerződés időtartama öt évre vagy annál hosszabb, és a bérleti díj adómentes bevételnek minősül, bevallásban ezt nem szükséges feltüntetni. Ha a bérleti díj adóköteles, 15% SZJA fizetendő, és a bevétel egészét jövedelemnek kell tekinteni, költség elszámolására nincs lehetőség. A földbérleti díj adómentes, ha a szerződés időtartama legalább öt év, és a termőföld eladásakor a jövedelmet az általános szabályok szerint kell kezelni.
A fentiek összefüggésében érdemes mindkét adózási módszert ki- és kiszámolni egy éves várható adóterhelés tekintetében, hogy megtaláljuk a legoptimálisabb megoldást. Ne feledd: a konkrét helyzetek és szabályok időről időre változnak. A cikk általános tájékoztató jellegű, és nem minősül adótanácsadásnak.
Ha szeretnél naprakész maradni a legfrissebb adózási szabályokkal, iratkozz fel a hírlevelemre. Tervezz, hogy rendszeresen követed a jogszabályi változásokat, és átgondoltan választasz a két fő adózási módszer között.
tags: #adomentes #termofoldt #berbeadas